見たいカテゴリーを選択して学習してね!


見たいカテゴリーを選択して学習してね!

「副業って、いくらから確定申告が必要なの?」
これ、最初に誰もが引っかかるところですよね。
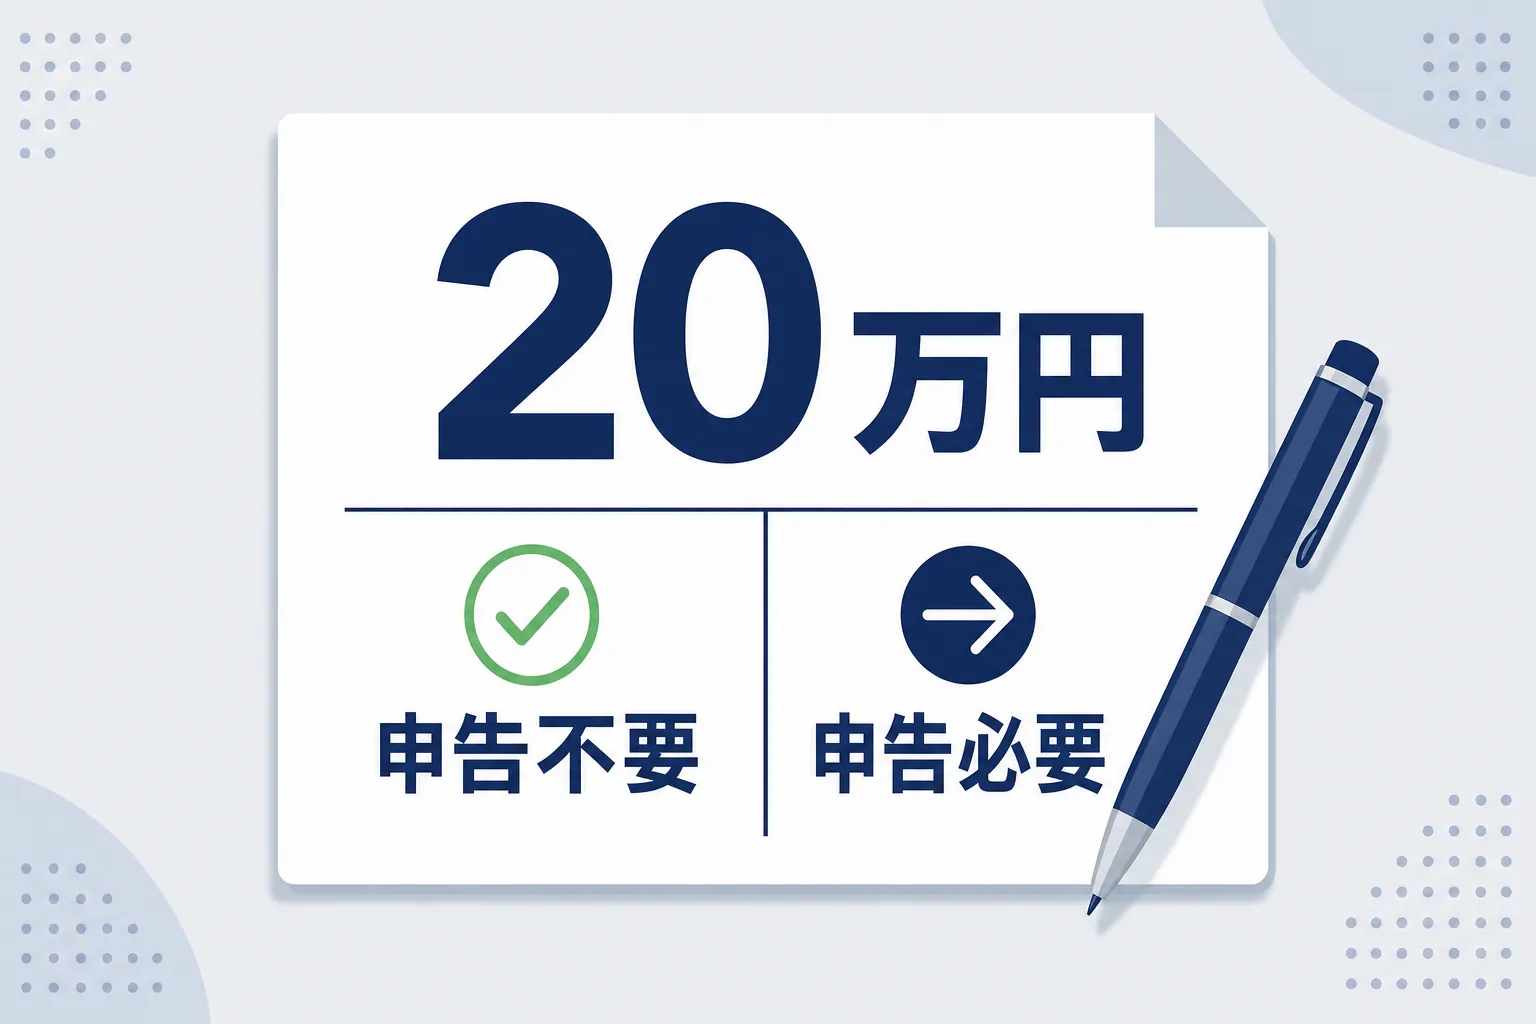
副業の確定申告が必要になるのは、原則として年間の副業所得が20万円を超えた場合です。
ただし、この「20万円ルール」には注意点があって、うっかりそのまま鵜呑みにしてしまうと思わぬ落とし穴にはまることがあるんです。
特に「住民税」に関しては、20万円以下だからといって完全に何もしなくていいわけではなく、別途対応が必要なケースがあります。
私のビジネス学園のメンバーの中でも「税金のことが不安で、なかなか副業の第一歩が踏み出せない」という相談を、とてもよく受けるんですよね。
この記事では、副業の確定申告がいくらから必要なのかを、国税庁の公式情報を出典にしながら、住民税・会社バレ・扶養への影響まで含めてやさしく整理していきます。
「税金のことがよくわからなくて副業を始めるのが不安」という方に、できるだけ具体的にお伝えできるように書きました。
副業を始めたとき、最初に気になるのが「どのくらい稼いだら税金の手続きが必要になるの?」というところだと思います。
まずは公的な根拠からご確認いただくのが一番安心なので、国税庁の情報をそのまま引用します。
給与を1か所から受けていて、かつ、その給与の全部が源泉徴収の対象となる場合において、各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える。
少し言葉が難しいので、かみ砕いて言い換えますね。
会社員など給与所得者が副業を行っている場合、副業の所得合計が年間20万円を超えると確定申告が必要になる、ということです。
逆に言えば、年間の副業所得が20万円以下であれば、所得税の確定申告は不要です。
ただし「所得」という言葉の意味が、私たちが普段使う「収入」とは違うので、そこは後のセクションで丁寧にお話しします。
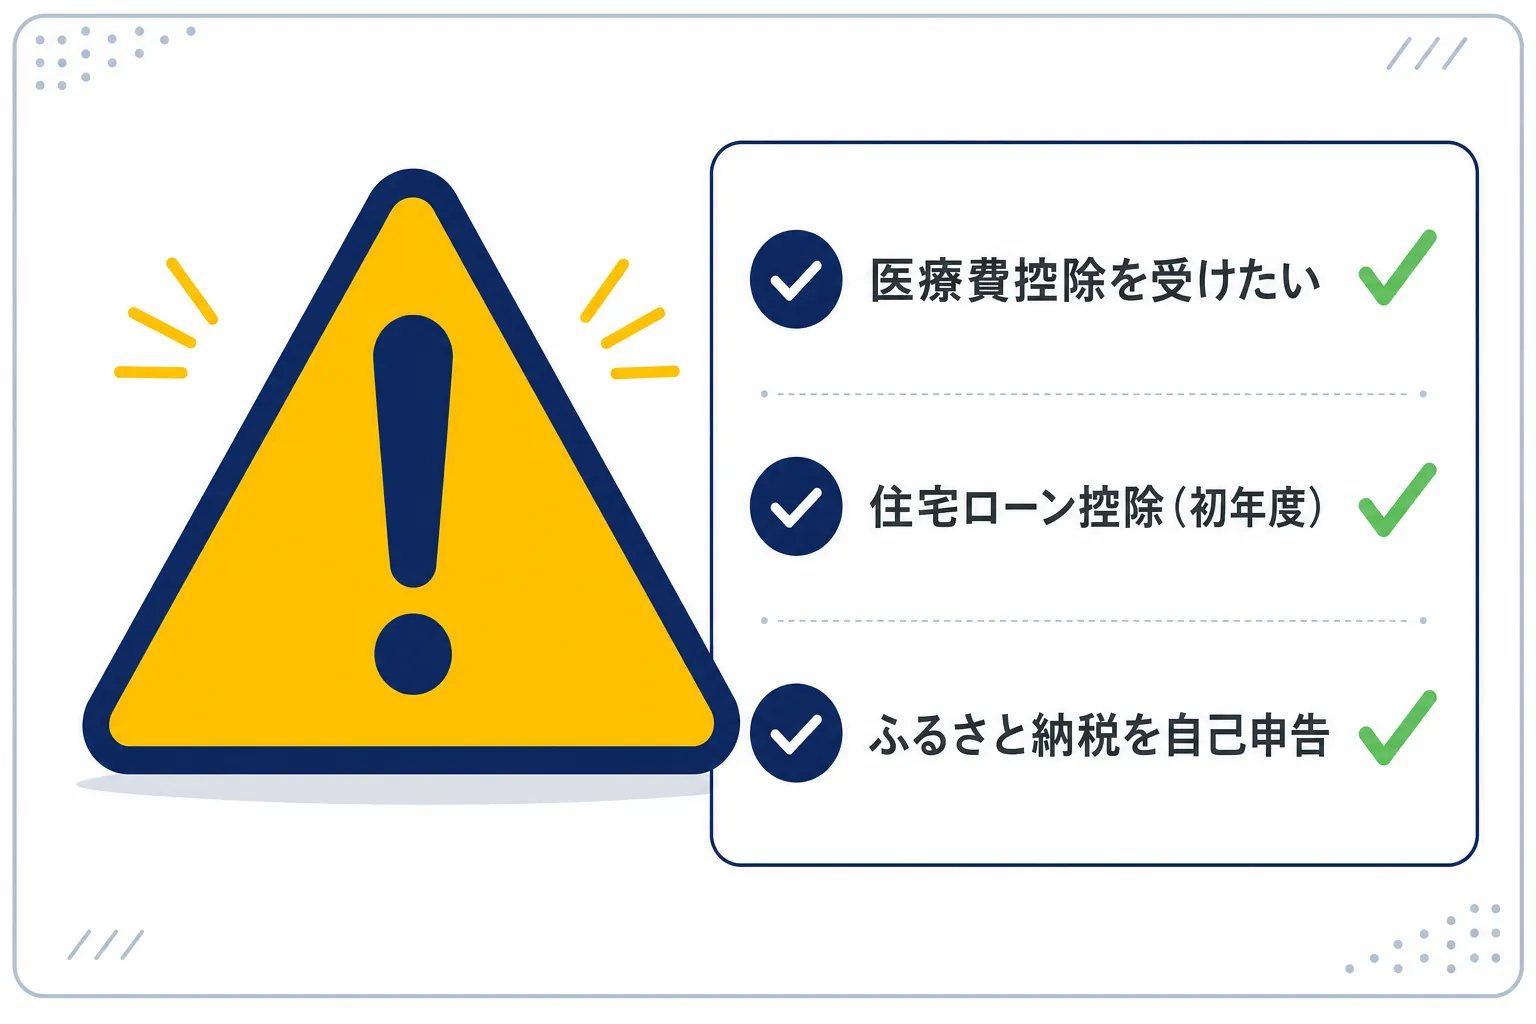
「20万円以下なら何もしなくていい」と思いたいところなのですが、いくつか例外があります。
副業所得が20万円以下でも確定申告が必要になるケース
特に3番目は見落とされがちです。
「副業所得は18万円だから申告不要かな」と思っていたとしても、医療費控除のために確定申告をする場合は、副業の所得も一緒に申告する必要があるんです。
「確定申告をする・しない」と「副業所得を申告に含める・含めない」は、別の話ではなくセットで考える必要があります。
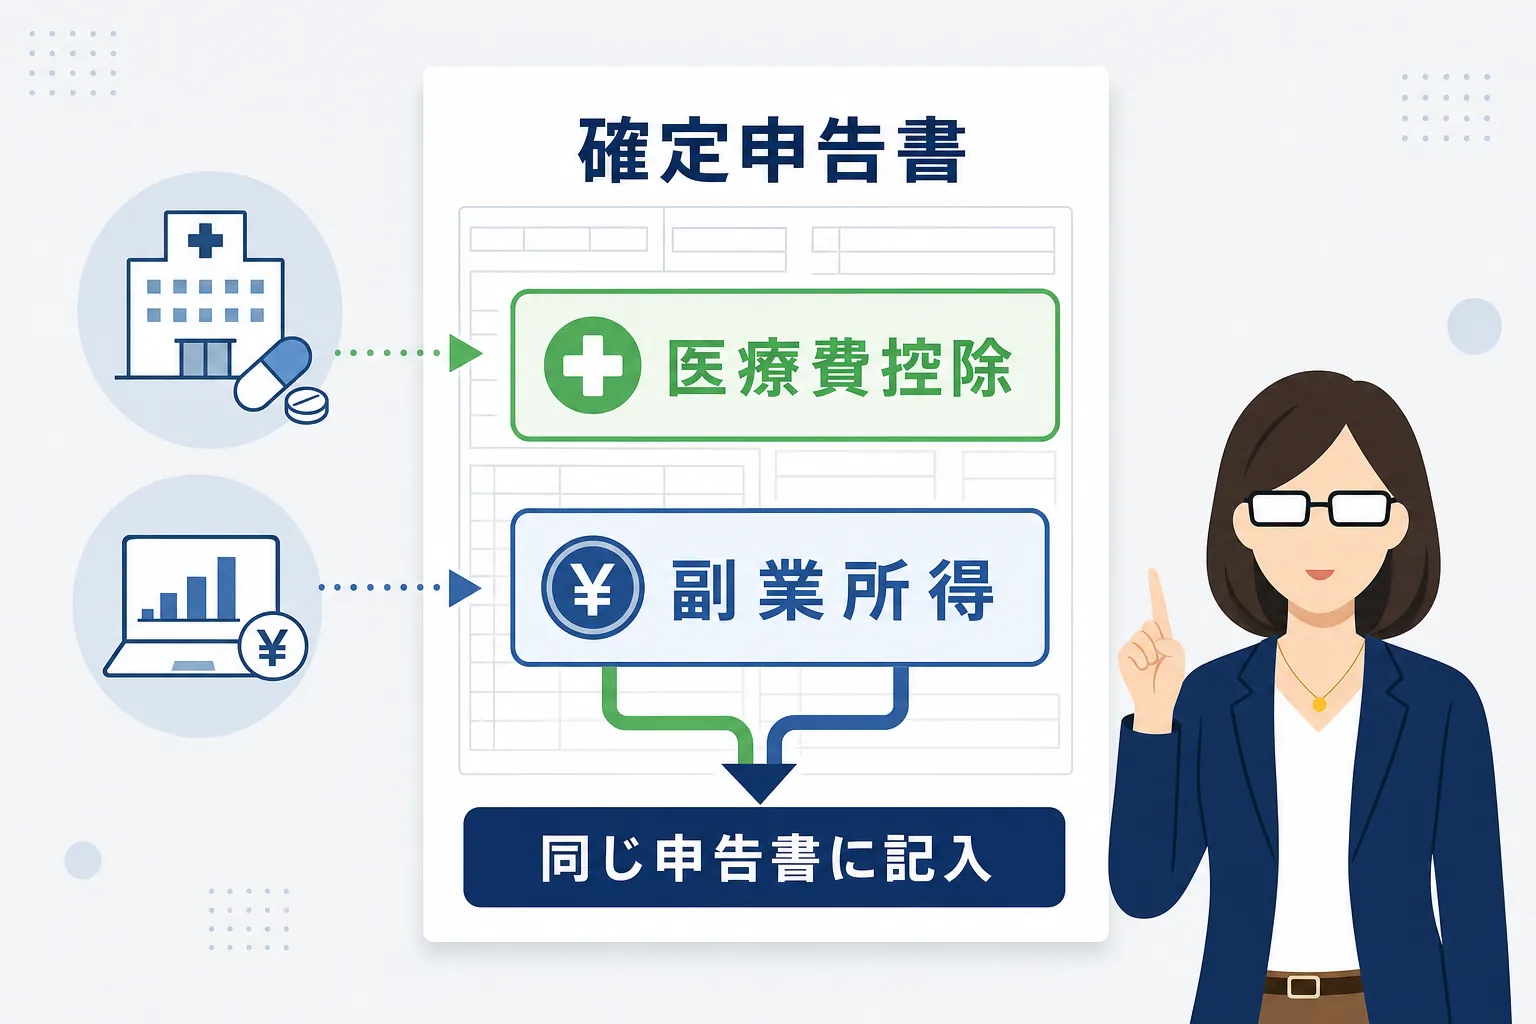
副業所得が20万円以下の場合でも「申告不要の特例」を使えるのは、他に確定申告をする理由がない方だけ、と覚えておいていただくと安心です。
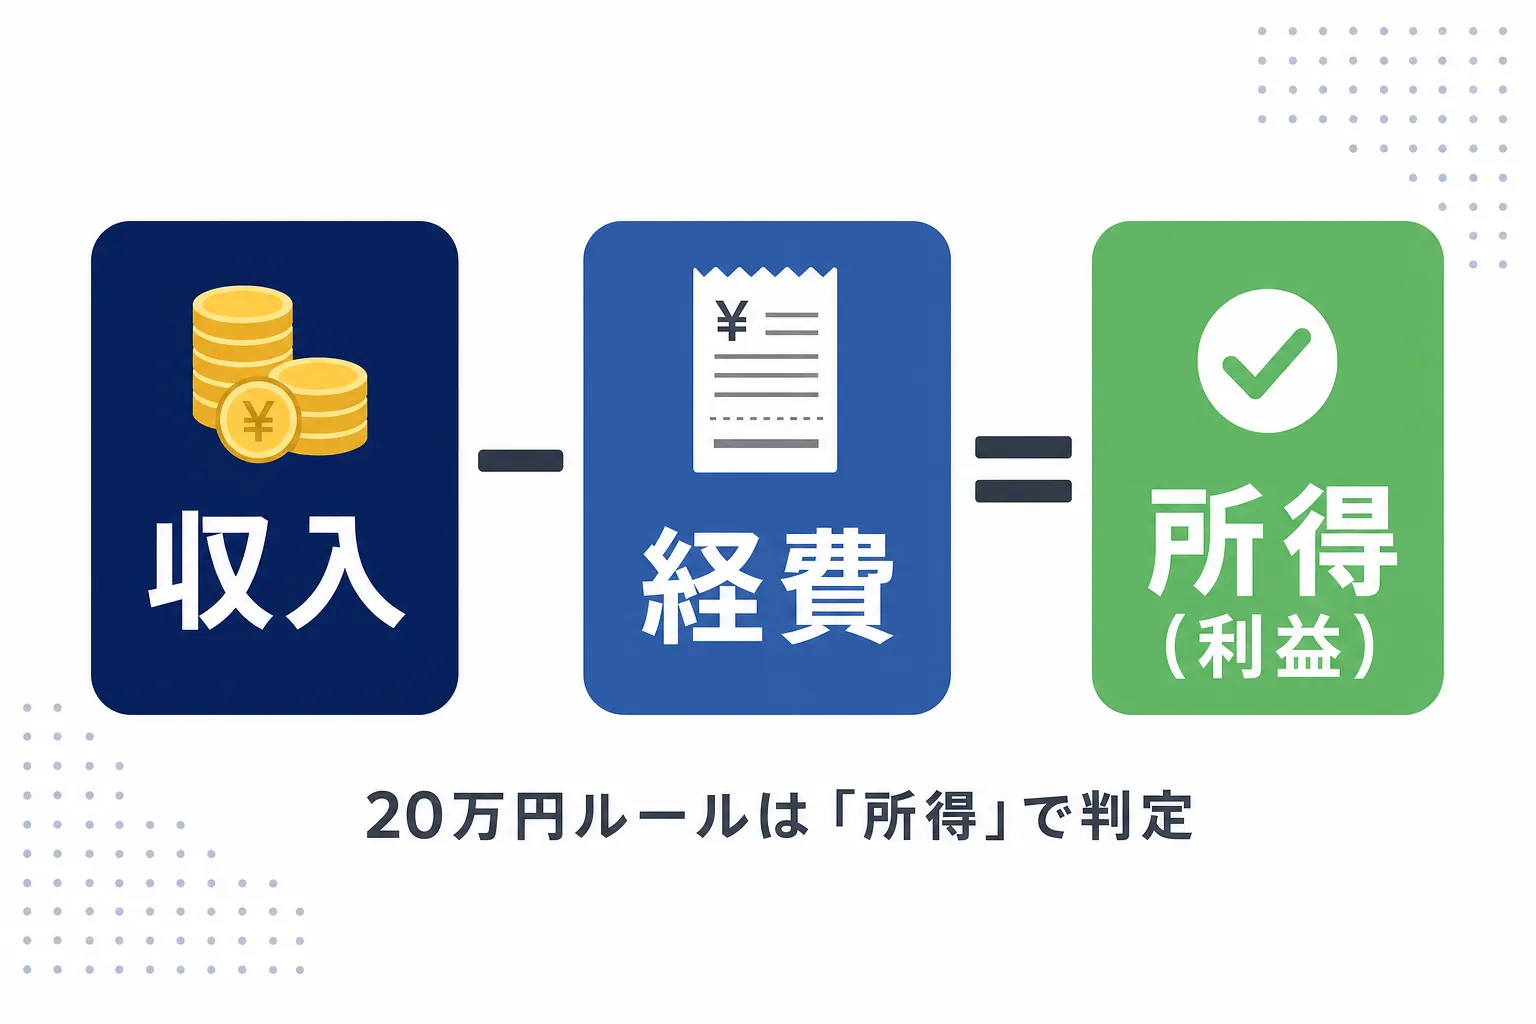
ここ、すごく大事なところなのでしっかりお伝えしますね。
確定申告の基準になる「20万円」は、収入ではなく所得の金額です。
所得は、収入から経費を引いた後の金額を指します。
たとえばハンドメイド作品を売って年間30万円の収入があったとしても、材料費・配送料・ツール代などの経費が15万円かかっていれば、所得は15万円です。
この場合、確定申告は不要になります。
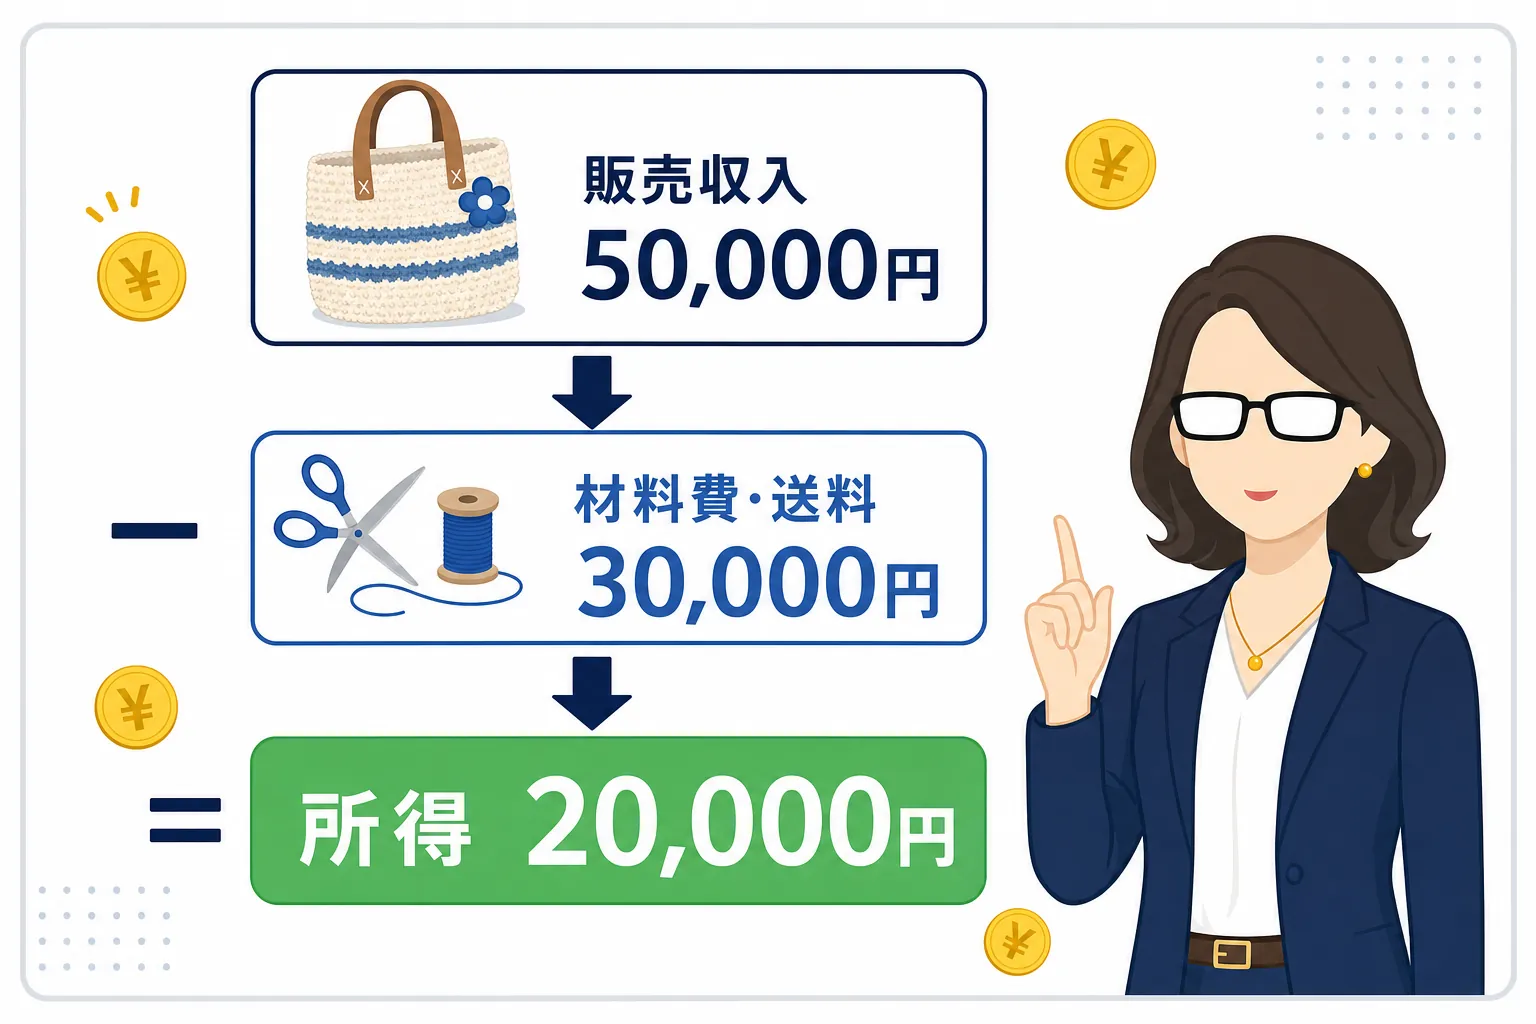
経費として認められるものには、副業に直接関係するものが対象になります。
具体的には以下のようなものが経費になりえます。
ただし、「仕事に使った」と合理的に説明できる支出であることが大前提です。
私生活の買い物を経費にすることはできないので、領収書や明細の管理はしっかりしておくことをおすすめします。
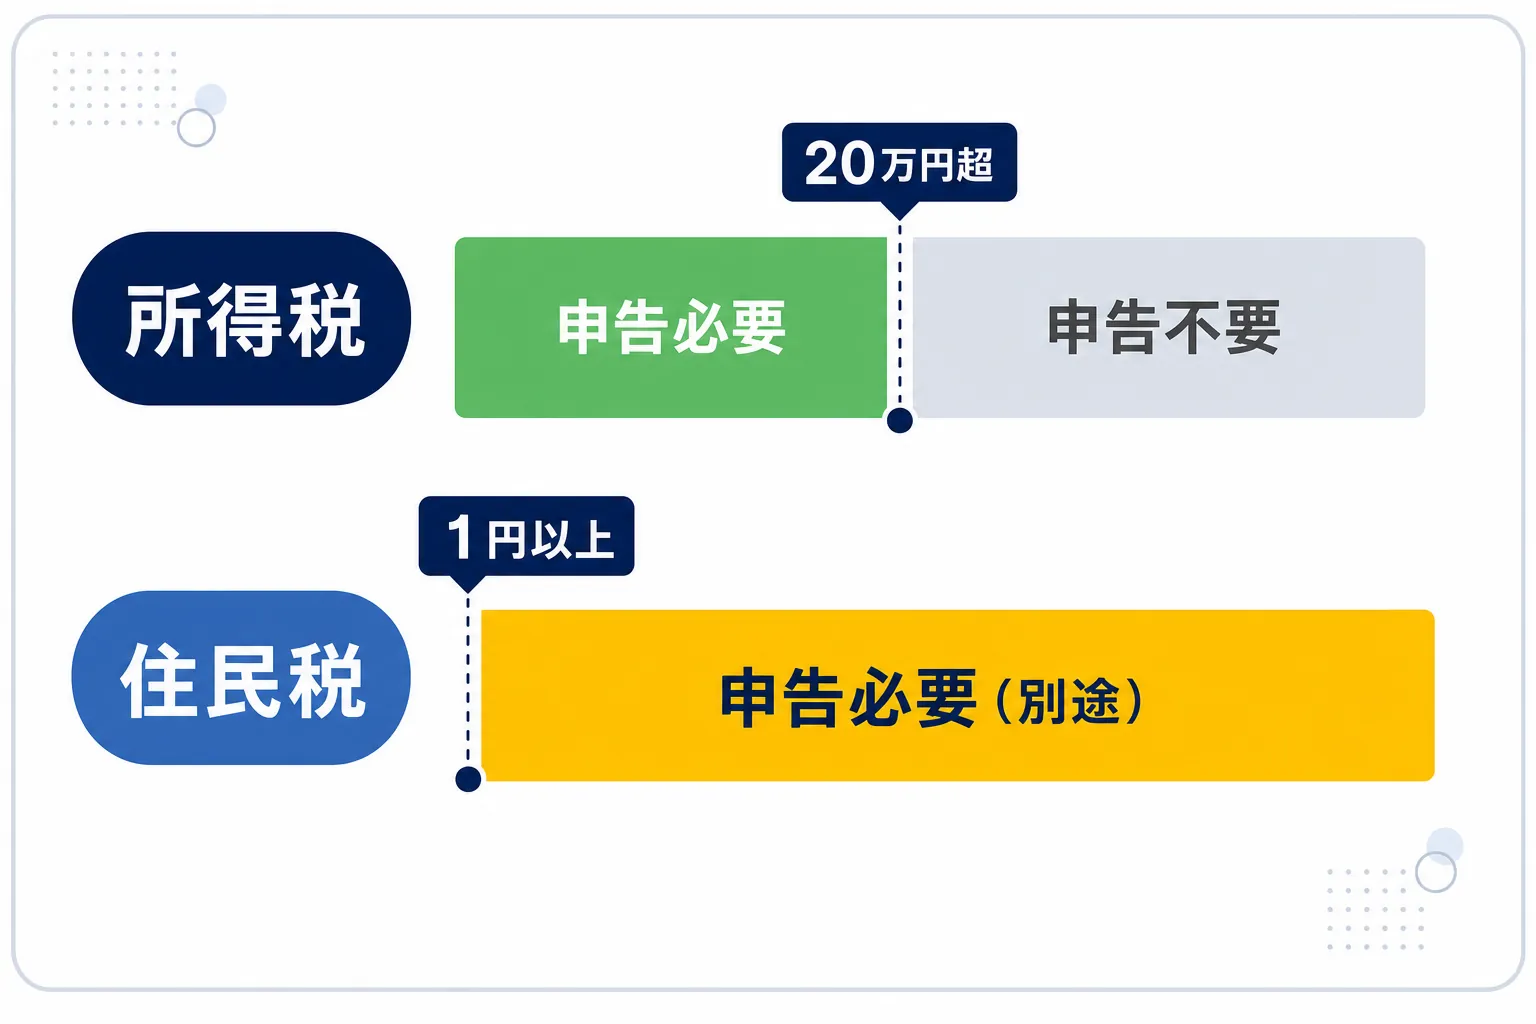
さきほど「副業所得が20万円以下なら確定申告は不要」とお伝えしましたが、住民税については話が変わります。
これ、意外と知られていないんですよね。
所得税の確定申告と住民税の申告は、根拠となる法律も担当窓口も別物です。
住民税については、所得税の確定申告の申告不要制度(20万円以下の所得については確定申告不要)の適用を受けた場合でも、市区町村に対して住民税の申告をしなければなりません。
住民税は所得税と違い、金額に関係なく「1円でも副業所得があれば申告が必要」という扱いになります。
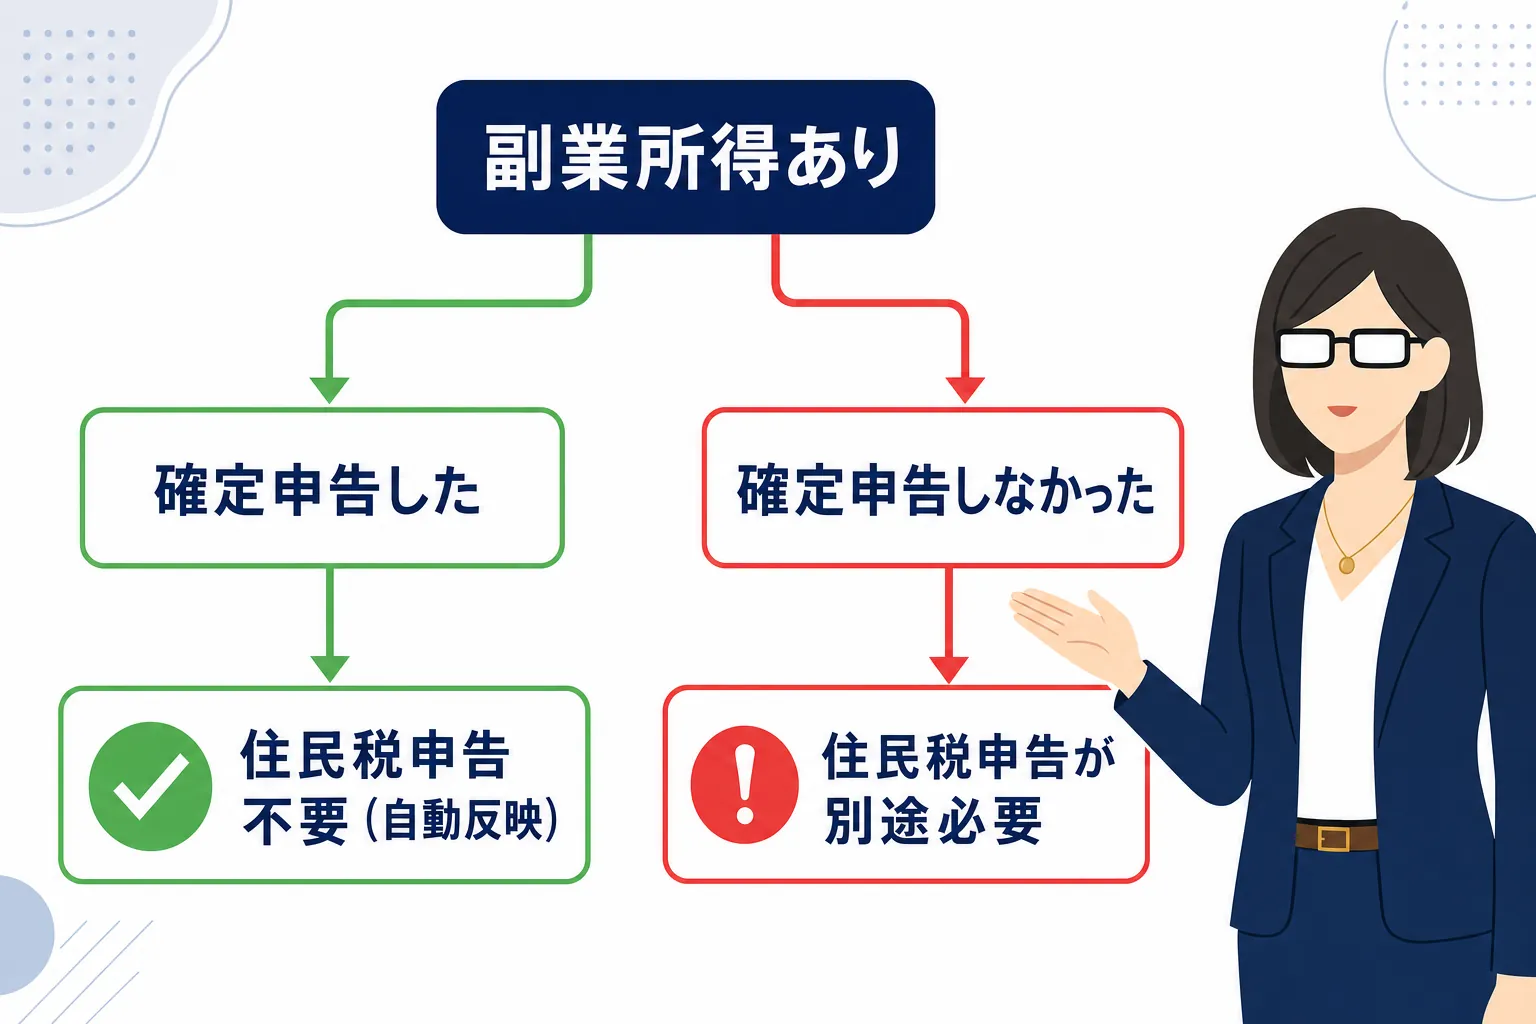
ただし、確定申告(所得税)をした方は、確定申告の情報が自動的に市区町村へ共有されるため、住民税の申告を別途行う必要はありません。
住民税の申告が別途必要になるのは、「確定申告をしなかった」場合に限られます。
副業の話で「会社にバレるのが怖い」という不安、本当によく聞きます。
副業が会社にバレる一番多いルートが、実は「住民税の金額が増えて、経理担当者に気づかれる」というケースなんです。
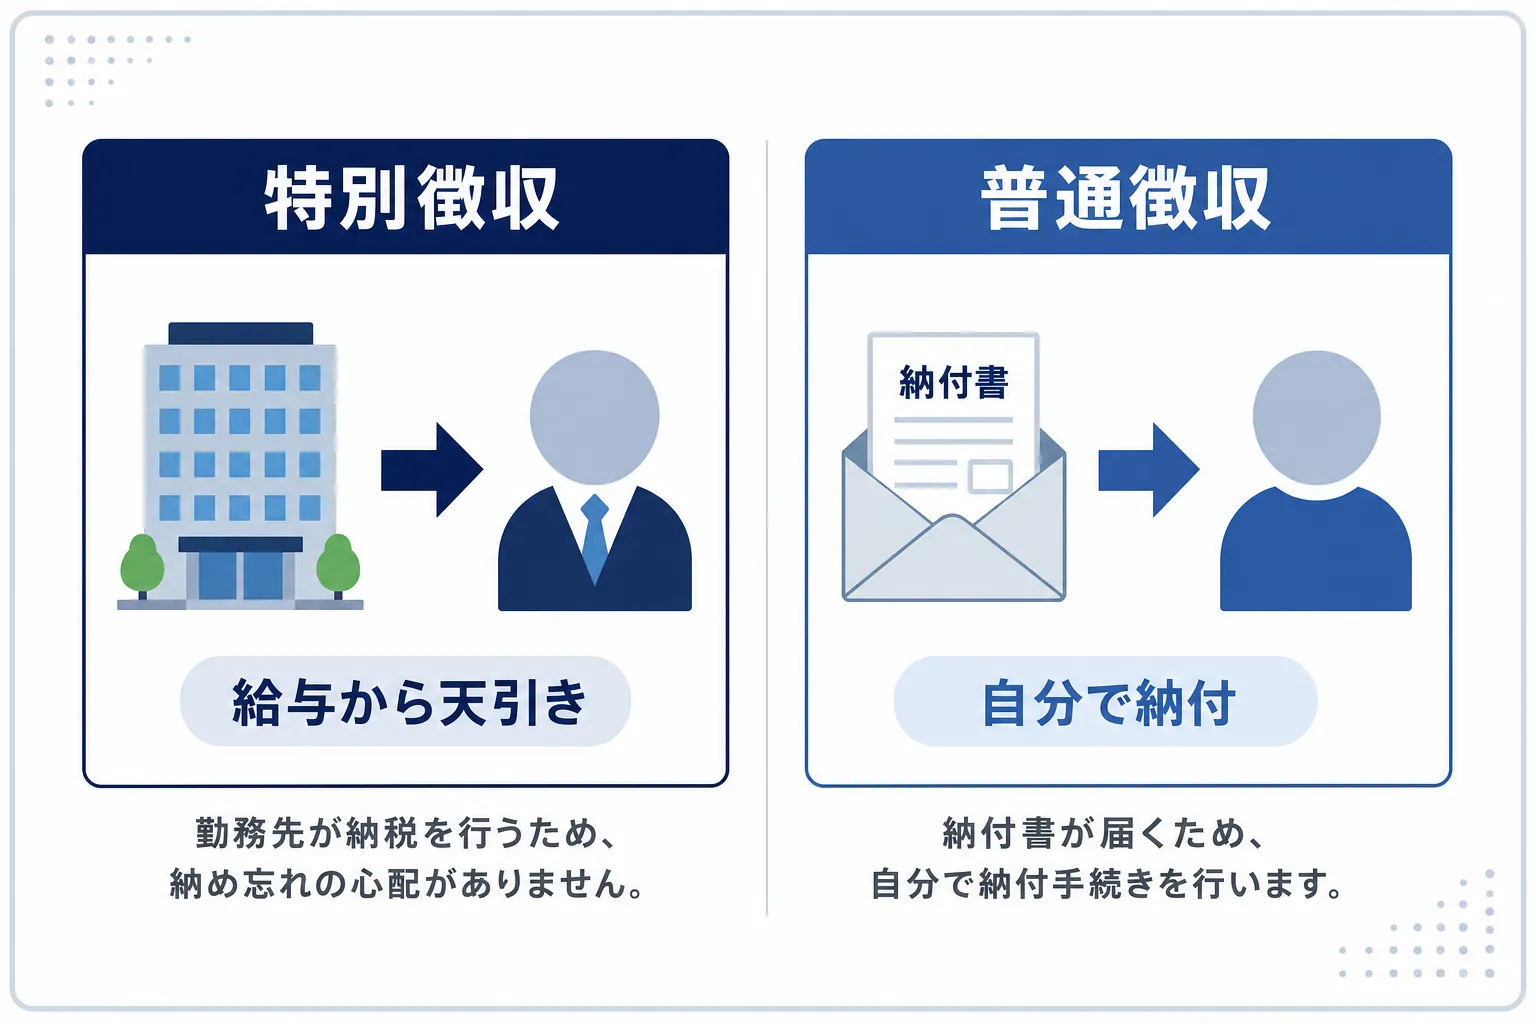
会社員の住民税は通常、会社がまとめて天引きして支払う「特別徴収」という方式になっています。
副業収入があって住民税が増えると、会社から天引きされる住民税の金額が増えるので、そこで「あれ?」と気づかれることがあります。
これを防ぐのが、住民税の「普通徴収」への切り替えです。
確定申告書(または住民税申告書)を作成する際に、副業分の住民税を「自分で納付する(普通徴収)」に選択することで、副業分の税金が会社の給与からは引かれなくなります。
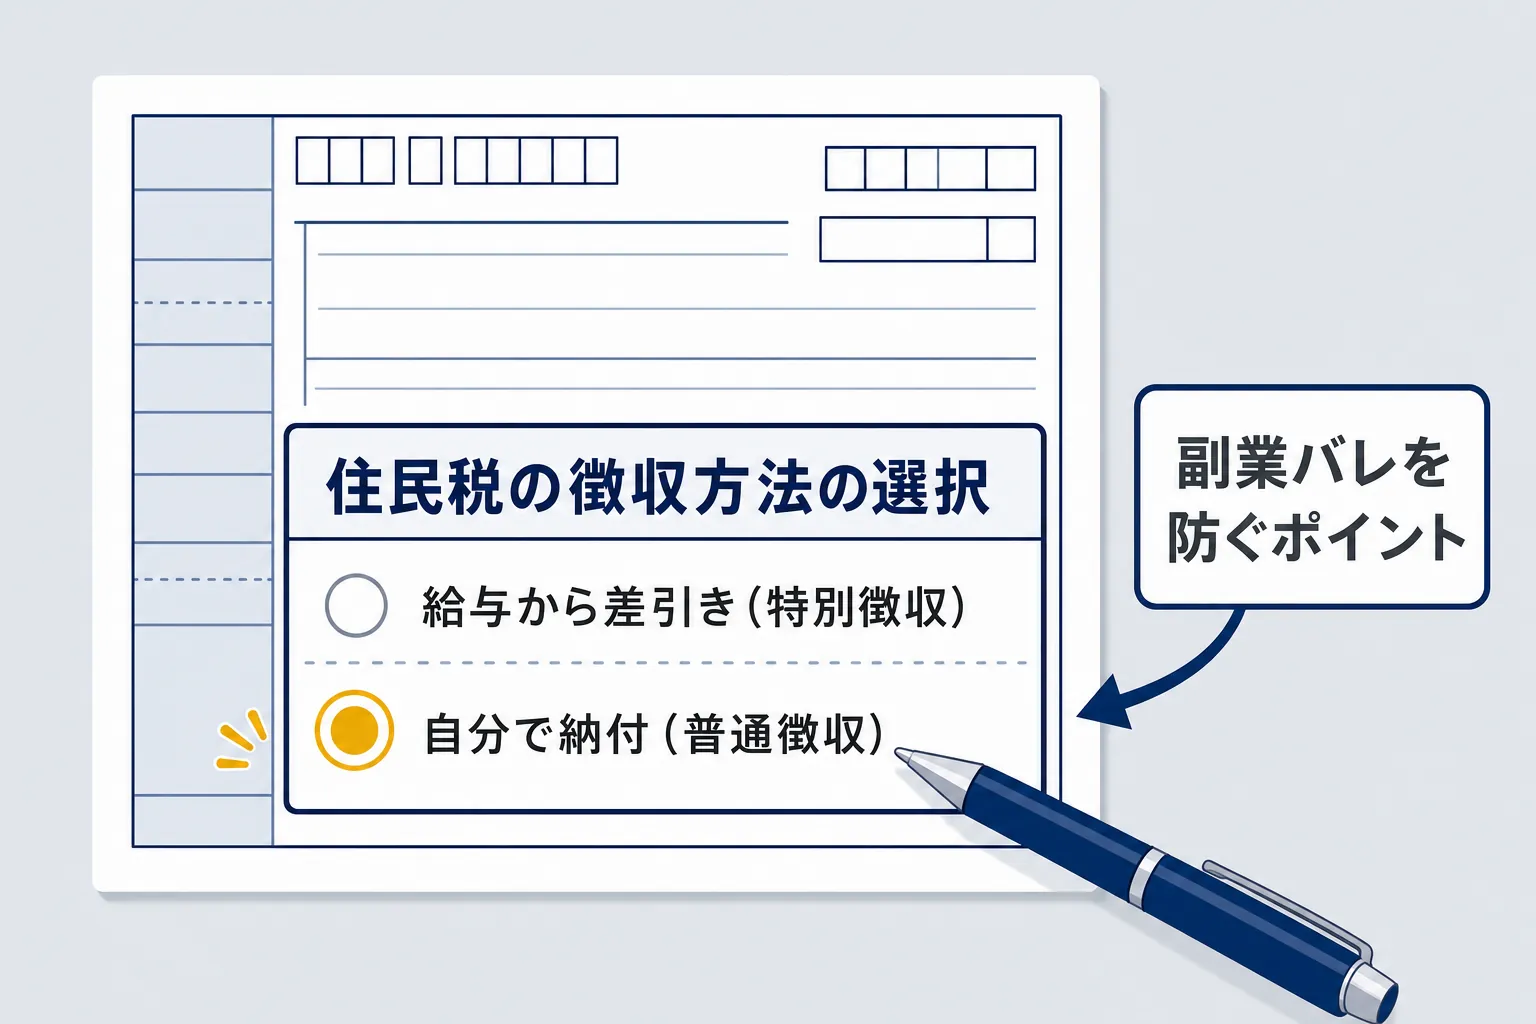
ただし、この選択で「完全に会社バレを防げる」わけではなく、あくまで「住民税の経路を分ける」対策にとどまります。
副業のバレるタイミングや、リスクを抑えるためのより詳しい対策については、こちらの記事にまとめていますので、気になる方はあわせてご覧ください。
→ 副業がバレるタイミングを税理士に聞きました|リスクを極限まで抑える方法
「副業所得が10万円で、確定申告は不要だとわかった。でも住民税の申告はどうするの?」
こういう状況になった場合は、お住まいの市区町村の役所(住民税担当窓口)に確認してみることをおすすめします。
一般的には、毎年3月15日ごろまでに市区町村へ住民税申告書を提出する必要があります(自治体によって締め切りが異なります)。
ただし、その年の収入が給与のみ(副業を始めたばかりで副業収入がゼロ)の方は、住民税申告が不要な場合もあります。
「自分の場合はどうなのか」は自治体の窓口かe-Taxの案内で確認するのが確実です。
「副業を始めたいけど、扶養から外れないか心配」という声も、本当によく届きます。
ここは少し複雑になるのですが、扶養の判定ラインと、確定申告の義務ラインは別物です。
混同しやすいので、整理してお伝えしますね。
配偶者の扶養に入っている場合、所得税の配偶者控除が使える条件として、合計所得が年間62万円以下(給与だけの場合は給与収入136万円以下)である必要があります。62万円を超えると配偶者控除の対象外になりますが、金額に応じて配偶者特別控除が使える場合があります。
年間の合計所得金額が62万円以下であること(給与のみの場合は給与収入が136万円以下)。令和8年分以降の要件です。
ここで言う「所得」は、先ほどお伝えした「収入 − 経費」の金額です。
この線は年によって変わっています。2024年分までは合計所得48万円(給与だけなら103万円)、2025年分は58万円(同123万円)、2026年分からは62万円(同136万円)です。ネットには「103万円の壁」と書かれた古い記事もまだ多いので、何年分の話かを確かめてください。
副業の場合も同様に、副業所得(副業収入 − 副業経費)が他の所得と合計されて、62万円以下かどうかで判定されます。
ただし、ここまでは所得税の話です。社会保険の扶養は、別のラインで判定されます。
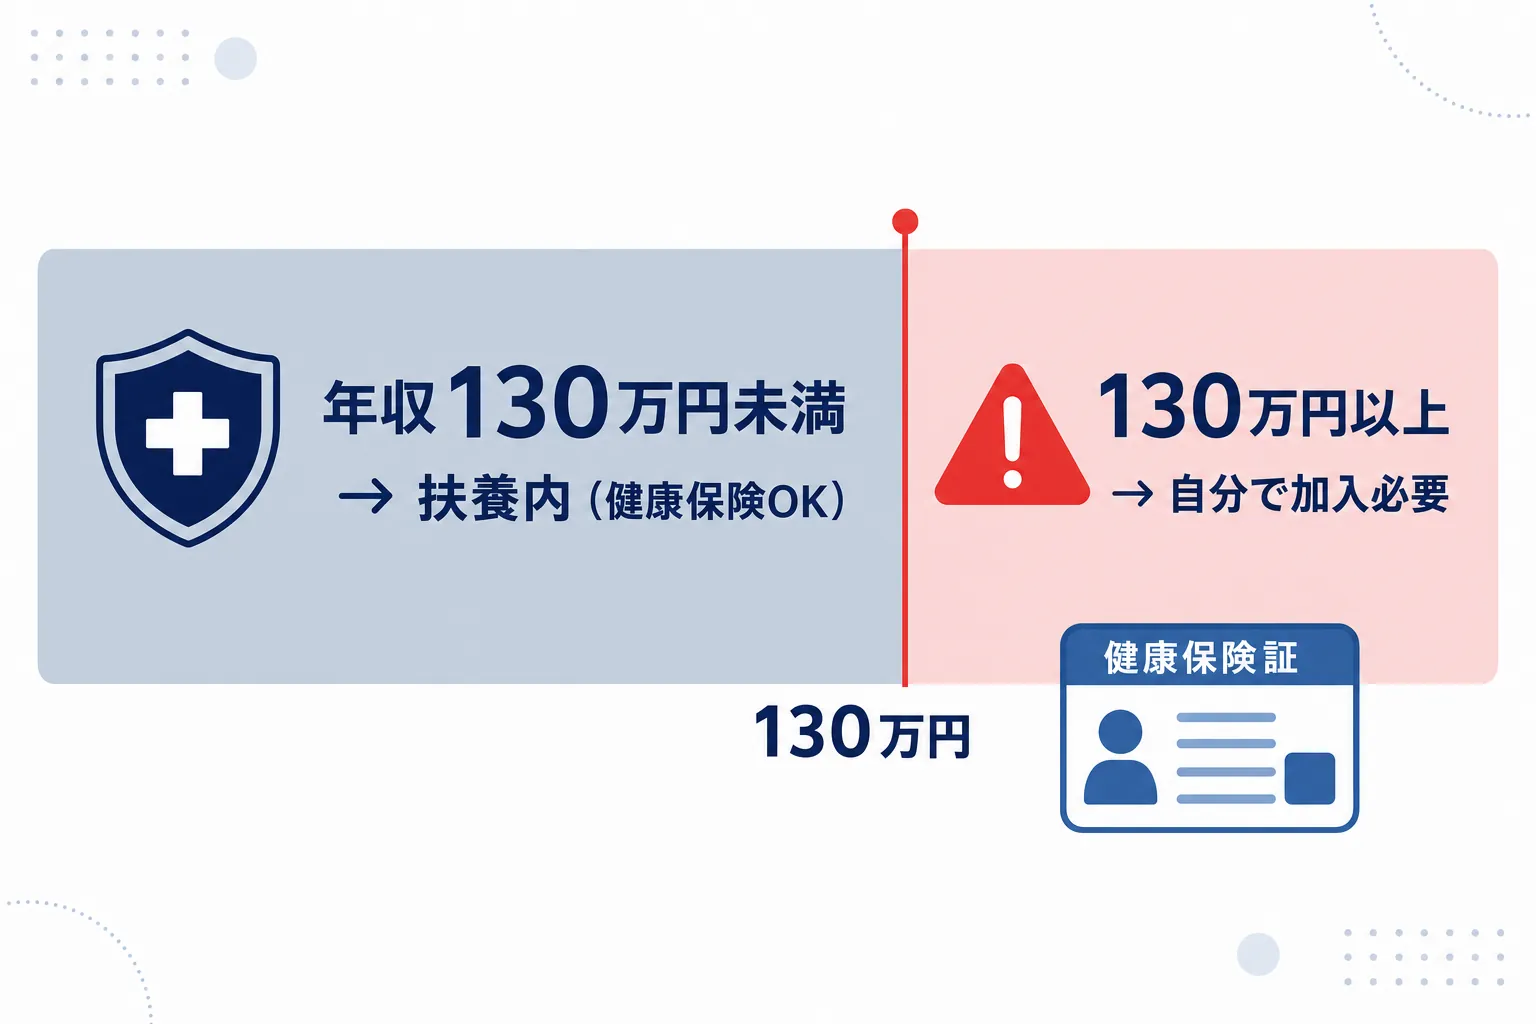
健康保険や国民年金(第3号被保険者)の扶養に入っていられる条件は、年収130万円未満(かつ扶養者の収入の半分未満)です。
ここで重要なのは、社会保険の扶養判定では「経費を引いた所得」ではなく「収入(売上)」で判定されることが多いという点です。
所属する健康保険組合によって判定基準が微妙に異なりますが、一般的には副業の売上(収入)も含めた年収が130万円未満かどうかで見られます。
副業を始める前に、ご自身が加入している健康保険の窓口(会社の総務担当や保険証に記載の健康保険組合)に確認しておくことをおすすめします。
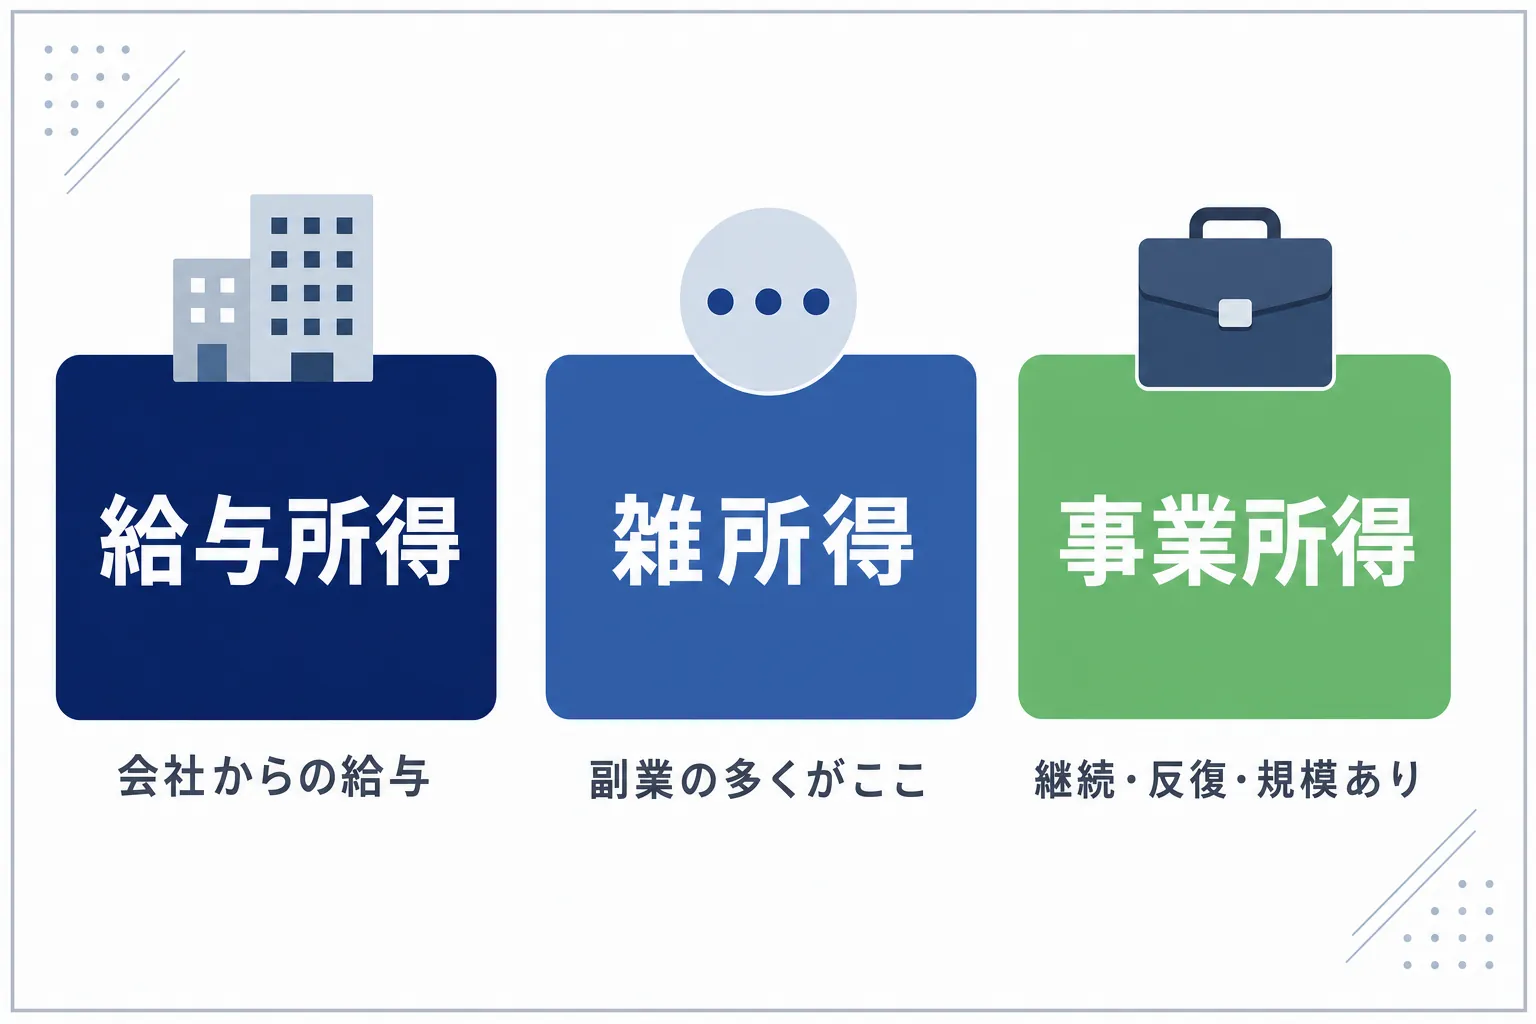
副業の所得は、どんな種類の副業をしているかによって「所得区分」が変わります。
この区分によって、経費の扱いや税率の計算方法が少し変わってくるんです。
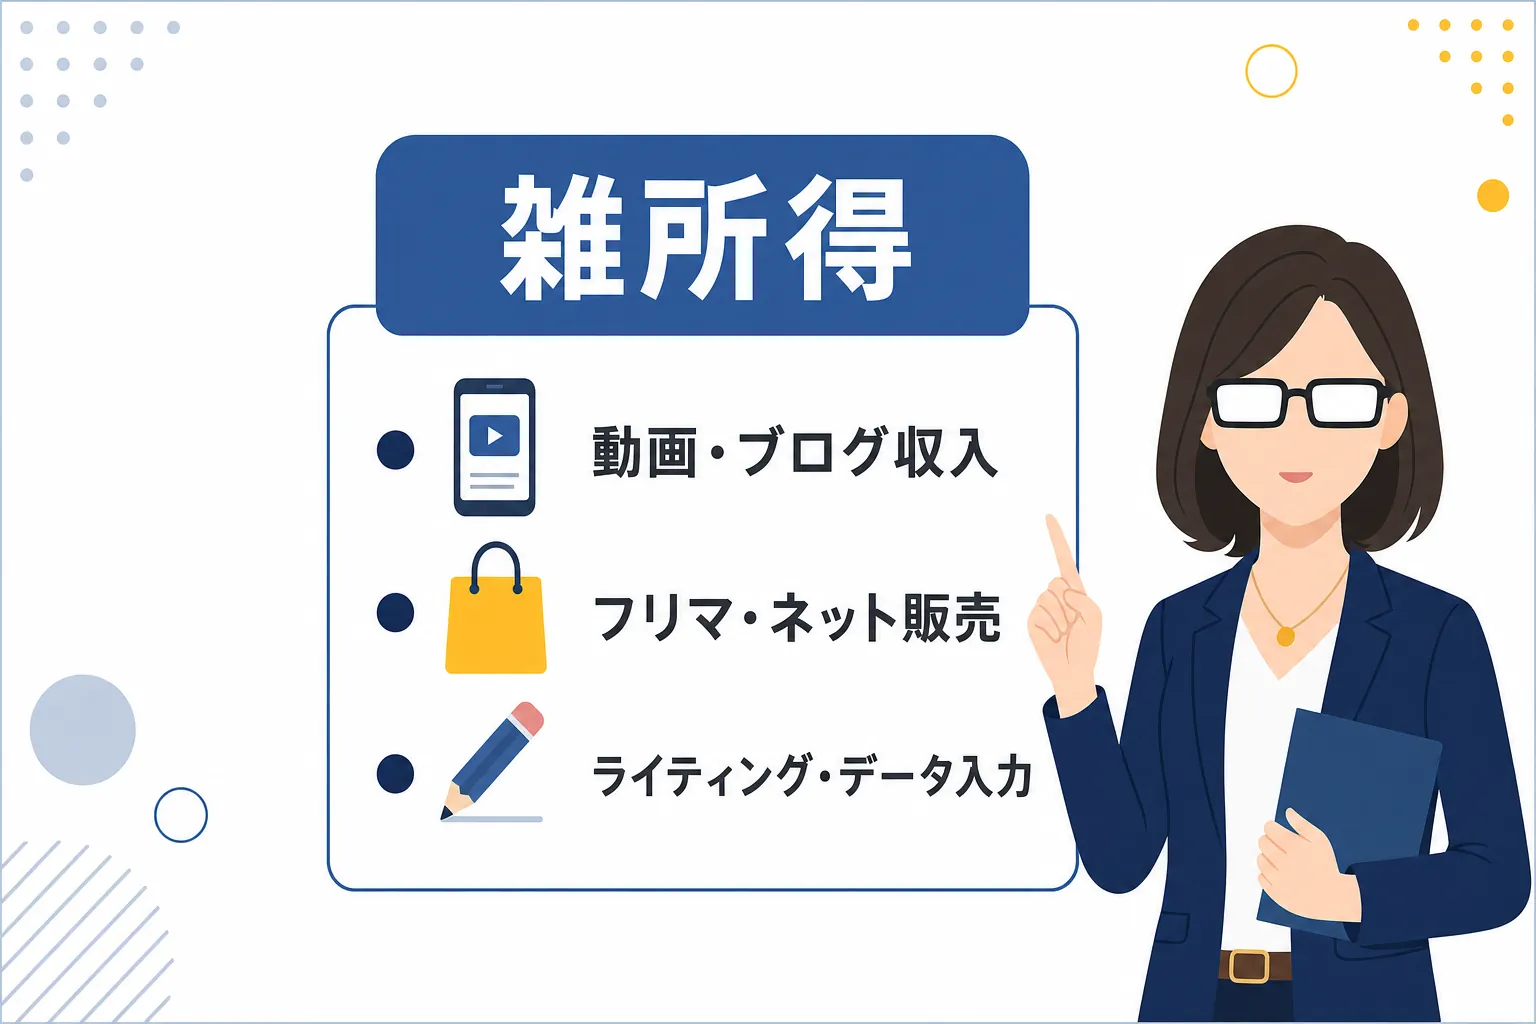
フリマアプリでの販売・ポイントサイト・アンケートモニター・クラウドソーシングなど、副業として一般的なものの多くは「雑所得」に分類されます。
雑所得は、確定申告の際に収入から必要経費を差し引いて申告します。
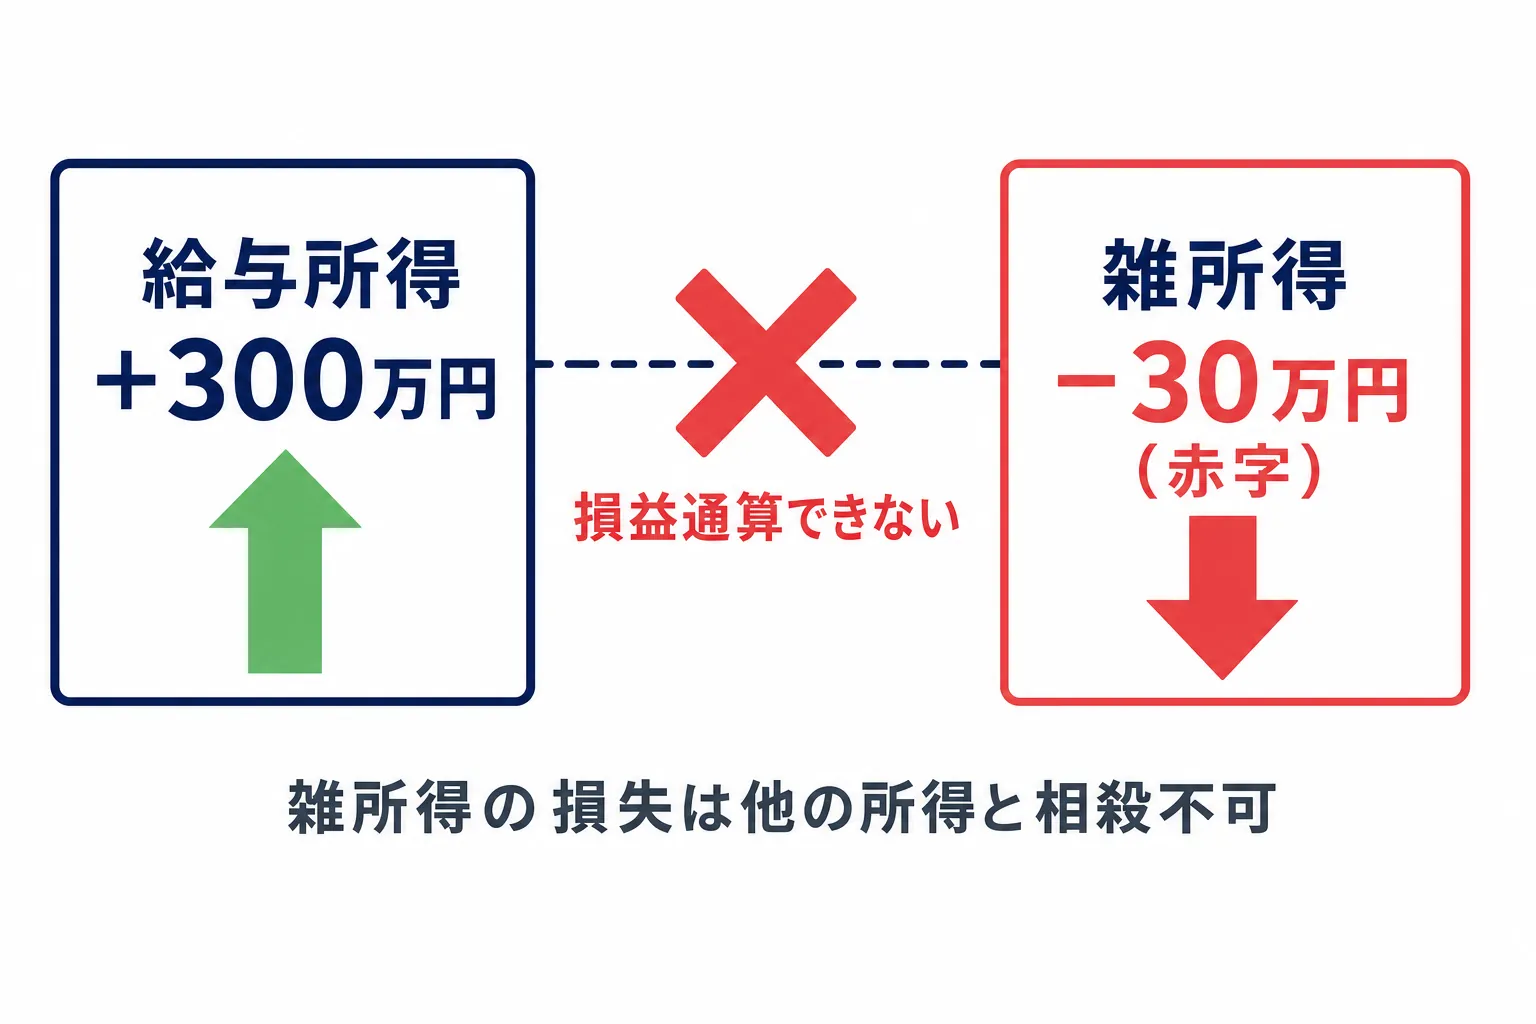
また、雑所得は他の所得(給与所得など)との損益通算(赤字を別の所得で相殺すること)ができないという特徴があります。
副業で赤字が出たとしても、給与所得から差し引いて税金を減らすことはできない、と覚えておいてください。
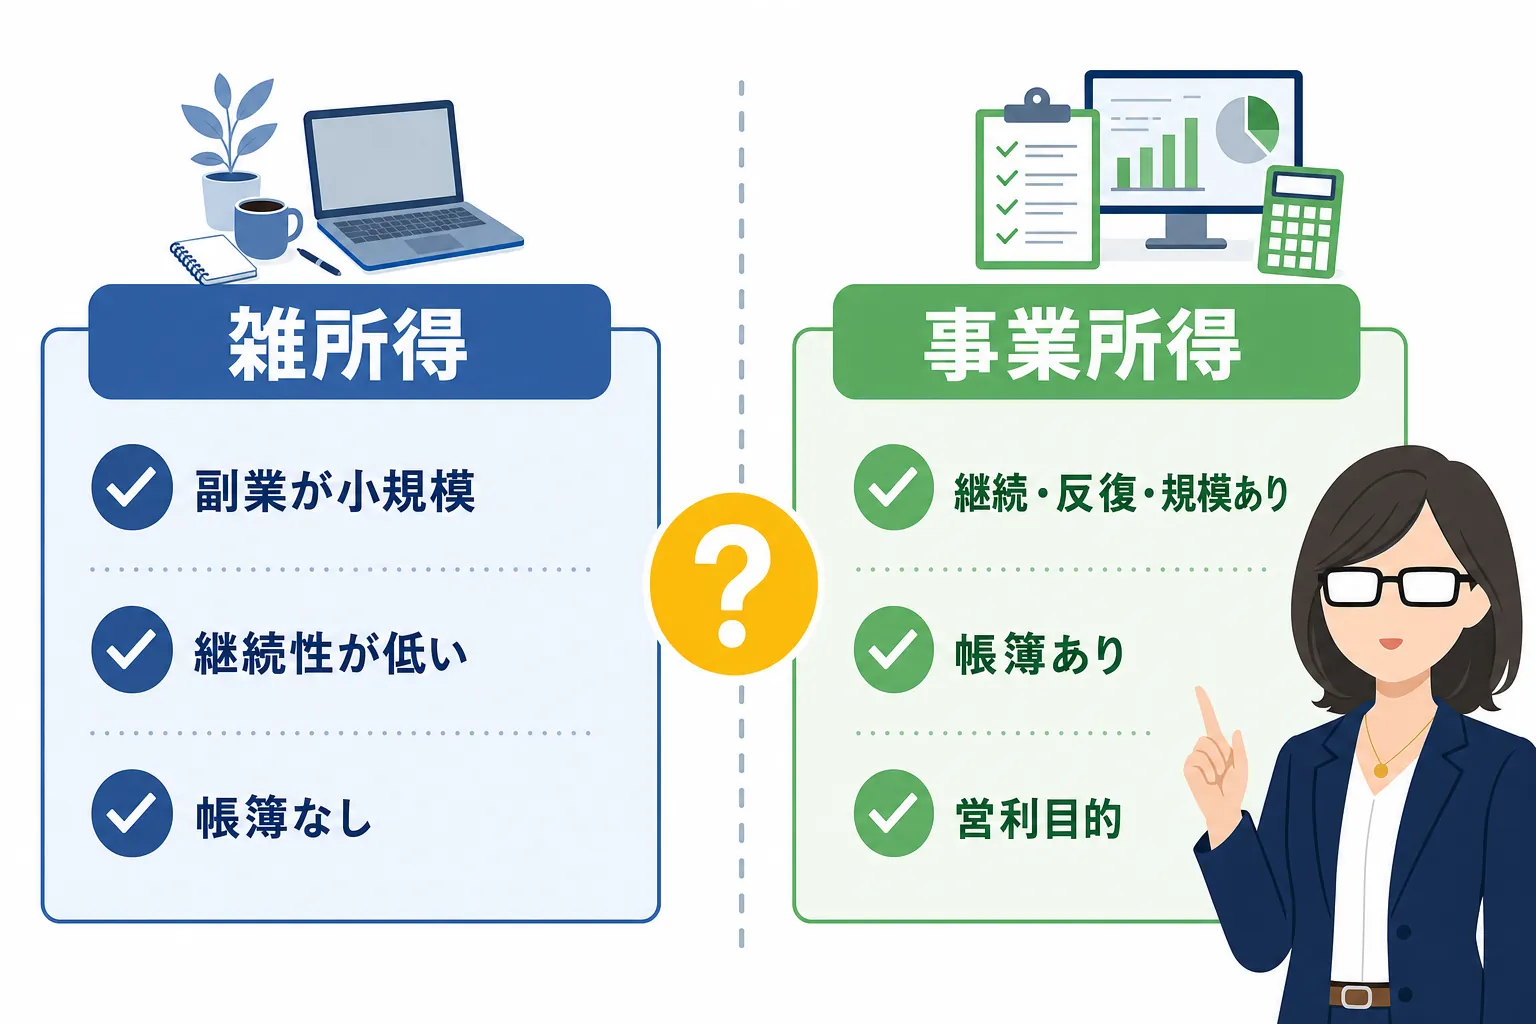
副業の規模が大きくなり、継続的かつある程度の規模で行っている場合は「事業所得」に区分されることがあります。
事業所得には以下のメリットがあります。
ただし、2022年分から判定の考え方がはっきりしました。帳簿をつけて保存していれば、事業所得と認められやすくなります。反対に、帳簿の保存がない場合は、原則として「業務に係る雑所得」になります(収入が300万円を超え、事業と認められる事実がある場合を除く)。副業で事業所得を目指すなら、最初から帳簿をつけておくことが大切です。
事業所得と業務に係る雑所得の判定については、その所得を得るための活動が、社会通念上事業と称するに至る程度で行っているかどうかで判定します。
副業所得が一定規模になってきたら、税理士に相談しながら所得区分を判断するのがおすすめです。
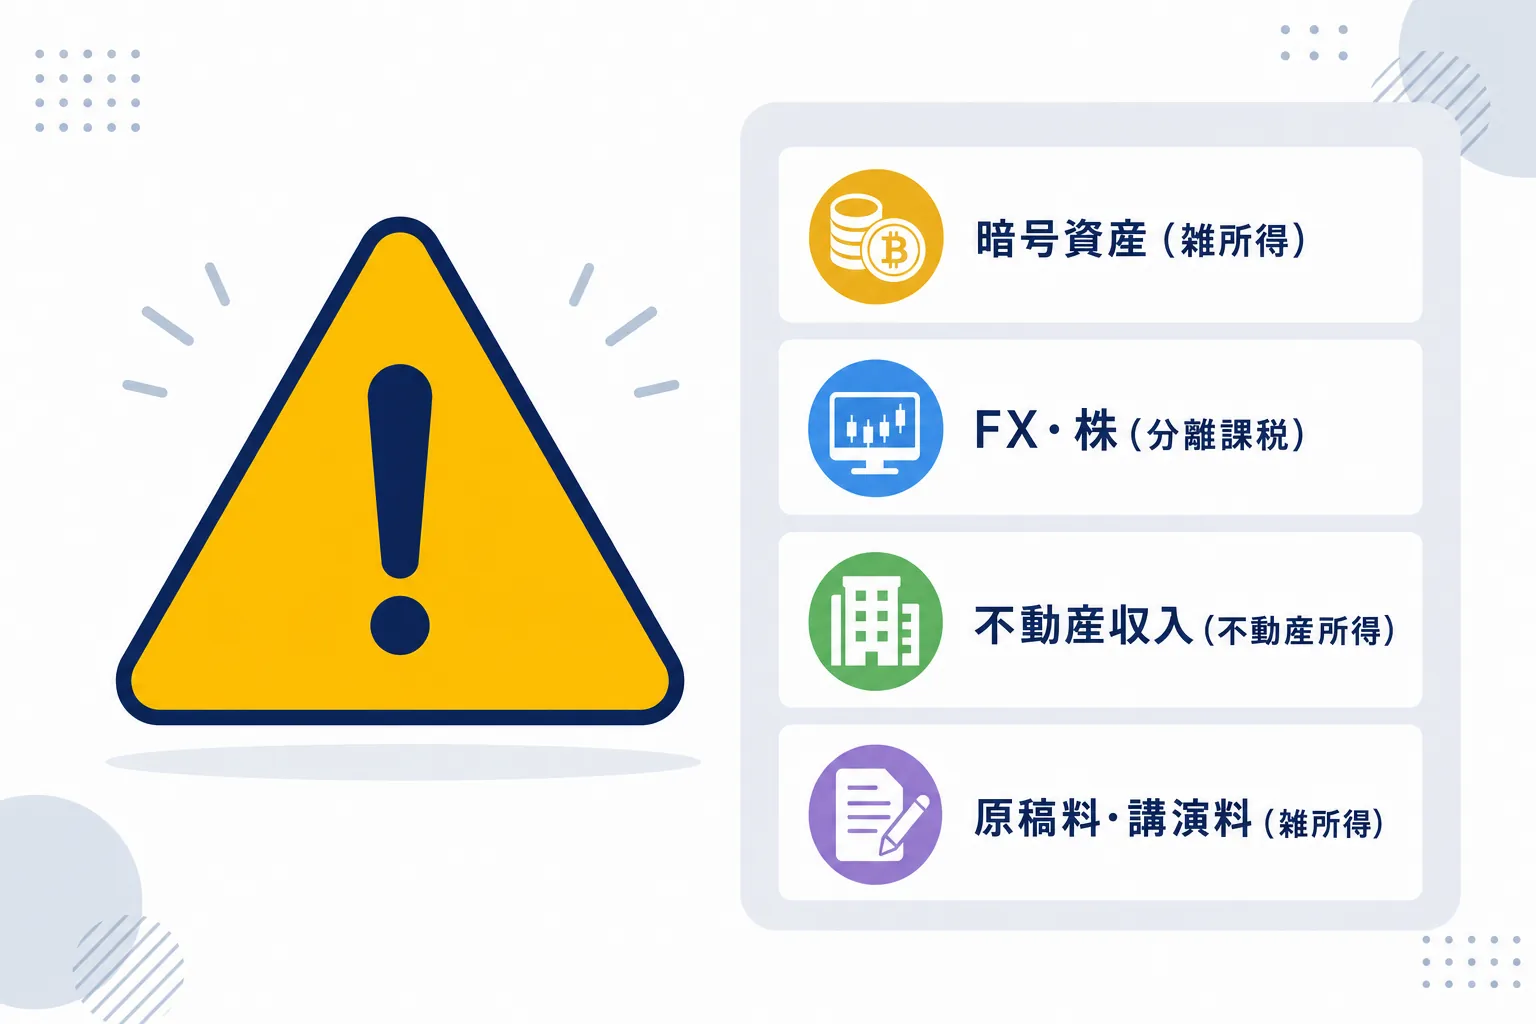
副業の種類によって、所得の計算方法や申告の注意点が変わります。
「自分の副業がどの区分に当たるのか」は国税庁のタックスアンサーで調べるか、税務署の無料相談窓口を利用するのがおすすめです。
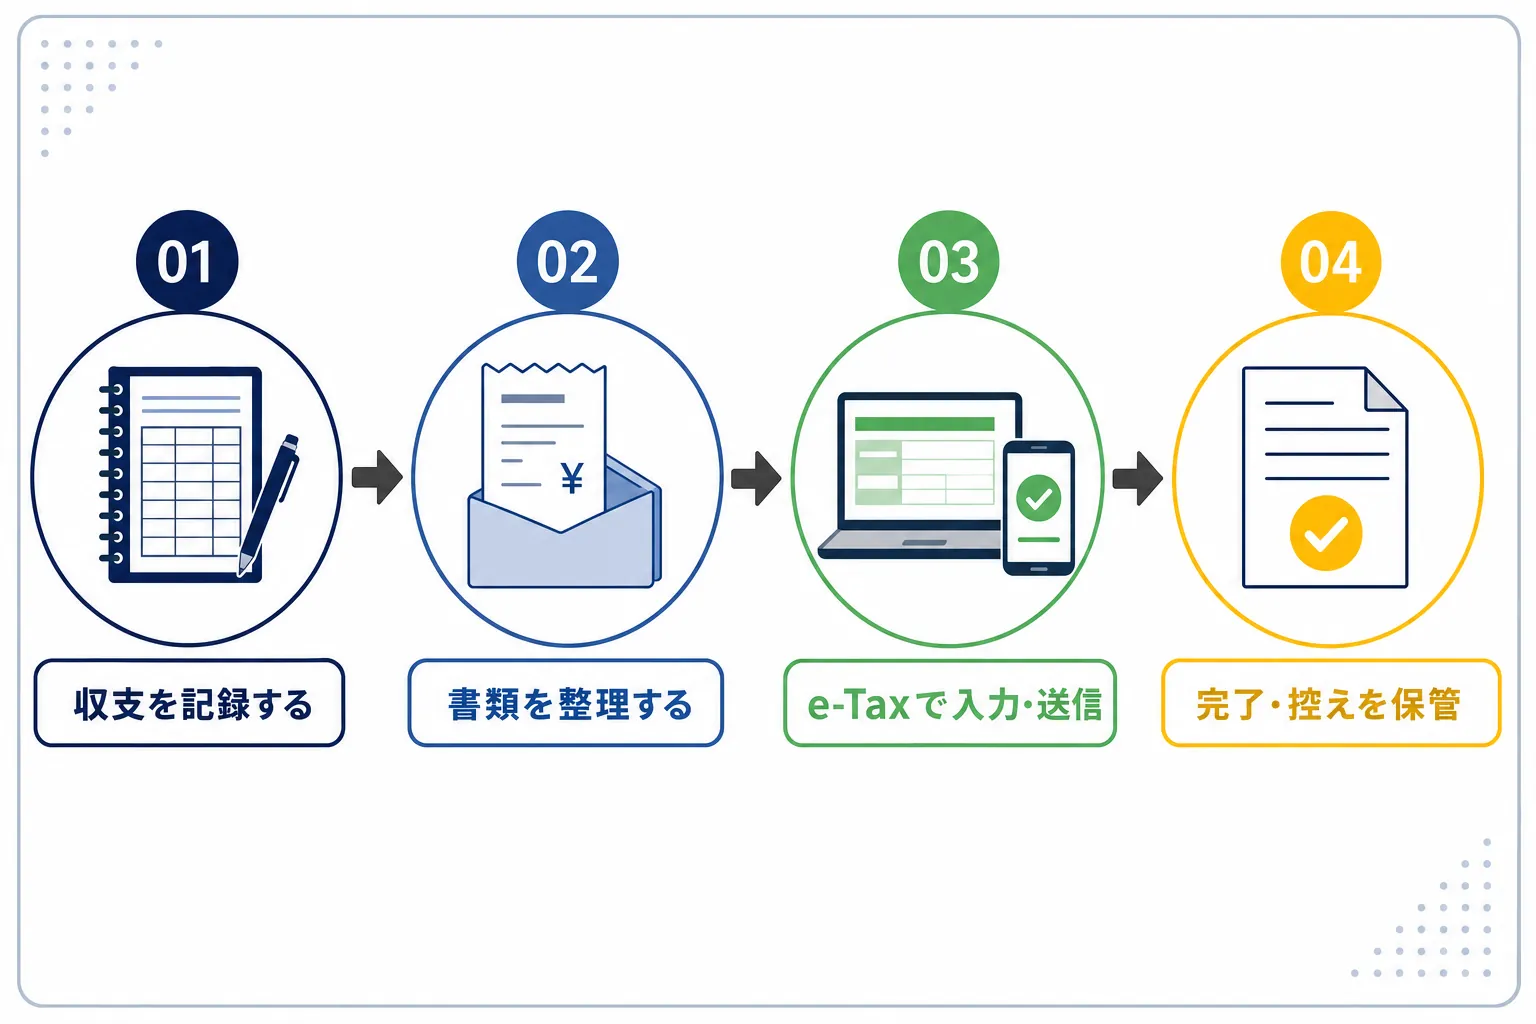
「副業所得が20万円を超えそう」となったとき、初めて確定申告をする方は何から始めればいいか戸惑いますよね。
基本的な流れをシンプルにまとめておきます。
確定申告の準備で一番大変なのが、「去年何に使ったっけ?」を思い出す作業です。
副業を始めた段階から、簡単でいいので収入と経費の記録をつけておく習慣を持つことが大切です。
フリーランス向けの会計ソフト(freee・マネーフォワードクラウド確定申告など)を使うと、銀行口座やクレジットカードと連携して自動で集計してくれるので便利です。
私のビジネス学園のメンバーでも、「会計ソフトを使い始めたら申告が怖くなくなった」という声をよくもらいます。
最初から完璧にやろうとしなくていいので、「領収書を捨てない」「入出金の記録を残す」だけでも、だいぶ楽になりますよ。
確定申告書は、税務署に直接行って紙で提出することもできますが、国税庁が提供するe-Tax(電子申告)を使うとオンラインで完結できます。
e-Taxとは、国税庁が運営するオンラインサービスです。国税に関する申告・申請・届出などの手続きをインターネット上で行うことができます。
スマホからでも申告できるようになっていて、マイナンバーカードがあれば比較的スムーズに手続きできます。
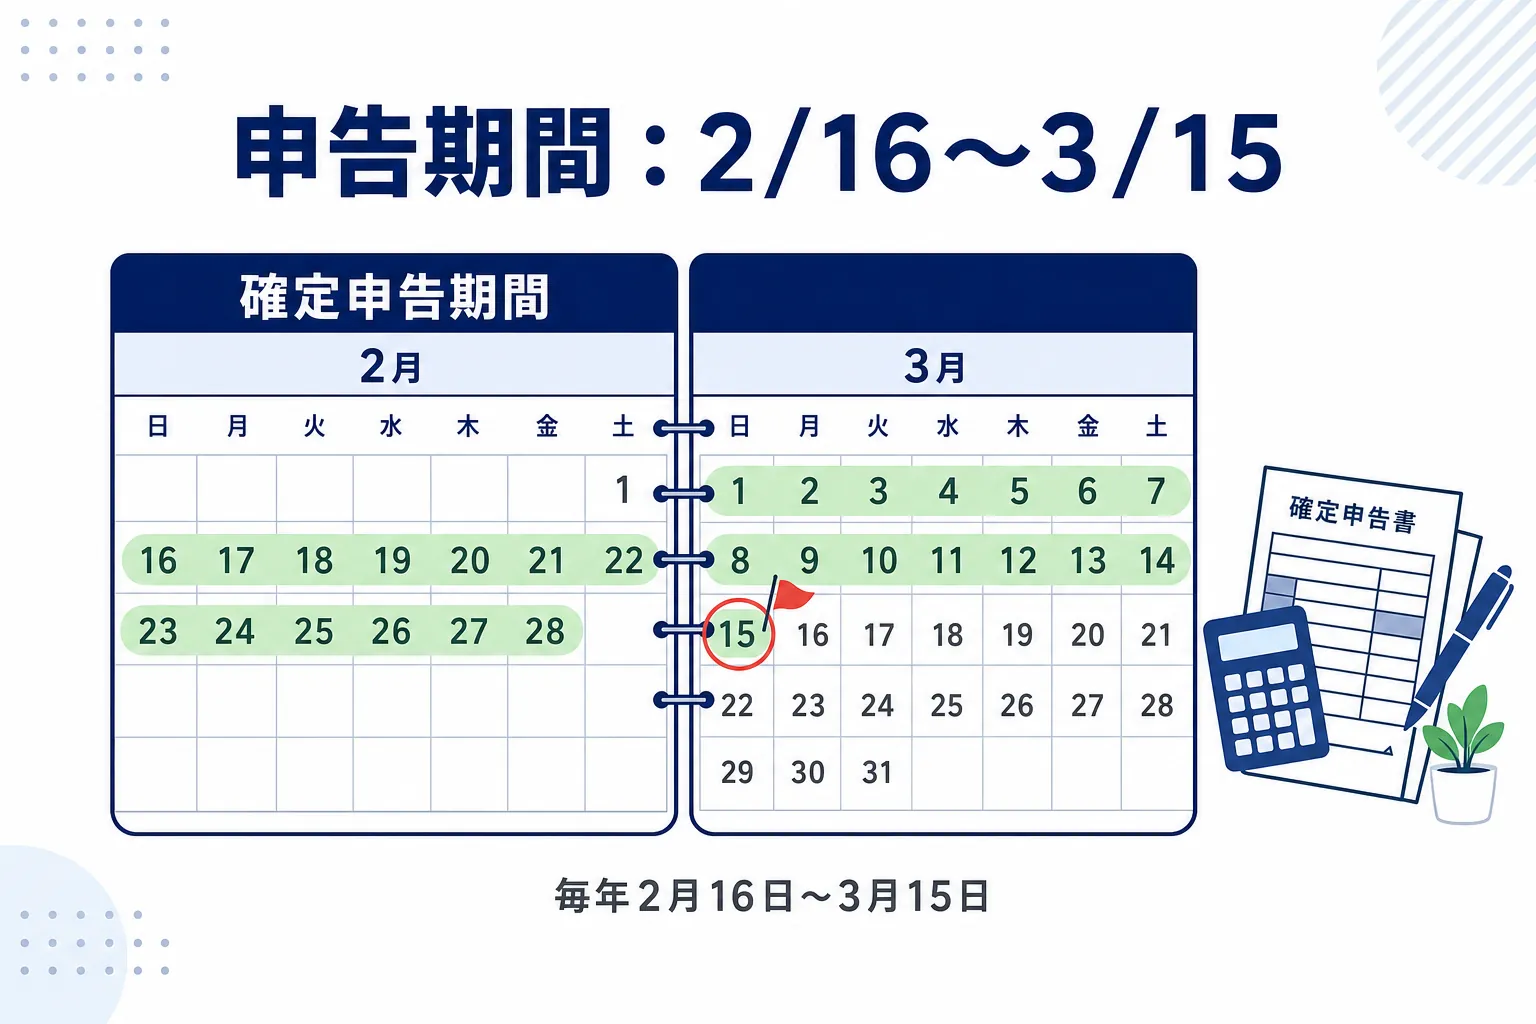
確定申告の期間は、原則として毎年2月16日〜3月15日です。
副業で追加納税が必要な場合は、この期間内に申告と納付を行います。
クレジットカードやコンビニ払いでも納付できるようになっていて、以前より手続きが楽になっています。
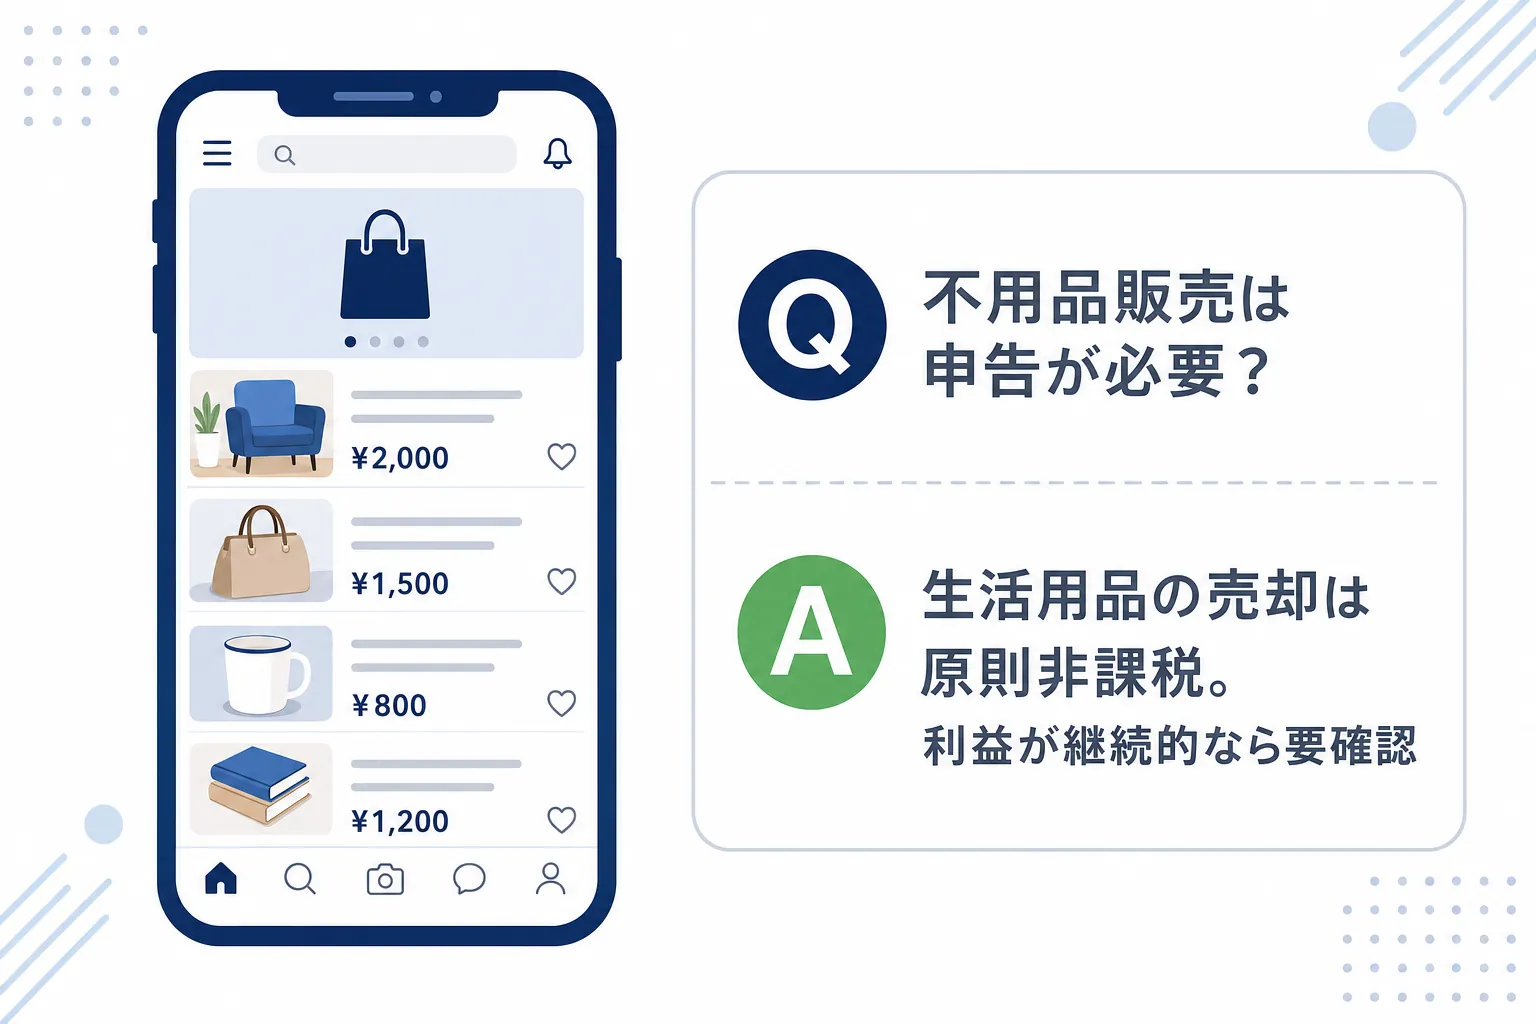
A. 原則として、生活用品(私物)を売った場合は非課税扱いになります。
国税庁の見解では、日常生活で使っていた品物を個人が売る場合は「生活動産の譲渡」として課税の対象外とされています。
ただし、せどり(転売目的で仕入れて販売する)の場合は雑所得として課税対象になります。
「趣味で作ったハンドメイド品を売る」「不用品を整理して売る」は原則非課税ですが、「利益を出す目的で購入→販売する」ケースは申告が必要になることが多いです。
迷った場合は税務署の相談窓口に問い合わせるのが確実です。
A. 申告義務がある方が確定申告をしなかった場合、以下のペナルティが発生することがあります。
意図的に申告しなかった場合は、重加算税(35〜40%)が課される可能性もあります。
「わからないから放置」は一番リスクが高い選択肢です。
申告が必要かどうか判断がつかない場合は、早めに税務署の無料相談窓口を使うことをおすすめします。
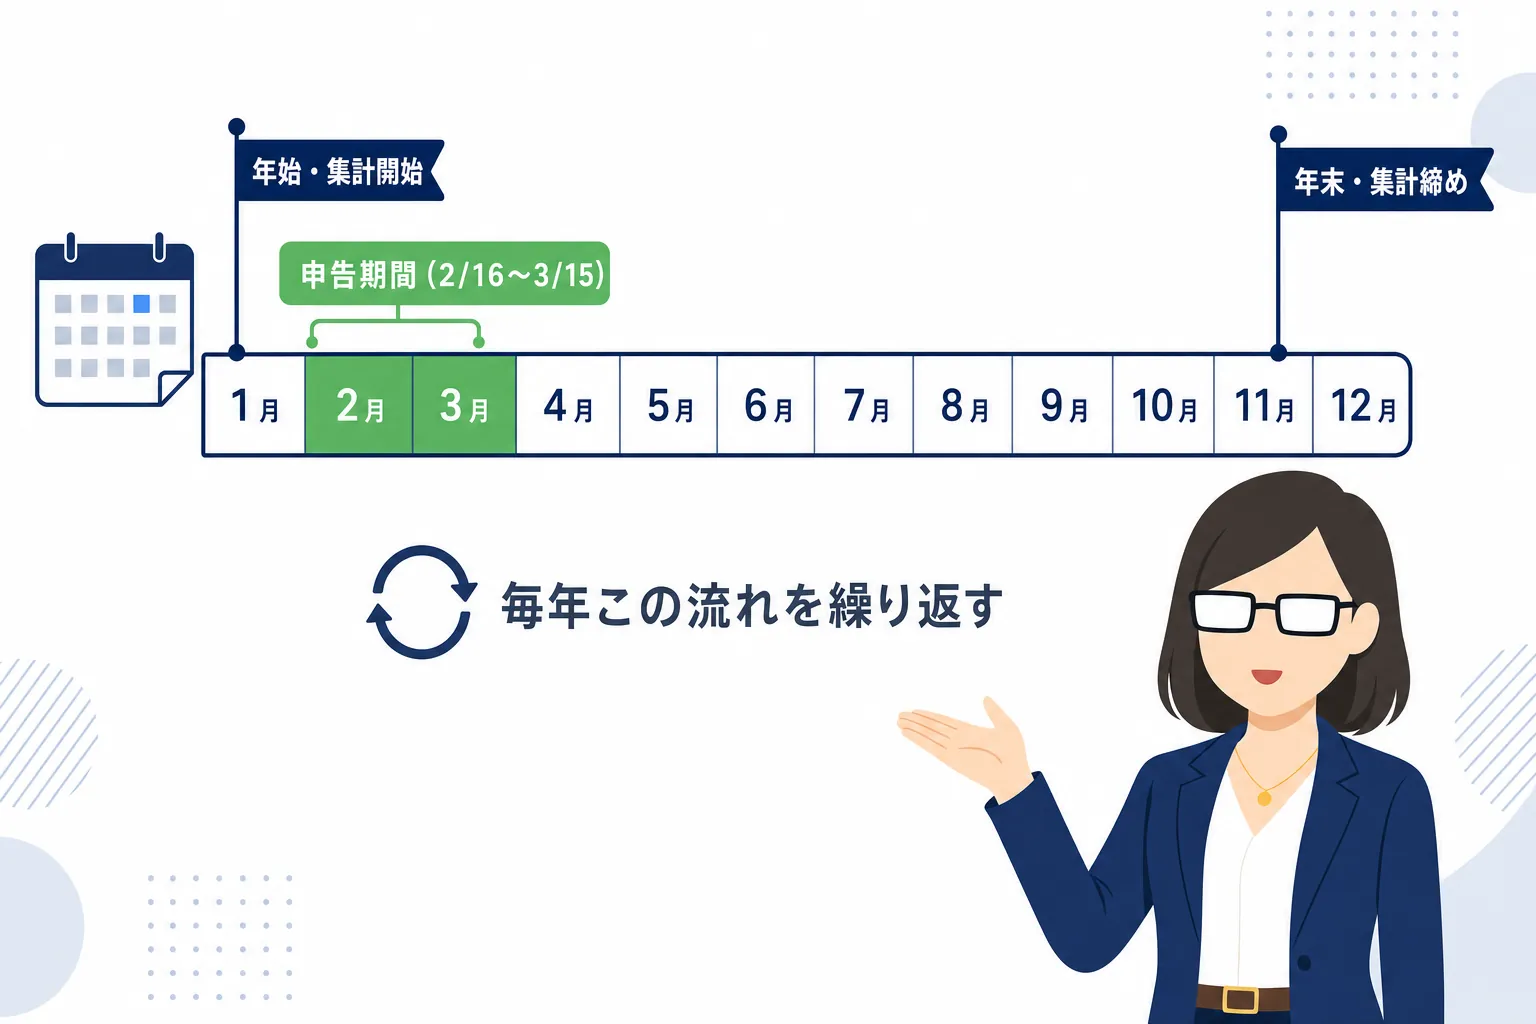
A. はい、所得税の確定申告は「その年の副業所得が20万円を超えた年」に行う必要があります。
20万円を超えた年もあれば超えなかった年もある、という場合は、年度ごとに判断します。
ただし、住民税の申告は毎年必要になる場合があります(確定申告をしない年は市区町村への住民税申告が別途必要)。
副業の規模が大きくなってきた場合は、毎年確定申告をするのが一番シンプルで確実な対応です。
A. 副業収入がゼロ(活動はしていたが売上が発生しなかった)場合は、原則として所得税の確定申告も住民税の申告も不要です。
ただし、副業のための経費を使って赤字になった場合(事業所得として認められている場合は損益通算できることも)は、申告することで節税になるケースがあります。
「収入がゼロだからまだ大丈夫」の段階から収支の記録だけはつけておくと、後々の申告がスムーズになりますよ。
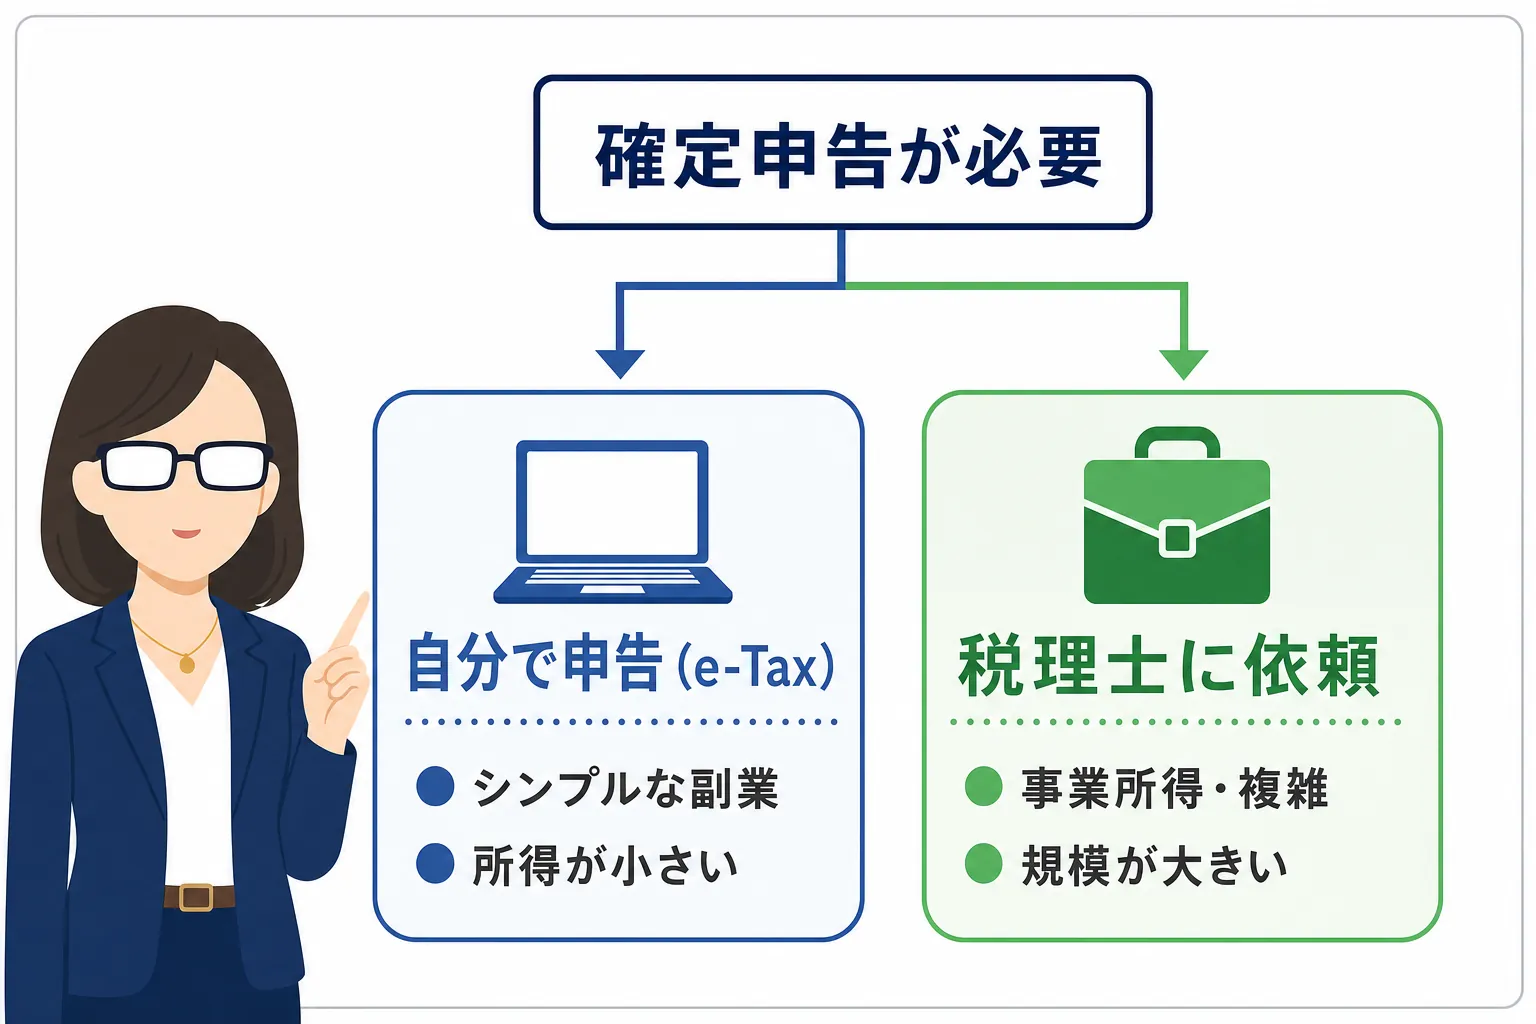
A. 副業収入がシンプルで規模も小さい場合(雑所得のみ、経費もわかりやすい)は、e-Taxを使って自分で申告することは十分可能です。
国税庁の確定申告書等作成コーナーは画面の案内に沿って入力するだけで申告書が作れる設計になっていて、以前より格段に使いやすくなっています。
一方で、以下のような場合は税理士への相談を検討すると安心です。
税理士費用は確定申告の依頼で5〜15万円程度が相場ですが、節税効果がそれを上回るケースもあります。
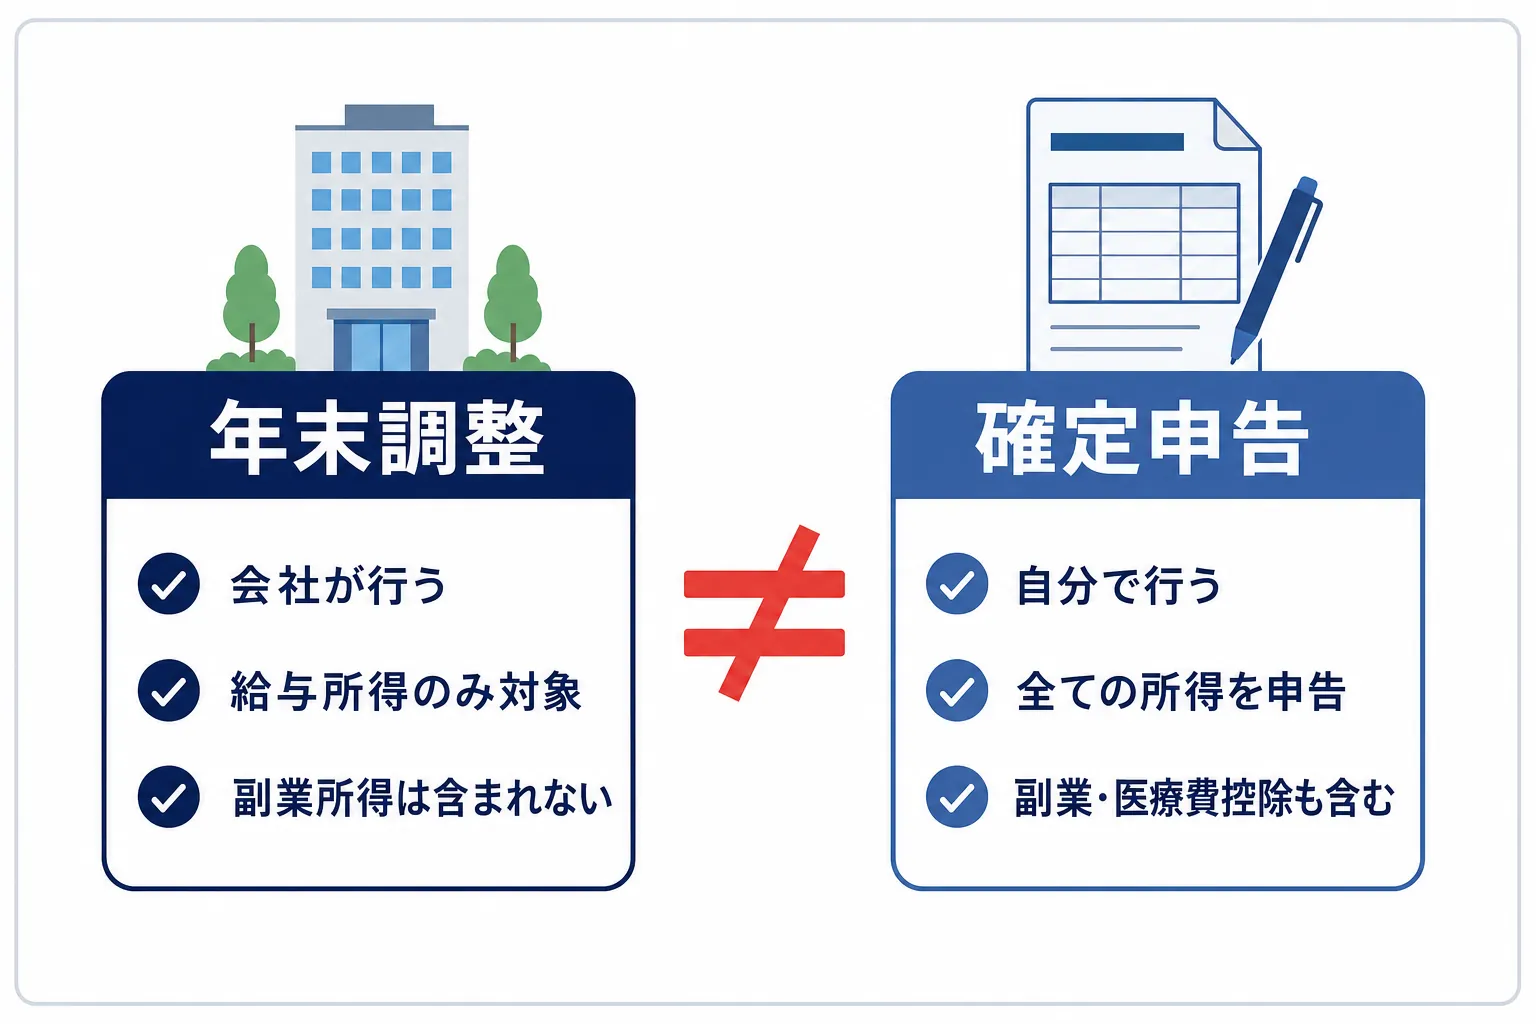
A. 年末調整は、会社が従業員の給与に関する税金計算をまとめてやってくれる制度です。
副業(給与以外の所得)は年末調整の対象外なので、副業所得が20万円を超えた場合は、年末調整とは別に自分で確定申告する必要があります。
「年末調整があれば自分で何もしなくていい」と思っていた方は、ここで認識を改めていただけると安心です。
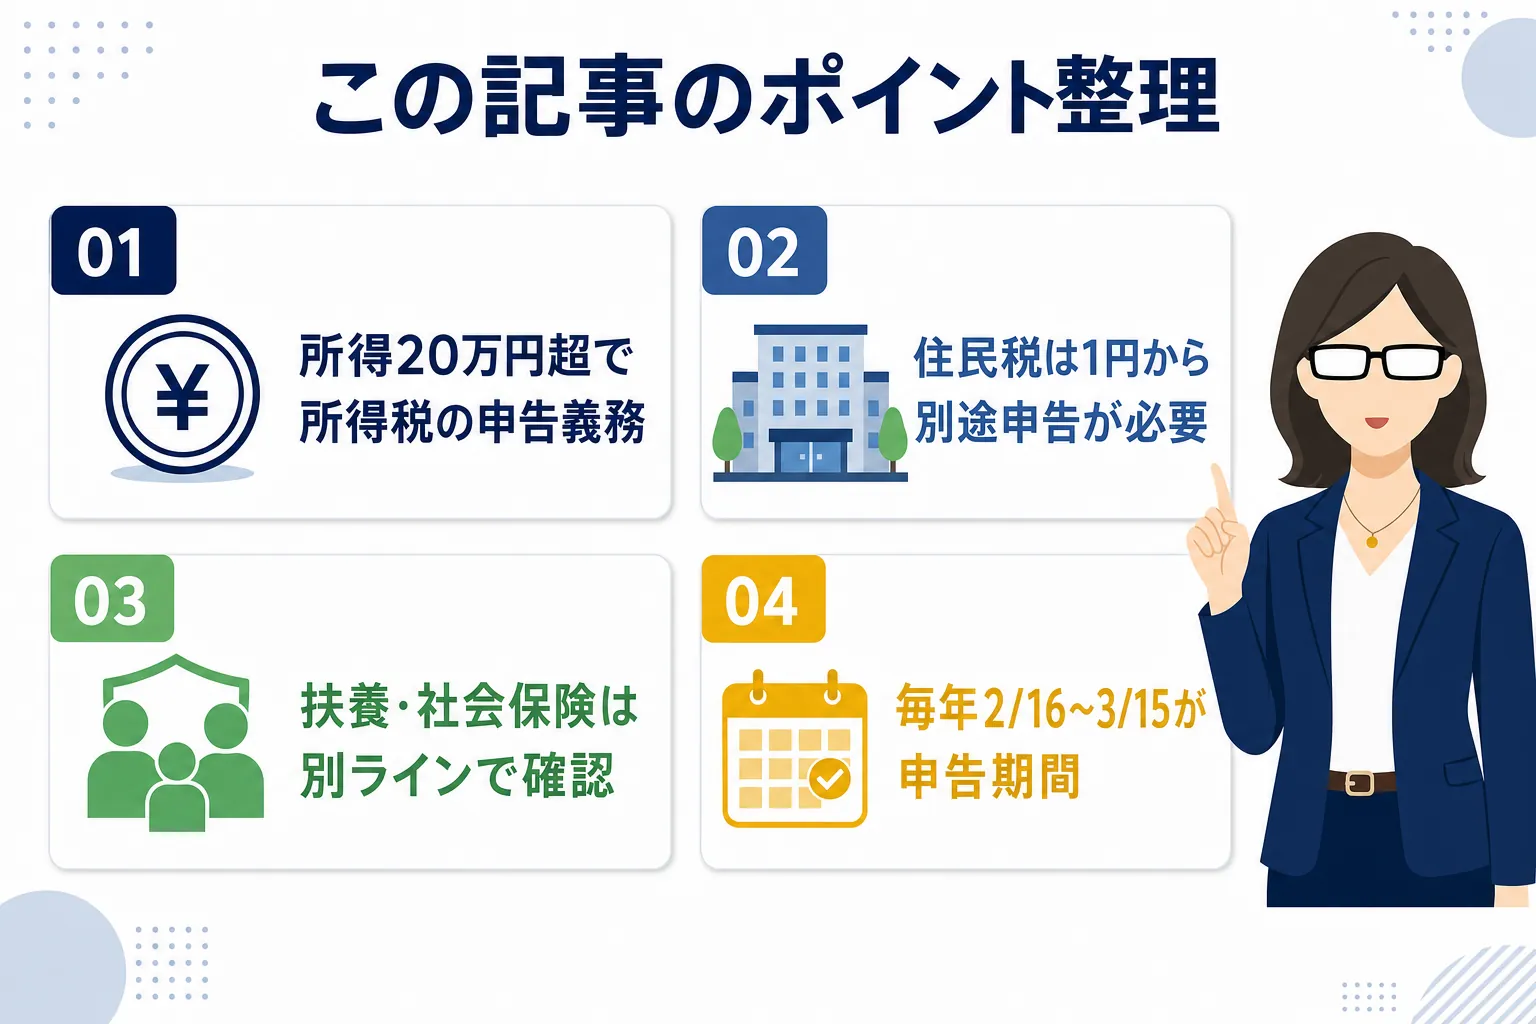
副業の確定申告について、ここまで整理してきました。
最後に大事なポイントをまとめますね。
「税金のことがわからなくて副業に踏み出せない」という気持ち、とてもよくわかります。
でも、仕組みを一度理解してしまえば、あとは毎年同じ流れを繰り返すだけです。
わからないことがあれば、税務署の無料相談窓口やe-Taxのヘルプデスクを積極的に使ってみてください。
プロが丁寧に教えてくれますし、「相談したら変に思われる」なんてことは全くないので安心してくださいね。
副業を安心して始めるための土台として、この記事がお役に立てれば嬉しいです。