主婦の副業で扶養から外れないかどうかの目安は、2026年(令和8年分)からは2つあります。
税金なら「合計所得62万円以下」、社会保険なら「年収130万円未満」です。
「副業を始めたいけど、扶養から外れたら損しちゃうのかな…」
「〇〇万円の壁っていろいろ聞くけど、結局いくらまでならいいの?」
検索してここにたどり着いたみなさんは、そんな気持ちを抱えているのかもしれません。
ビジネス学園のメンバーからも、「扶養を外れたらどれくらい損しますか」という相談をよく受けます。
実は、扶養の線は1本ではありません。
税金、社会保険、夫の会社の家族手当と、少なくとも3つあります。
しかも、それぞれ「収入」で見るのか「所得」で見るのかが違うんですよね。
ここが頭の中で混ざっていると、まだ余裕があるのに働くのを控えてしまうことがあります。
反対に、気づかないうちに線を越えてしまうこともあるんです。
この記事では、国税庁や厚生労働省の情報をもとに、扶養の考え方を順番に整理していきます。
後半では「扶養を外れるのは本当に損なのか」を、行動経済学の視点も交えて整理しています。
最後には、よくある質問にもお答えしますね。
- 主婦の副業で関係する「扶養」は税金・社会保険・家族手当の3種類あること
- 2026年(令和8年分)からの配偶者控除の所得62万円と、社会保険の130万円の違い
- 「収入」と「所得」の違いと、パート+副業のときの数え方
- 確定申告の20万円ルール・住民税・就業規則の確認ポイント
- 扶養を外れるかどうかを金額の線だけで決めないための考え方
主婦の副業と扶養|まずは「扶養」が3種類あると知っておく
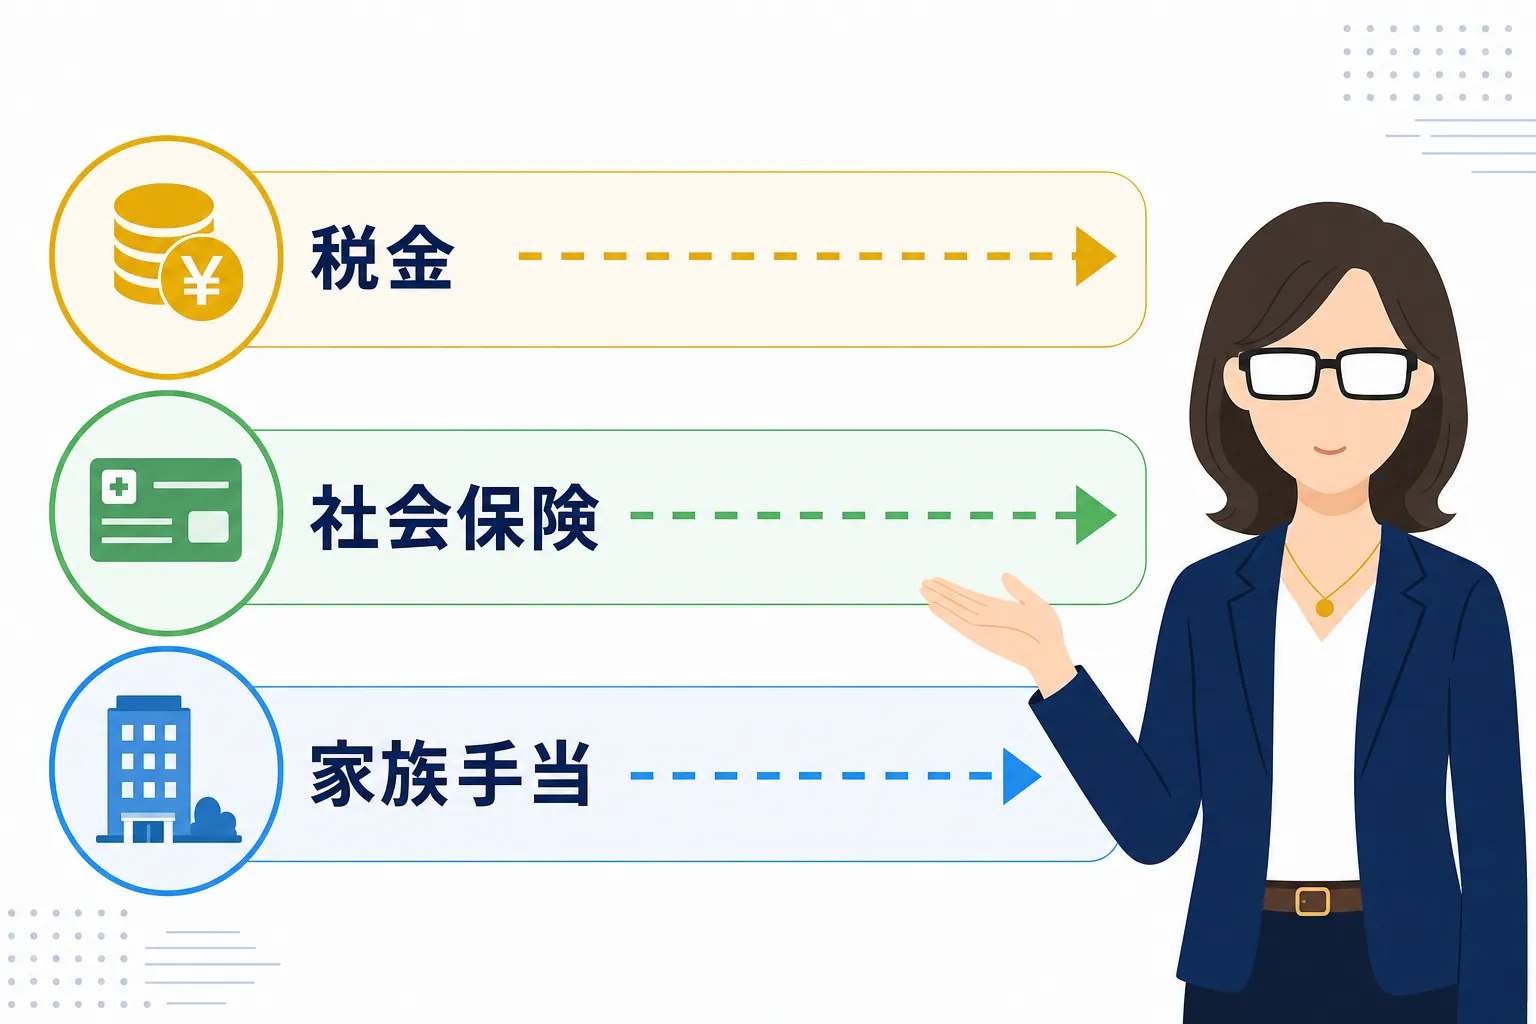
「扶養内で働きたい」と一言で言っても、その中身は3種類あります。
ひとつめは、夫の税金が軽くなる「税金の扶養」です。
ふたつめは、夫の健康保険や年金に家族として入れる「社会保険の扶養」です。
それから、夫の勤め先が独自に出している「家族手当」の基準もあります。
それぞれ判断する人も、見ている金額も違うので、ひとつずつ見ていきますね。
税金の扶養は「合計所得62万円以下」が目安
税金の扶養とは、妻の所得が一定以下のときに、夫の所得税や住民税が軽くなる仕組みのことです。
正式には「配偶者控除」と呼ばれています。
この金額は、2026年(令和8年分)から次のようになりました。
控除を受ける年の12月31日の現況で、年間の合計所得金額が62万円以下であること。給与のみの場合は給与収入が136万円以下であること。
ここ数年で何度か金額が変わっているので、ネットで見かけた古い記事の数字と食い違うことがあります。
なので、調べるときは「何年分の話か」を確かめておくと安心です。
ちなみに、ここでいう62万円は、妻自身が税金を払うかどうかの線ではありません。
夫の税金が軽くなるかどうかの線、ってことです。
しかも、62万円を少し超えたからといって、いきなり夫の控除がゼロになるわけでもないんです。
そのあたりは、後半の「扶養を外れるのは損?」のところに詳しく書いています。
社会保険の扶養は「年収130万円未満」が原則
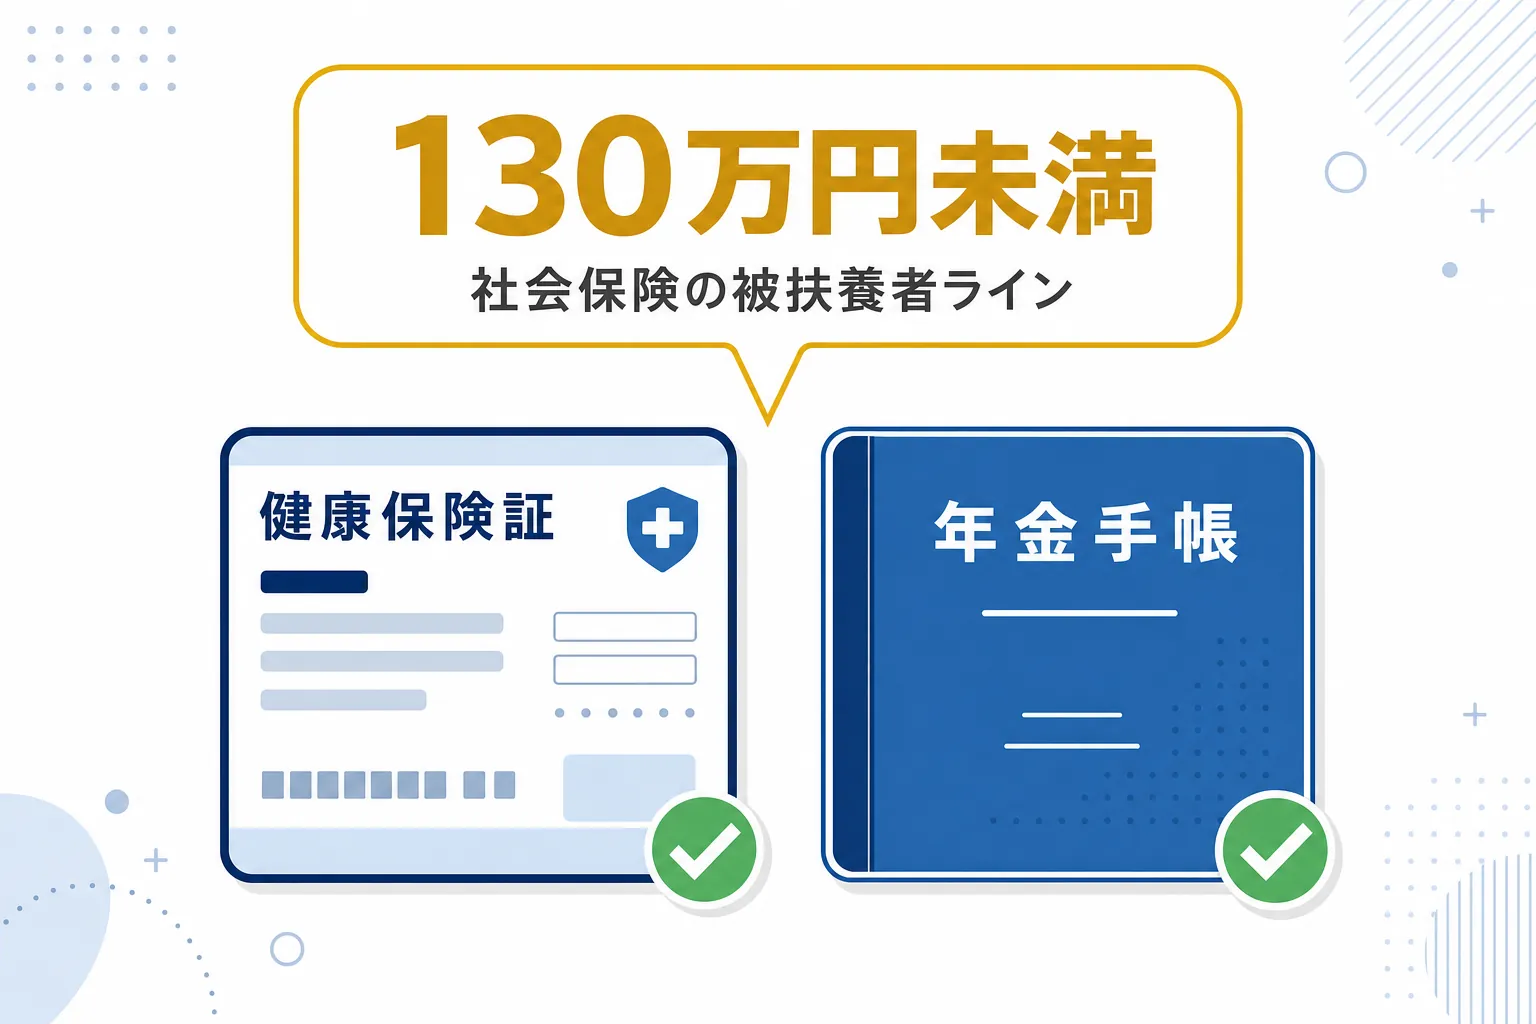
社会保険の扶養とは、夫の健康保険に家族として入り、妻自身は保険料を払わずに済む状態のことです。
会社員の夫に扶養されている妻は、年金でも保険料の負担がない形で加入できます。
この基準は、協会けんぽでは次のように説明されています。
被保険者と同一世帯に属している場合、対象者の年間収入が130万円未満(60歳以上または障害者の場合は180万円未満)であって、かつ、被保険者の年間収入の2分の1未満であること。
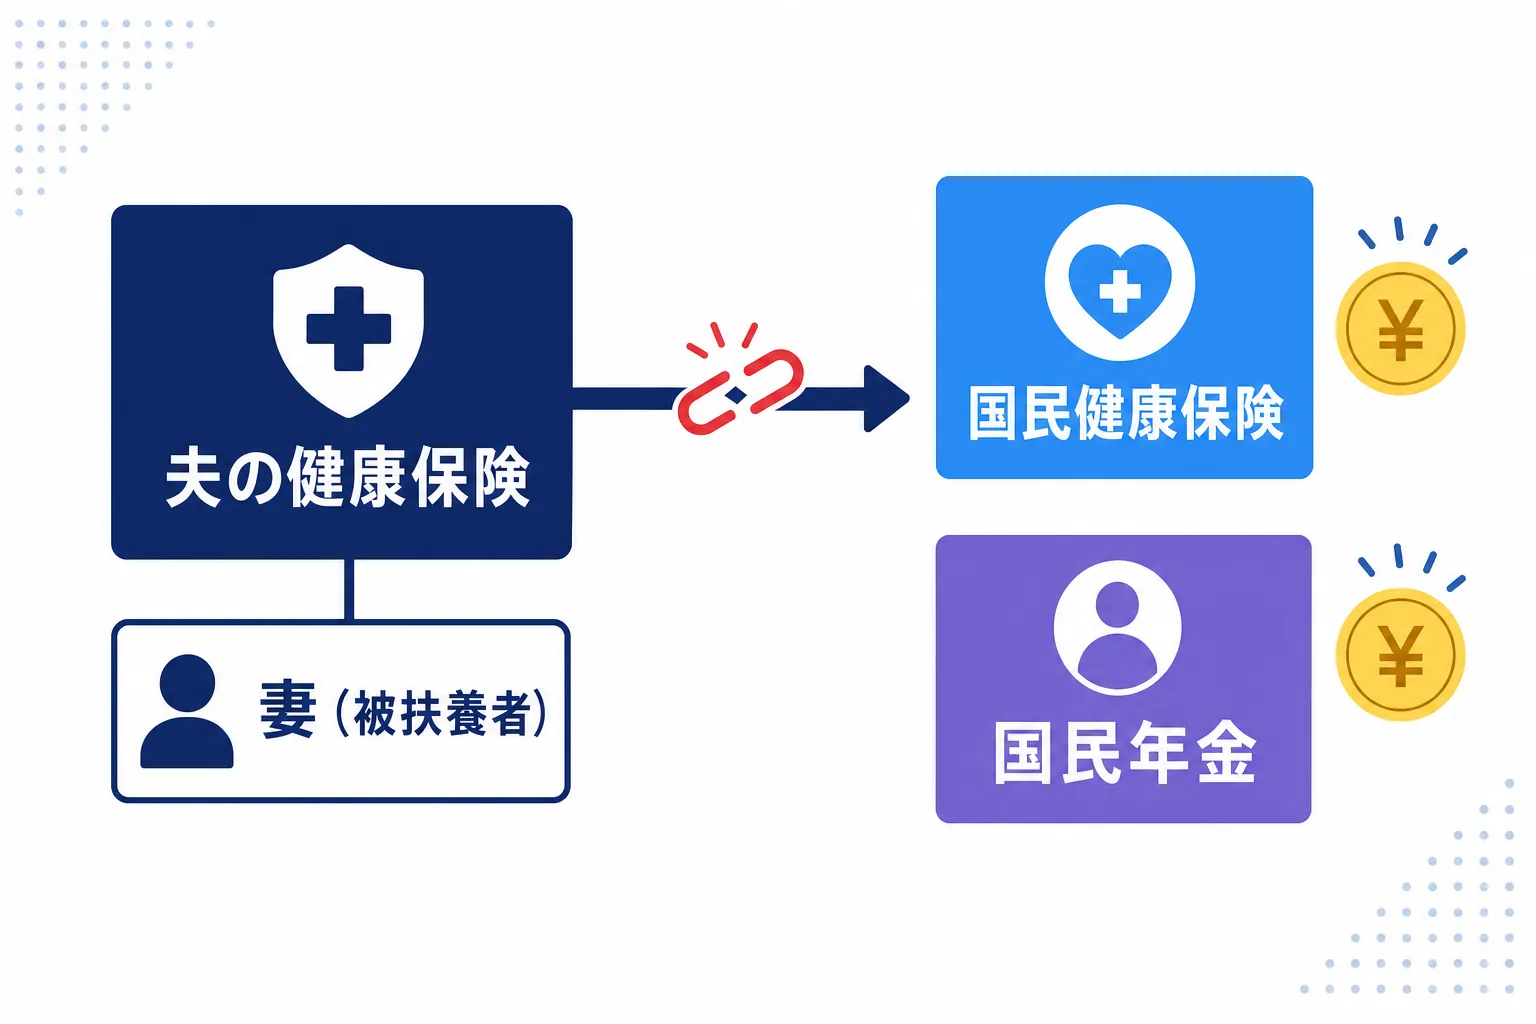
この扶養から外れると、自分で国民健康保険と国民年金に入ることになります。
そうすると、それまでかかっていなかった保険料を自分で払うことになるんですよね。
ただ、副業の収入をどう数えるか(経費を引いた金額で見るかどうか など)は、加入している健康保険によって扱いが違うことがあります。
夫の会社の健康保険組合や協会けんぽに聞いてみると、自分のケースではどう数えるのかがはっきりします。
夫の会社の家族手当は会社ごとに基準が違う
意外と見落とされがちなのが、夫の会社の家族手当です。
家族手当(配偶者手当)は国の制度ではなく、会社が独自に決めている手当なんです。
なので、税金の線に合わせている会社もあれば、社会保険の線に合わせている会社もあります。
会社独自の金額を決めているところもあるので、ネットの情報では答えが出ないんですよね。
ここを確かめずに副業を始めると、税金と社会保険の線は越えていないのに、家族手当だけ止まってしまうこともあります。
夫の会社の給与規程や就業規則を見せてもらうと、どの金額が基準になっているかが分かります。
検索上位の記事ではあまり触れられていないポイントですが、家計への影響を考えるなら、3つめの線として押さえておきたいところです。
副業の「収入」と「所得」の違い|扶養の判定で見る数字
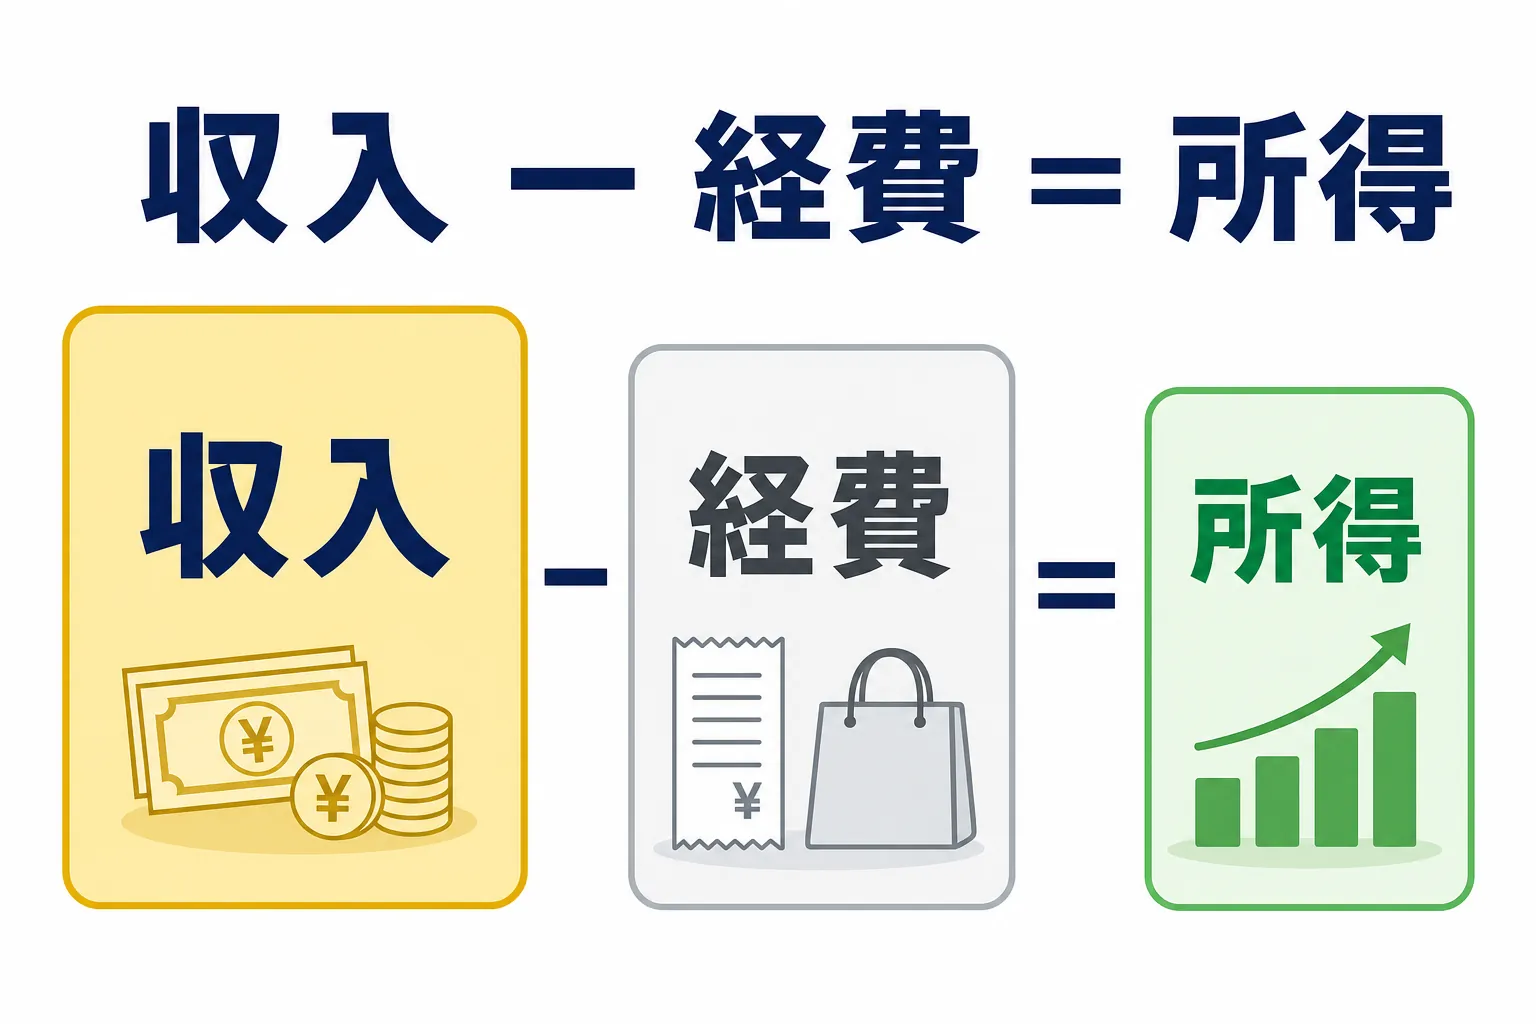
扶養の話でいちばん混乱しやすいのが、「収入」と「所得」の違いです。
ここが分かると、さっきの62万円や130万円が何を指しているのかが、ぐっと分かりやすくなります。
所得とは収入から経費を引いた金額
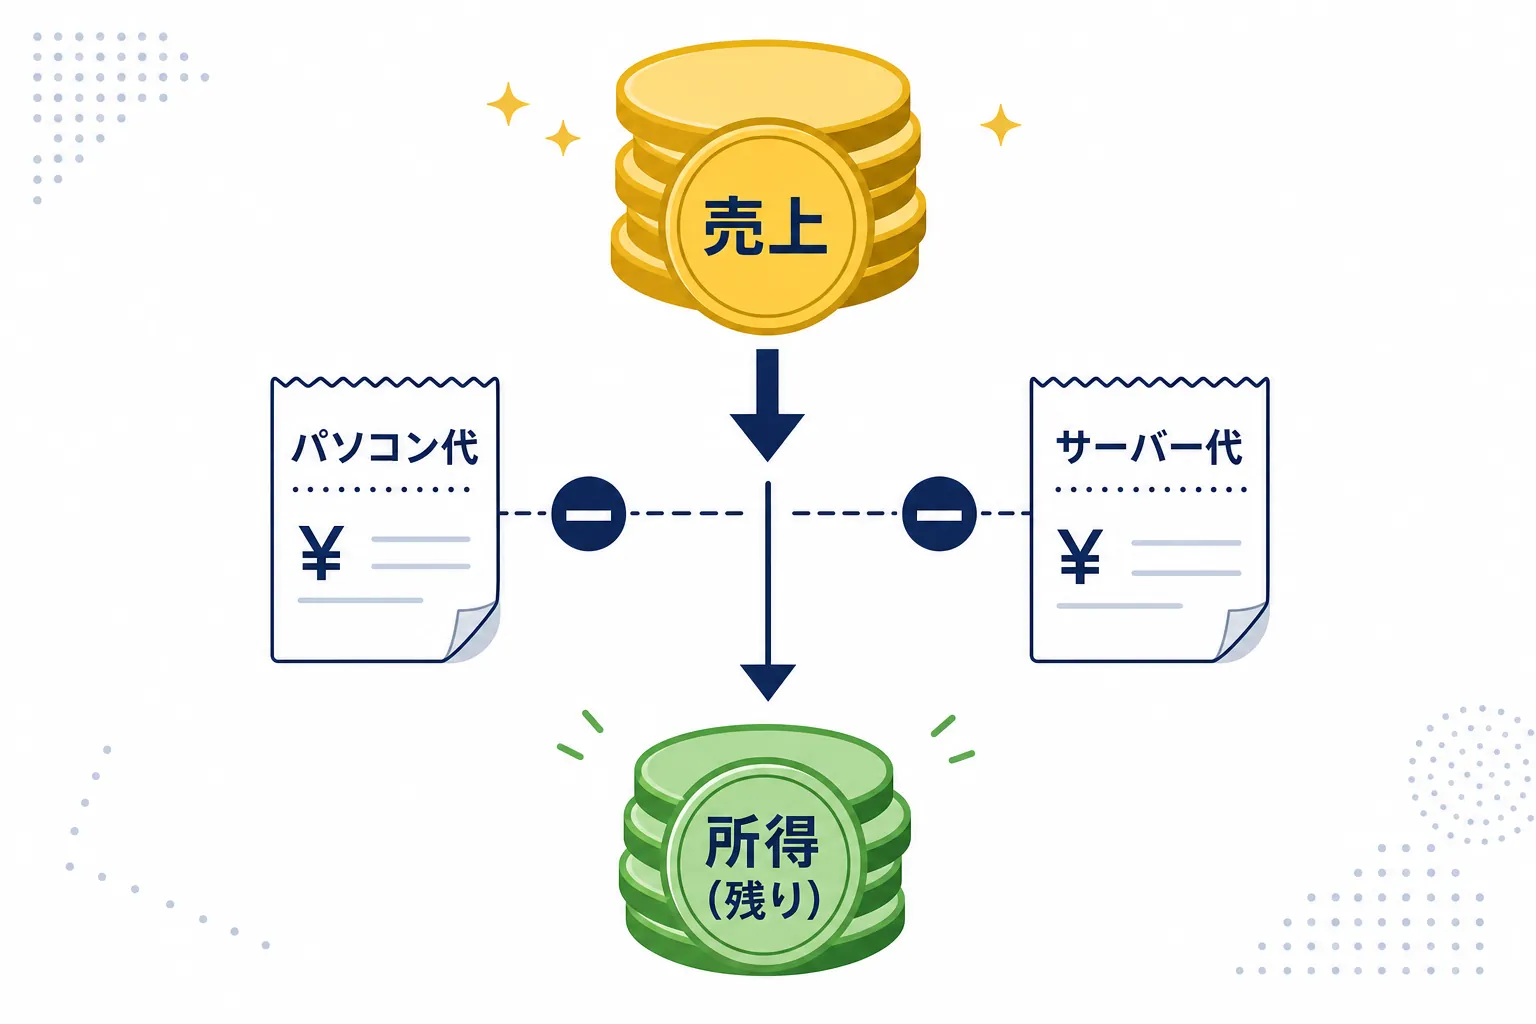
副業でいう「収入」とは、売上として入ってきたお金の合計のことです。
そして「所得」とは、収入から経費を引いた金額のことです。
例えば、ブログやライティングの副業で1年間に70万円の収入があったとします。
そのうち、パソコン代やサーバー代などで10万円の経費がかかっていたら、所得は60万円になります。
税金の扶養(配偶者控除)は、この「所得」で判定されるんです。
ということは、副業のために使ったお金をきちんと記録しておくことが大事になってきます。
経費になるのは、あくまで副業のために使ったものです。
家族で使っているものなら、副業に使っている割合だけを経費にする考え方もあります。
レシートや明細を月ごとにまとめておくだけでも、年末に「いくら使ったっけ…」と慌てずに済みますよ。
パート+副業の主婦は合計所得で考える
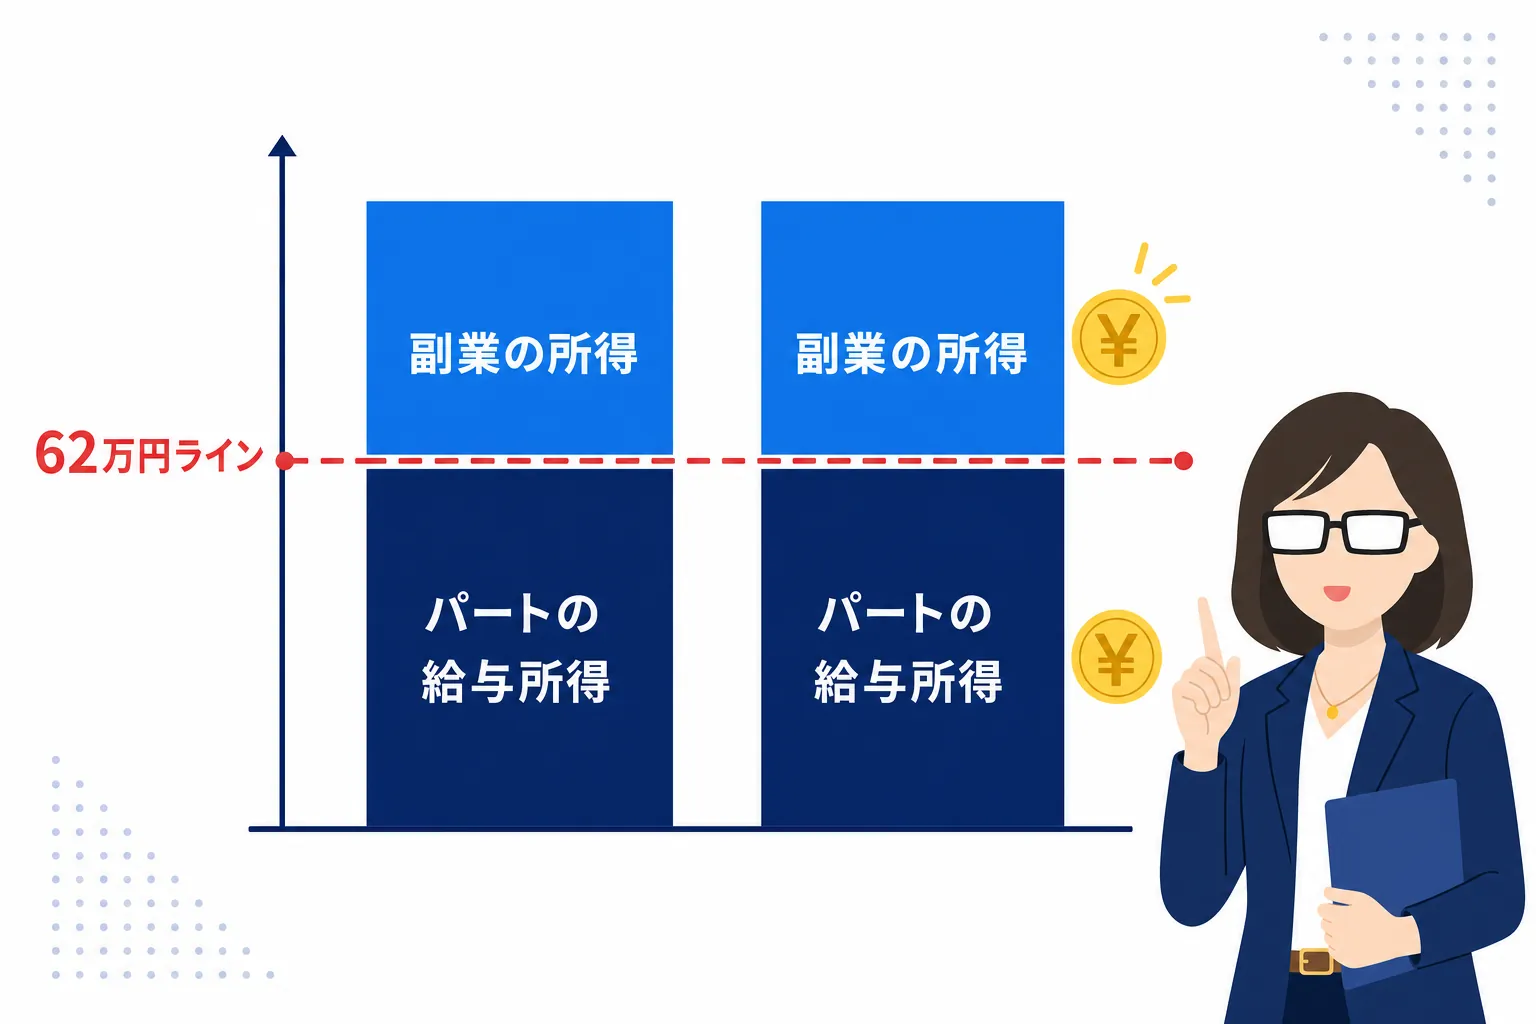
パートで働きながら副業もしている場合は、両方を足した「合計所得」で考えます。
パートのお給料にも、給与所得控除という差し引きの仕組みがあります。
給与のみなら給与収入136万円以下が目安になるのは、この差し引きがあるからなんですね。
そこに副業の所得が加わると、2つを足した金額が62万円以下かどうかで判定されます。
つまり、パートの収入が多い人ほど、副業に使える余裕は小さくなります。
反対に、パートの時間を少し減らして副業を育てていく、という選び方もできます。
自分のパート収入がいまどのくらいかを先に確かめておくと、副業でどこまで伸ばせるかが見えてきますね。
副業の所得は「雑所得」になることが多い
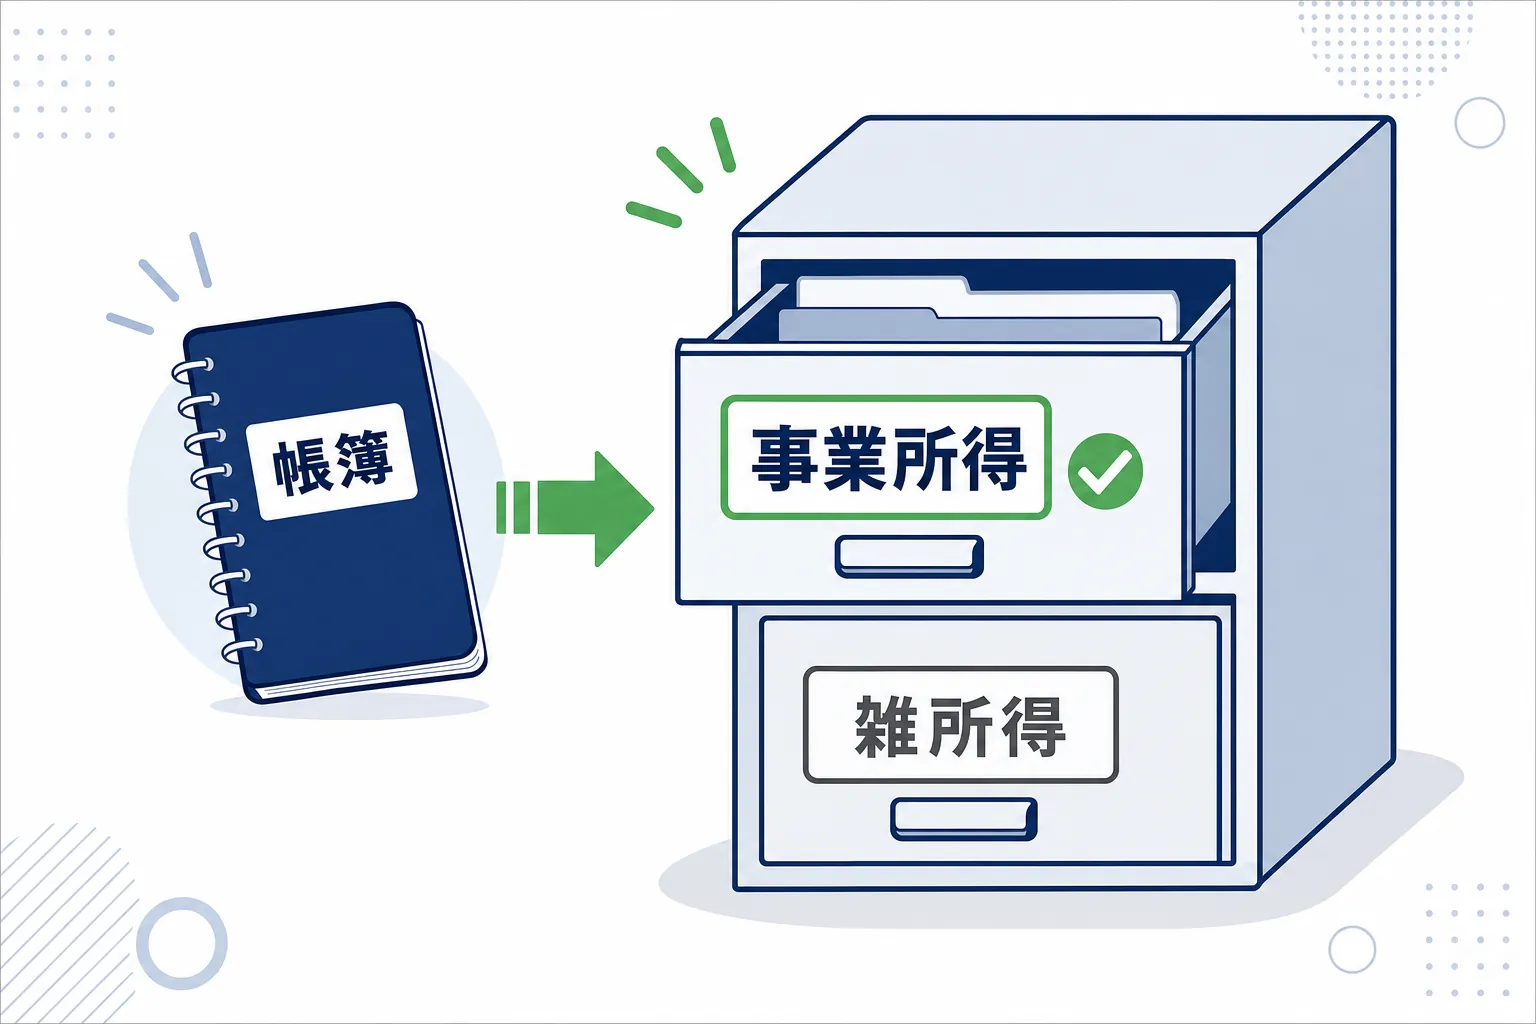
副業で得たお金は、税金の世界では「事業所得」か「雑所得」のどちらかに分けられることが多いです。
どちらになるかは、その仕事が社会的に見て事業と言えるかどうか(社会通念)で判断されます。
しかも、帳簿書類を保存していない場合は、原則として「業務に係る雑所得」として扱われることになっています。
なので、副業を始めたばかりの主婦の方は、雑所得になるケースが多いです。
とはいえ、雑所得でも事業所得でも、「収入から経費を引いて所得を出す」という基本は同じです。
扶養との関係を考えるときも、まずは所得がいくらになりそうかを見ればOKです。
開業届を出すかどうかで迷っている方は、副業の開業届は出すべき?出さない場合との違いと会社バレ・扶養の不安を整理でくわしくまとめています。
社会保険の130万円は「見込みの収入」で見ることが多い
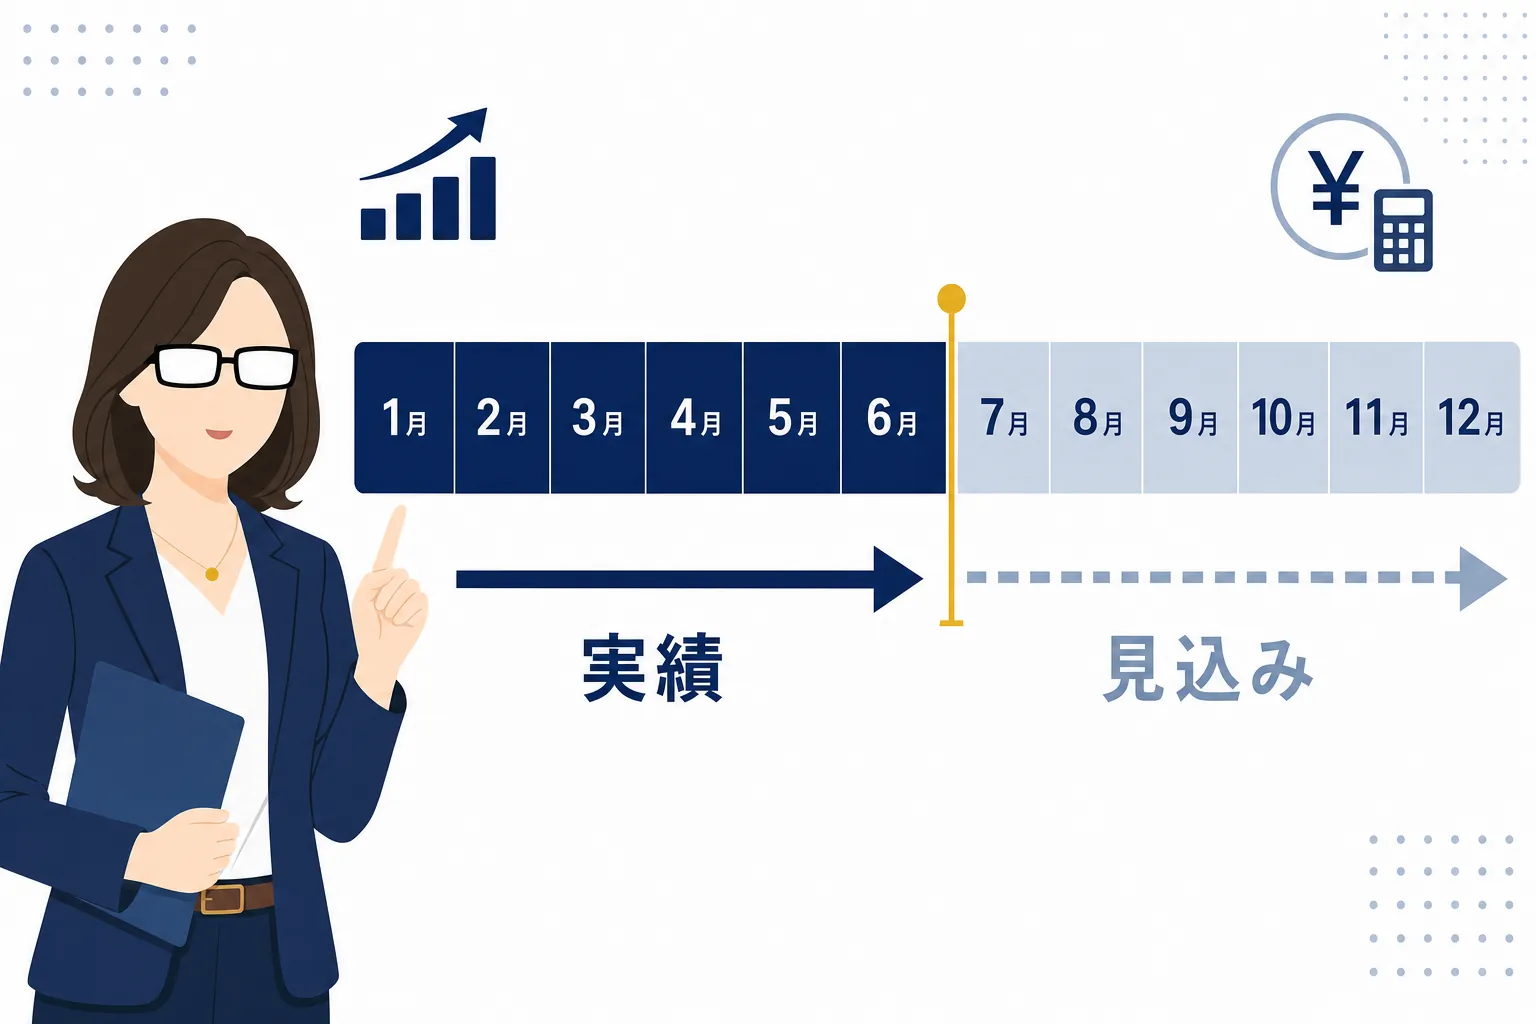
ここは見落としやすいんですが、税金と社会保険では、金額の数え方の期間が違います。
税金の扶養は、1月から12月までの1年間で実際にいくらだったかで決まります。
一方で、社会保険の扶養は、これから先の1年間でいくらくらいになりそうか(見込み)で判断されることが多いです。
なので、ある月に副業の収入が大きく増えると、「この先も同じペースなら130万円を超えるのでは」と確認されることもあります。
2026年4月からは、パートの収入を労働契約書の賃金で見込む取り扱いが始まりました。ただしこれは、ほかの収入が見込まれない人が対象です。副業の収入がある場合は、その分も合わせて見込みを確かめられます(厚生労働省「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」)。
さっきもお伝えしたとおり、副業の収入の数え方は健康保険によって違いがあります。
「税金は大丈夫だったから、社会保険も大丈夫」とは限らないので、別々に考えておくのが安心です。
扶養内で副業するときの確定申告と住民税
扶養の金額と一緒に気になるのが、「確定申告はいるの?」「住民税はどうなるの?」という点ですよね。
ここは、パート収入があるかどうかで話が少し変わります。
20万円ルールはパートなど給与がある人の話
よく聞く「副業が20万円以下なら確定申告はいらない」というルールは、給与をもらっている人の話です。
給与を1か所から受けていて、かつ、その給与の全部が源泉徴収の対象となる場合において、給与所得及び退職所得以外の所得の金額の合計額が20万円を超える人
ここでも「所得」と書かれているので、収入から経費を引いた金額で見ます。
パートで働いている主婦の方なら、副業の所得が20万円を超えるかどうかがひとつの目安になります。
反対に、パートをしていない専業主婦の方は、そもそも給与所得者ではないので、この20万円ルールは当てはまりません。
確定申告がいるかどうかは別の考え方になるので、副業の確定申告はいくらから?20万円ルールと住民税をやさしく整理で、パターン別に整理しています。
20万円以下でも住民税の申告はいる
ここは勘違いしやすいところなんですが、確定申告がいらなくても、住民税の申告は別に必要です。
20万円ルールは、あくまで国に納める所得税の話なんですよね。
住民税には同じような「20万円以下なら申告不要」という決まりはありません。
なので、確定申告をしない場合は、住んでいる市区町村に住民税の申告をすることになります。
ちなみに、確定申告をした場合は、その情報が市区町村にも伝わるので、住民税の申告を別にする必要はありません。
どちらの手続きになるのかを把握しておくと、「申告を忘れていた」ということを防げます。
住民税の徴収方法と、パート先や会社に知られる流れ
パート先や会社に副業を知られたくない、という気持ちもありますよね。
副業のことが勤め先に伝わるきっかけになりやすいのが、住民税です。
住民税は通常、お給料から天引きされるので、副業で増えた分も一緒に天引きされると、金額の変化から気づかれることがあります。
そこで関係してくるのが、確定申告書にある「住民税の徴収方法」の欄です。
給与・公的年金等以外の所得に係る住民税の徴収方法について、「給与から差引き(特別徴収)」又は「自分で納付(普通徴収)」のいずれかを選択することができます。
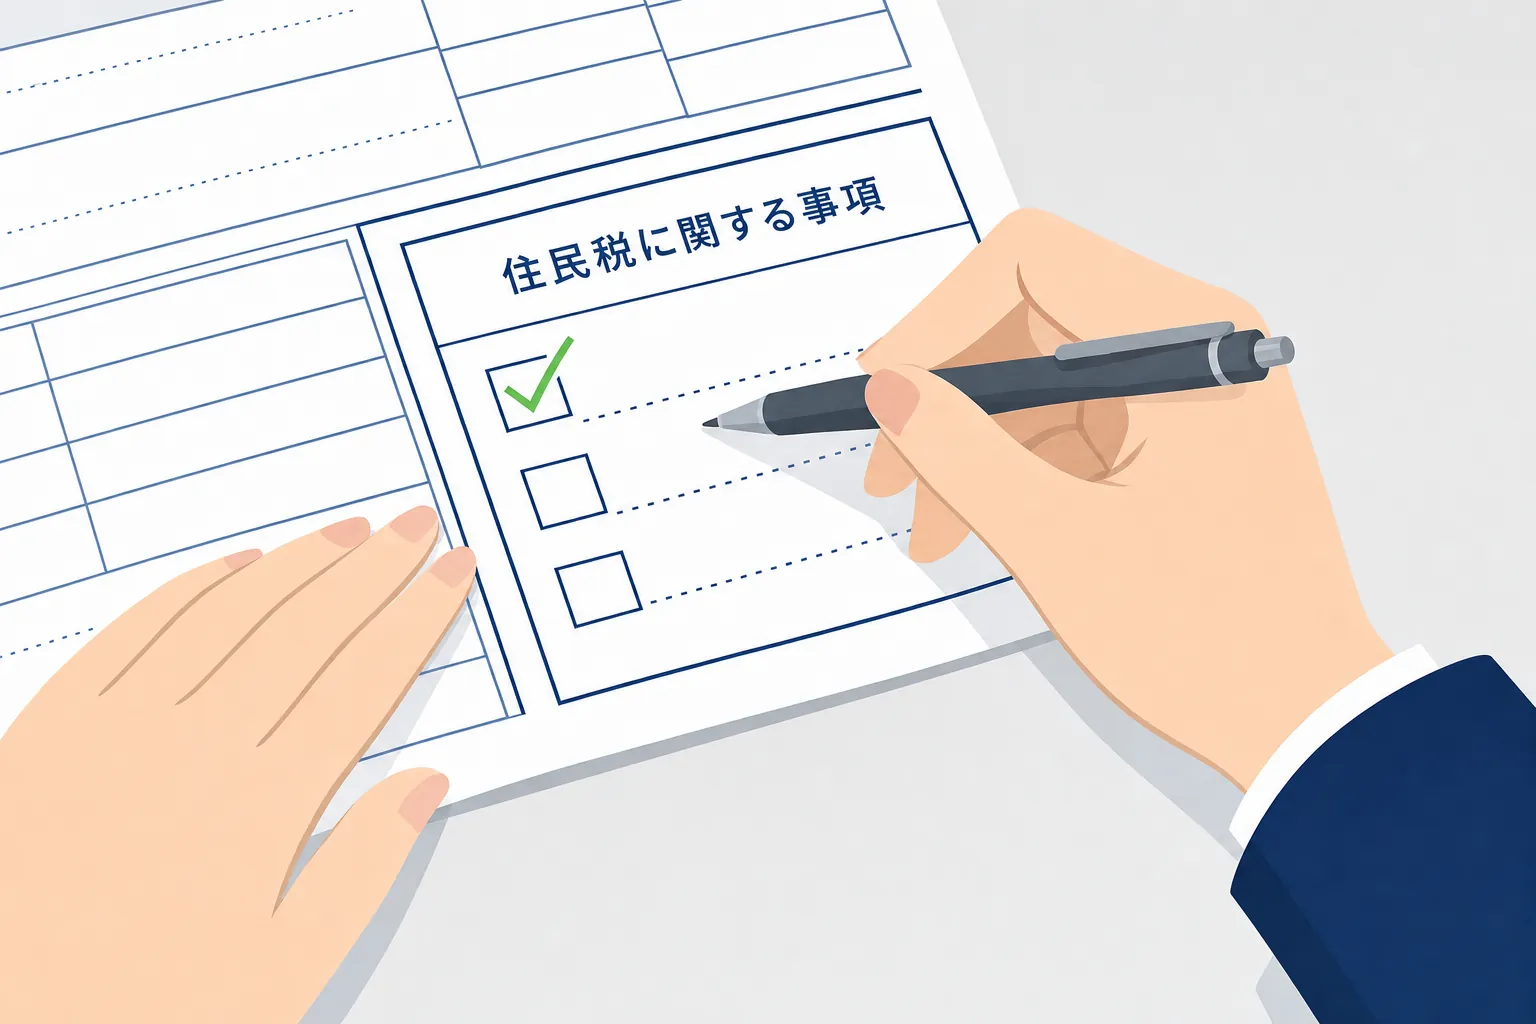
副業の雑所得や事業所得の分は、確定申告書第二表の「住民税に関する事項」で「自分で納付」を選べます。
ただ、パートを2か所かけもちしているなど、給与の所得だけの場合は、原則として給与天引きになり、選ぶことはできません。
しかも、最終的にどう扱うかは住んでいる市区町村が決めるので、「これで必ず知られない」とは言い切れないんです。
手続きの流れは副業を会社にバレないようにするには?住民税の普通徴収の手続きをやさしく解説で、知られやすいタイミングは副業がバレるタイミングを税理士に聞きました|リスクを極限まで抑える方法でまとめています。
勤め先の就業規則をまず確認する
住民税の工夫よりも先に見ておきたいのが、パート先や会社の就業規則です。
厚生労働省は、副業や兼業を広く認める方向でガイドラインを出しています。
裁判例を踏まえれば、原則、副業・兼業を認める方向とすることが適当である。
モデル就業規則でも、勤務時間外に他の会社などの仕事をすることは原則として認められる形になっています。
とはいえ、実際にルールになるのは、あなたの勤め先の就業規則です。
届け出をすればOKという職場もあれば、同業の仕事は禁止という職場もあります。
先に就業規則を確かめておけば、「隠さなきゃ」とびくびくしながら副業を続けることもなくなりますよ。
- パート先や会社の就業規則で、副業の決まりを確かめる
- パートの収入と副業の所得を足して、合計所得の見込みを出す
- 副業の所得が20万円を超えそうかどうかで、確定申告か住民税の申告かを決める
- 夫の会社の健康保険と家族手当の基準を確かめる
扶養を外れるのは損? 金額の線だけで決めないための考え方
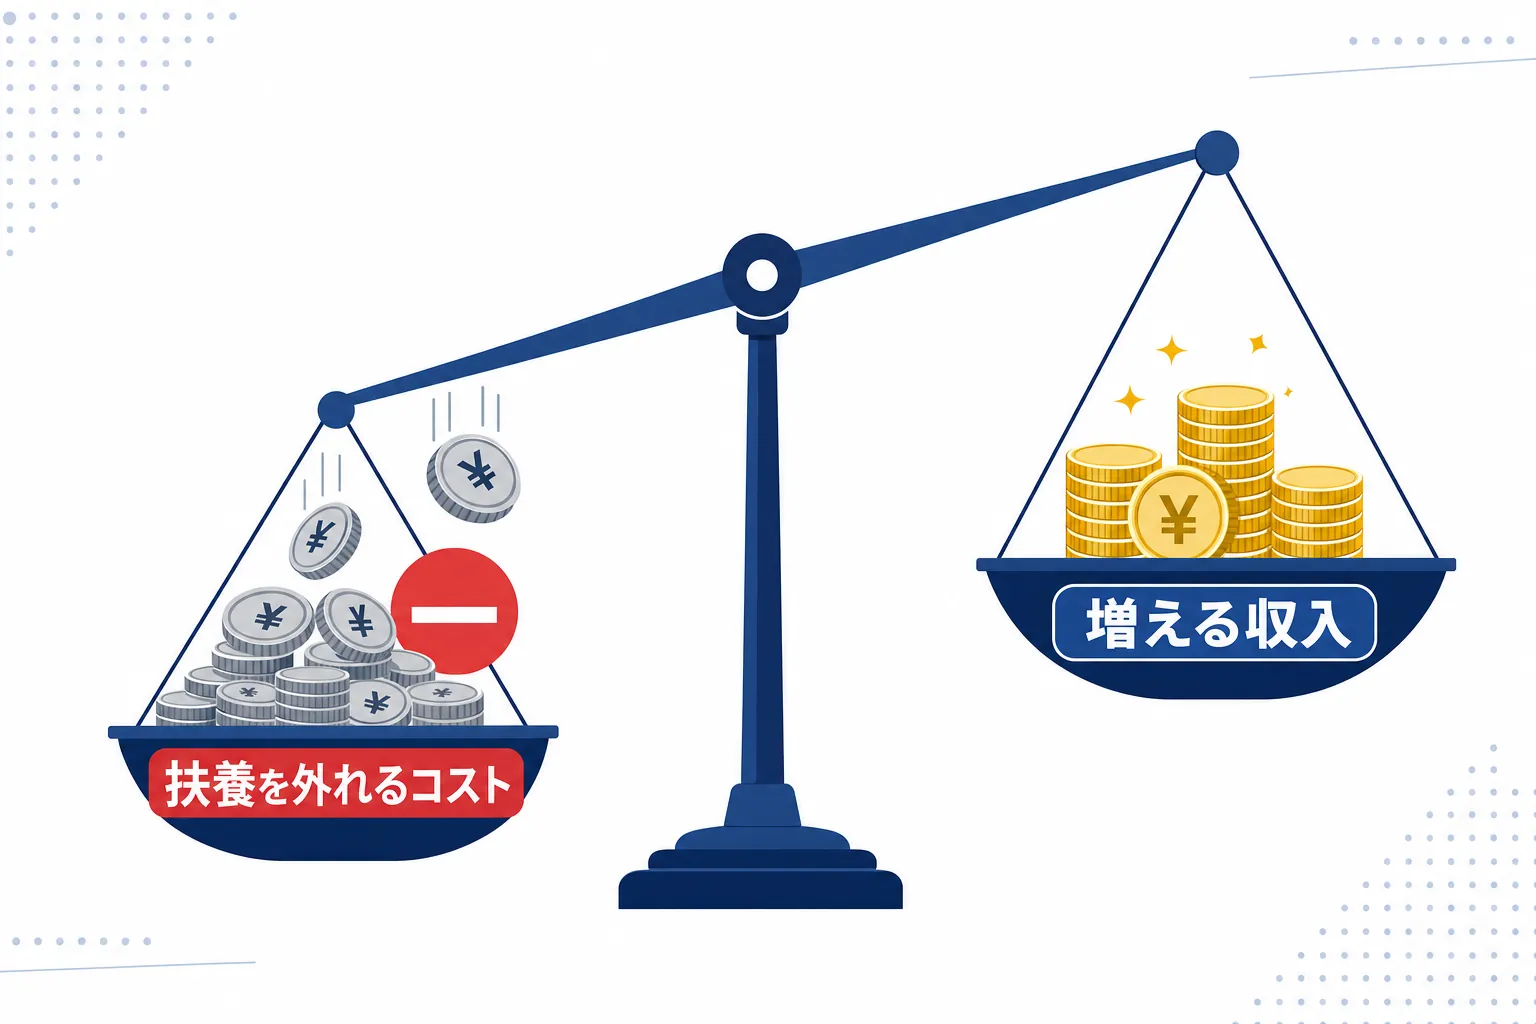
冒頭で「扶養を外れたらどれくらい損しますか」という相談をよく受けるとお話ししました。
この問いは、行動経済学の視点も交えて考えると整理しやすくなります。
「線」を怖がりすぎるのは損失回避の心理
行動経済学には「損失回避」という考え方があります。
損失回避とは、同じ金額でも、得をするうれしさより損をするつらさのほうを大きく感じてしまう心の働きのことです。
例えば、道で1,000円を拾ったうれしさより、1,000円を落としたときの悔しさのほうが、ずっと長く残りませんか?
扶養の話でも、これがそのまま起きるんですよね。
「扶養を外れる」という言葉を聞いただけで、失うものばかりが大きく見えてしまいます。
そうすると、副業で増えるはずの収入のほうが小さく感じられて、まだ余裕があるのに手を止めてしまうことがあるんです。
これ、自分にも当てはまるなと思ったら、いったん感覚ではなく数字で比べてみると、気持ちがだいぶ落ち着きます。
税金の線は越えても急に手取りが減るわけではない
税金の扶養の線(合計所得62万円)は、越えたとたんに夫の控除がゼロになるわけではありません。
62万円を超えても、一定の金額までは「配偶者特別控除」という仕組みで、段階的に控除が続くんです。
所得が増えるにつれて少しずつ控除額が小さくなる、というイメージです。
くわしい区分は国税庁の「No.1195 配偶者特別控除」に載っています。
それから、妻自身にかかる税金も、基本的には超えた分に対してかかります。
なので、税金の線については、少し越えたくらいで家計が大きく崩れることはありません。
「1円でも超えたら大損」と思い込んでいる方が多いので、ここは知っておくだけで安心材料になるかもですね…。
社会保険の130万円は越えると負担が大きく変わる
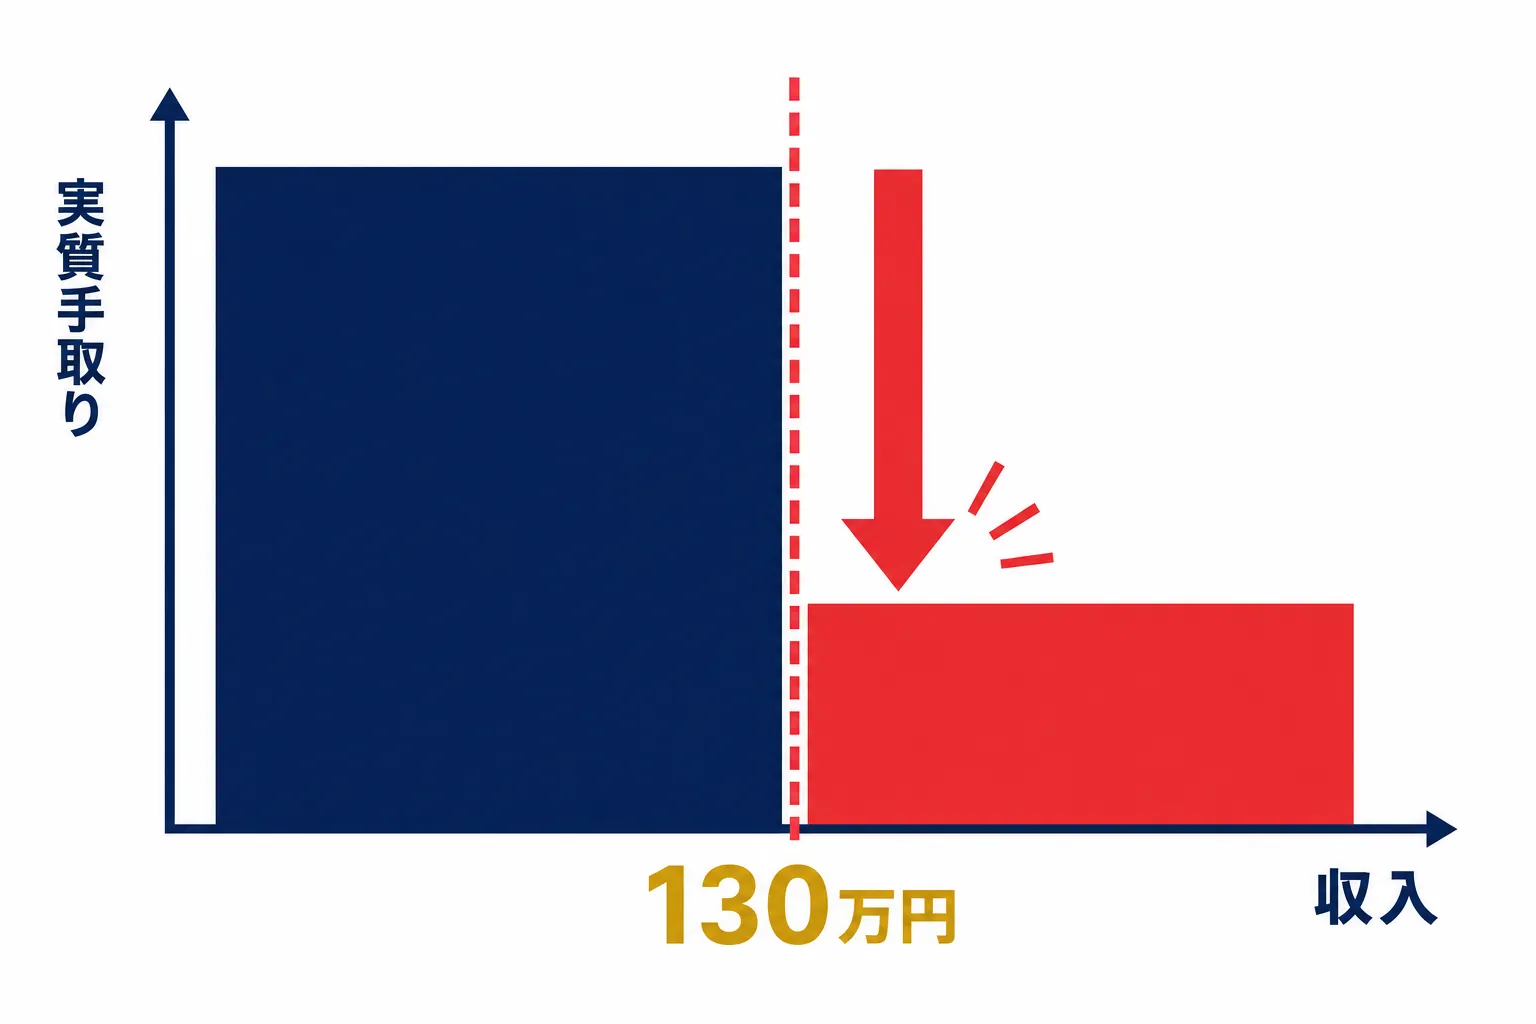
一方で、社会保険の130万円の線は、性質がまったく違います。
こちらは越えると、国民健康保険と国民年金の保険料を自分で払うことになるので、負担がまとめて出てくるんです。
そのため、130万円を少し超えたくらいだと、超える前より手取りが減ってしまうことがあります。
税金の線と同じ感覚で考えないほうがいい、ということです。
ここで大事なのは、収入の額ではなく、保険料を払ったあとの手取りで比べることです。
自分の住んでいる市区町村の国民健康保険料は、役所のホームページや窓口で目安を確かめられます。
手取りで比べると、どのくらいまで収入を伸ばせば扶養内より多くなるのかが見えてきます。
収入の伸び方で「扶養内で続ける」か「外れる」かを考える
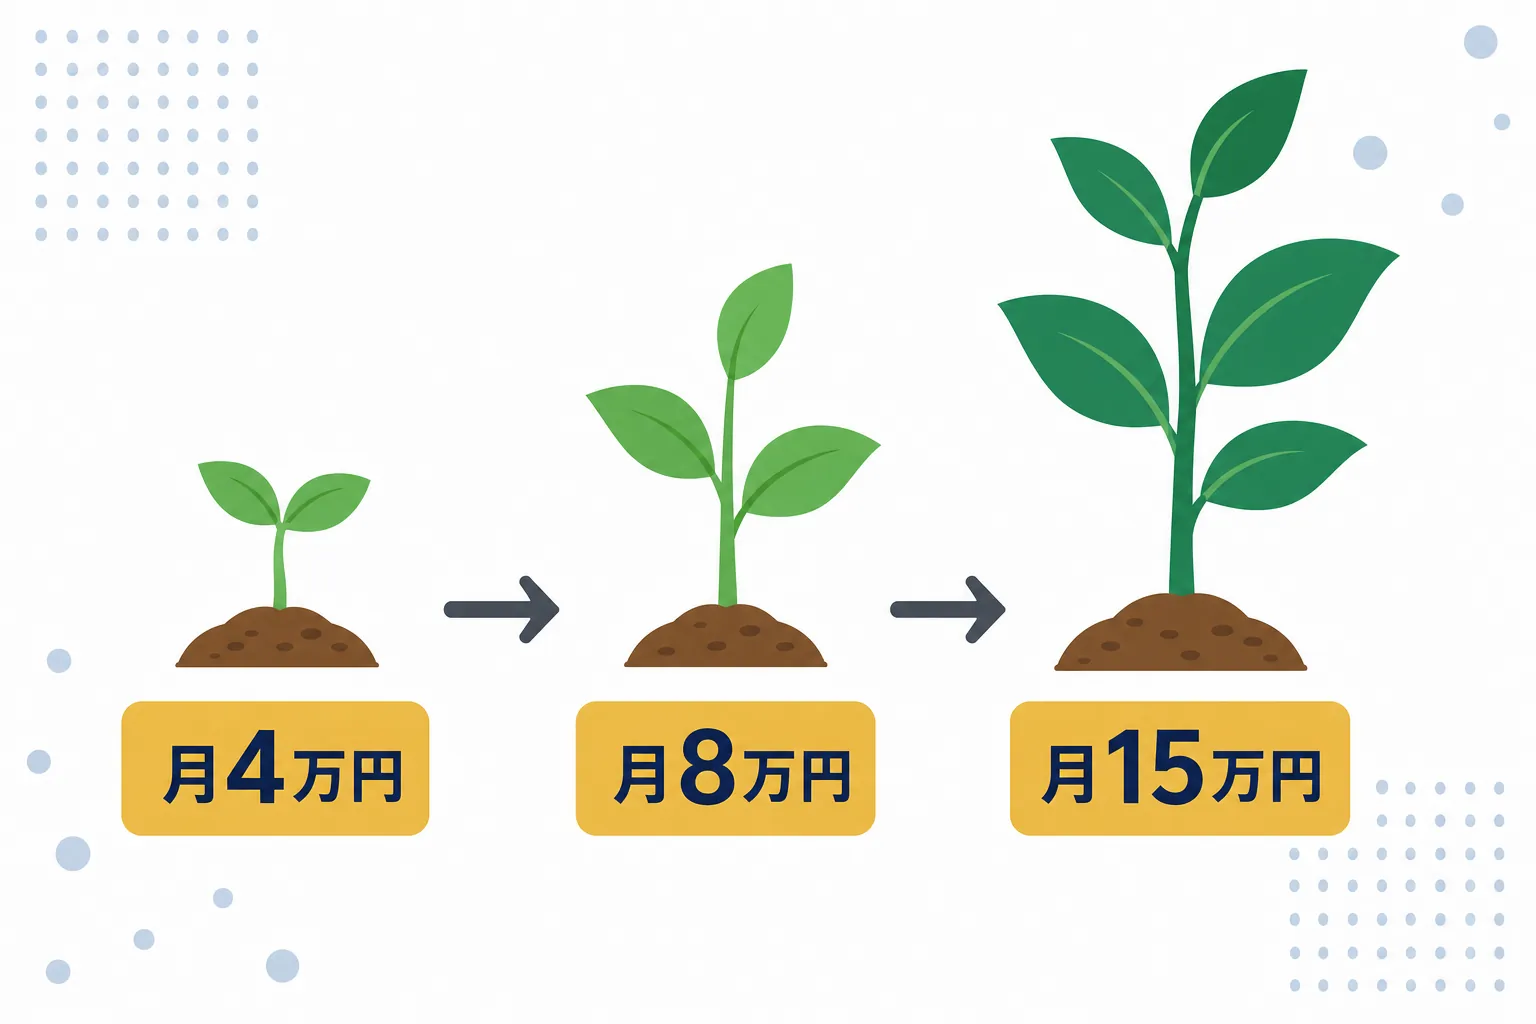
私は3人の子ども(双子を含む)を育てながら仕事をしてきて、最初はWEBライターから始めました。
その後トレンドアフィリエイトに取り組んで、月4万円、8万円、15万円と、収入が少しずつ変わっていった時期があります。
月4万円と月15万円では、扶養との関係がまったく違いますよね。
月4万円なら1年で48万円ですが、月15万円なら1年で180万円になり、130万円の線を大きく越えます。
なので、「いまの収入がどの段階にあるか」と「この先どのくらい伸ばしたいか」をセットで考えるのがおすすめです。
しばらく扶養内でスキルを身につけて、手取りで逆転できそうな見込みが立ったら外れる、という順番もあります。
反対に、家族の事情でしばらくは扶養内で続けたい、という選び方も十分ありだと思います。
どちらが正解というより、家族の状況に合わせて決めていいんです。
扶養内を守ろうとして怪しい話に乗らない
扶養のことを調べていると、「扶養内でラクに稼げる」といった広告を目にすることもありますよね。
私も副業を始めた頃に、コンサルを名乗る人に30万円を払って、そのあと連絡が途絶えてしまった経験があります。
当時は「早く結果を出したい」という気持ちが強くて、冷静に判断できていなかったんですよね。
扶養内という限られた枠の中で何とかしたい、という焦りがあるときほど、こういう話は魅力的に見えてしまいます。
「誰でも簡単に」「扶養内でラクに月〇万円」とうたう案件や、最初に高額な費用を求めてくる話には注意が必要です。 扶養の金額は国税庁や健康保険の情報で確かめられるので、扶養を理由に急かしてくる話は一度立ち止まって考えるのが安心です。
扶養の線は、国の公式情報で誰でも確かめられるものです。
そこを押さえておけば、あおるような話に振り回されにくくなりますよ。
主婦の副業と扶養についてよくある質問
主婦の副業と扶養について、よく聞かれる質問をまとめました。
Q1. 主婦が副業で月いくらまでなら扶養内でいられますか?
税金の扶養(配偶者控除)は、合計所得62万円以下が目安です。
単純に12か月で割ると、所得で月5万円ほどになります。
社会保険の扶養は年収130万円未満が原則なので、月あたりにすると約10.8万円です。
ただ、パート収入がある場合は合計で考えますし、健康保険によって副業収入の数え方も違うので、自分のケースに当てはめて計算するのが確実です。
Q2. 副業の所得が20万円以下なら、何も手続きしなくていいですか?
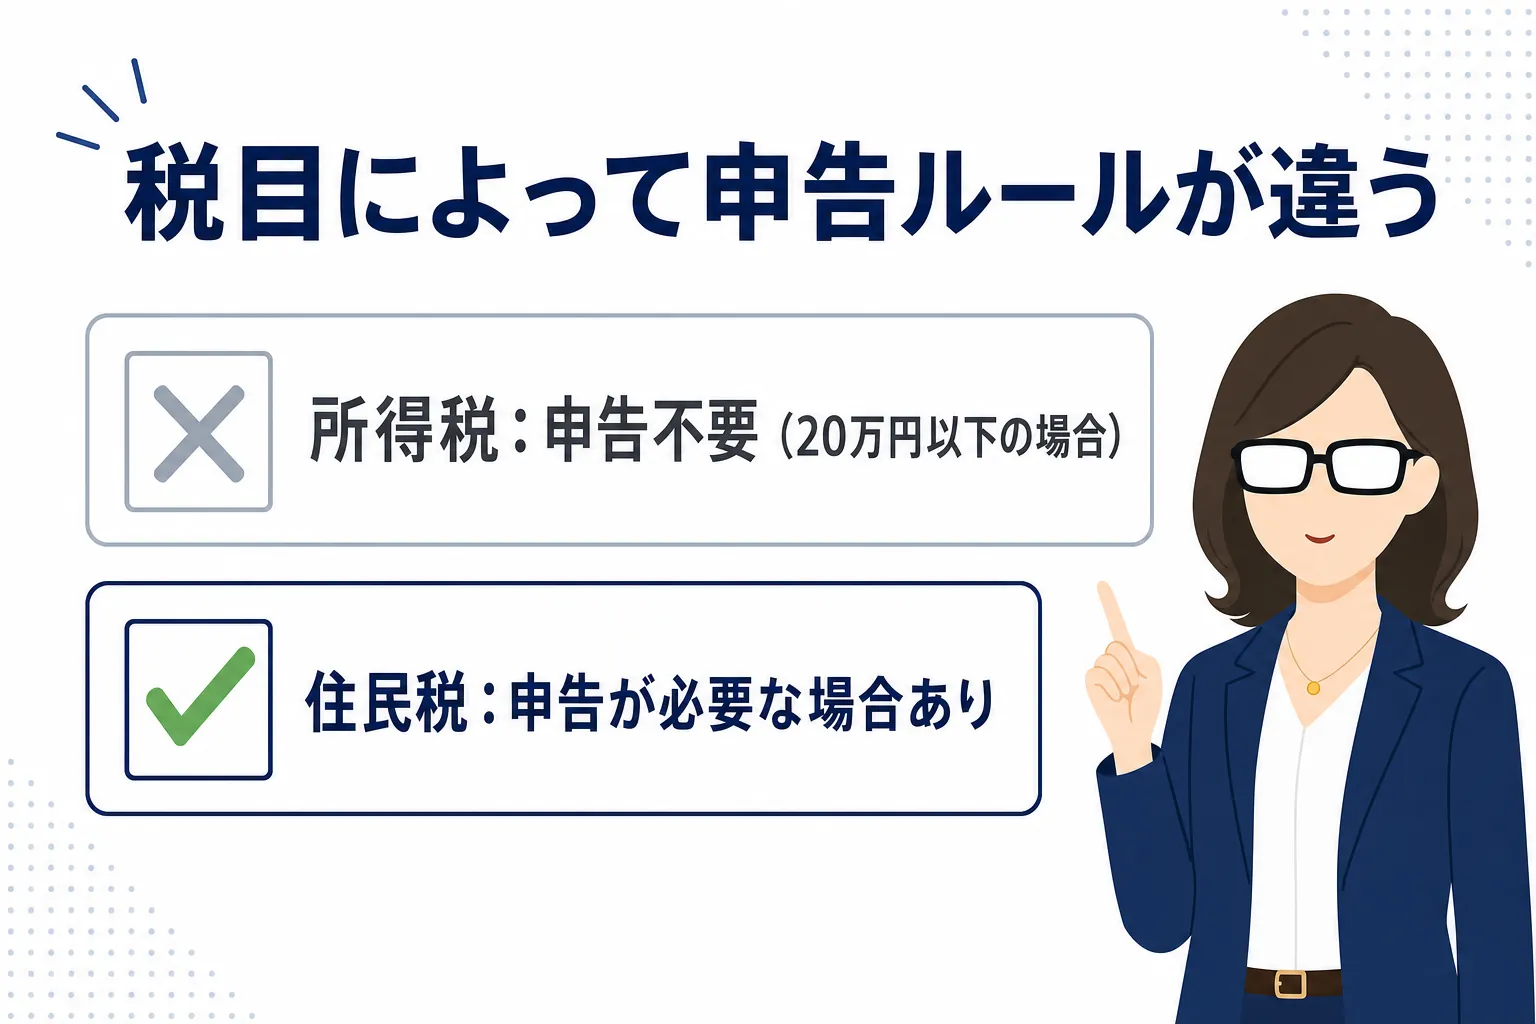
パートなどで給与をもらっている方なら、副業の所得が20万円以下のとき、所得税の確定申告はいらないとされています。
ただ、住民税の申告は別に必要です。
確定申告をしない場合は、住んでいる市区町村に住民税の申告をすることになります。
くわしくは副業の確定申告はいくらから?20万円ルールと住民税をやさしく整理でまとめています。
Q3. 夫に内緒で副業をしても、扶養の手続きに影響はありますか?
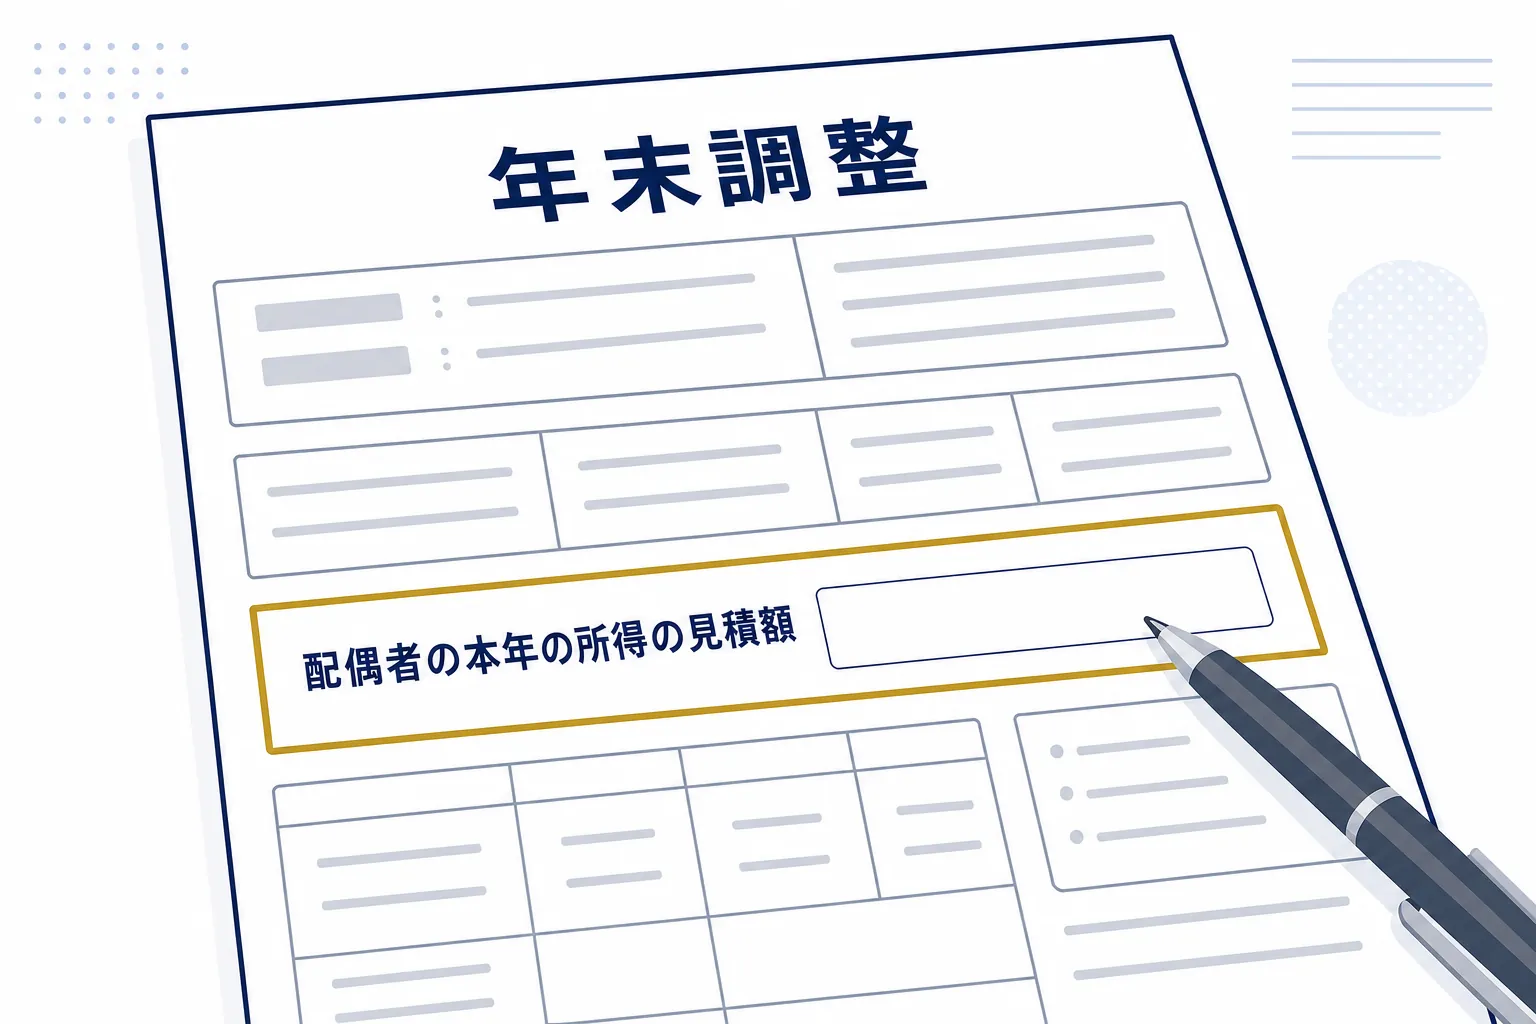
夫の勤め先の年末調整では、配偶者の所得の見込み額を書く書類があります。
なので、副業で所得が増えると、夫の税金の計算にも関わってくるんです。
あとから所得が62万円を超えていたと分かると、夫の税金を修正することになる場合もあります。
家計のことなので、夫婦で共有しておくほうが、あとあと手間が少なく済みます。
Q4. 開業届を出すと、扶養から外れてしまいますか?
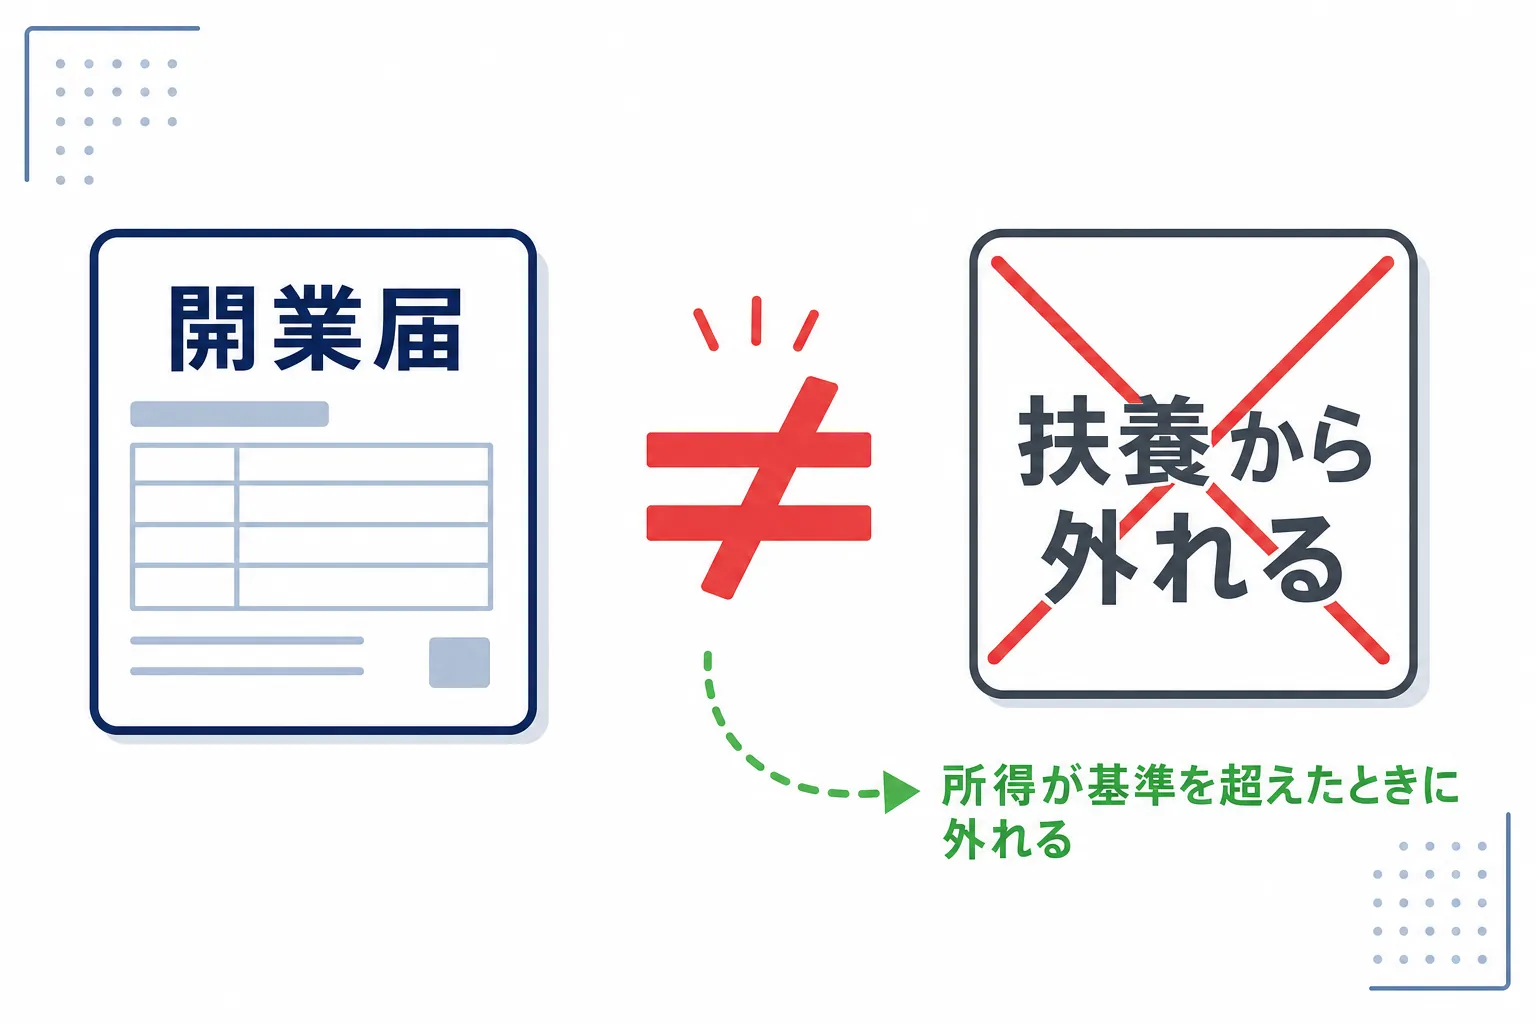
税金の扶養は所得の金額で判断されるので、開業届を出したことだけで外れるわけではありません。
ただ、健康保険によっては、個人事業主として届け出ているかどうかを確認されることもあります。
気になる場合は、夫の会社の健康保険に事前に聞いておくと安心です。
開業届のメリットや注意点は、副業の開業届は出すべき?出さない場合との違いと会社バレ・扶養の不安を整理でくわしくお話ししています。
Q5. 扶養を外れると、結局いくら損しますか?
これは、夫の収入、自分の収入、住んでいる地域、夫の会社の家族手当の有無などで大きく変わります。
なので、「いくら損する」と一律には言えないんです。
税金の線は段階的に変わるので影響はなだらかですが、社会保険の130万円は越えると保険料の負担がまとめて出てきます。
扶養内のときと外れたあとの手取りを並べて比べると、自分の家庭ではどうなるかが分かります。
Q6. 副業がパート先や会社に知られないか心配です
知られるきっかけになりやすいのは、住民税の天引き額の変化です。
副業の雑所得や事業所得の分は、確定申告のときに「自分で納付」を選べます。
ただ、最終的な扱いは市区町村が決めるので、必ず知られないとは言い切れません。
まずは就業規則を確かめて、そのうえで副業がバレるタイミングを税理士に聞きました|リスクを極限まで抑える方法も参考にしてみると、不安がかなり整理できると思います。
まとめ|扶養の線は3つ、まずは自分の数字を書き出すところから
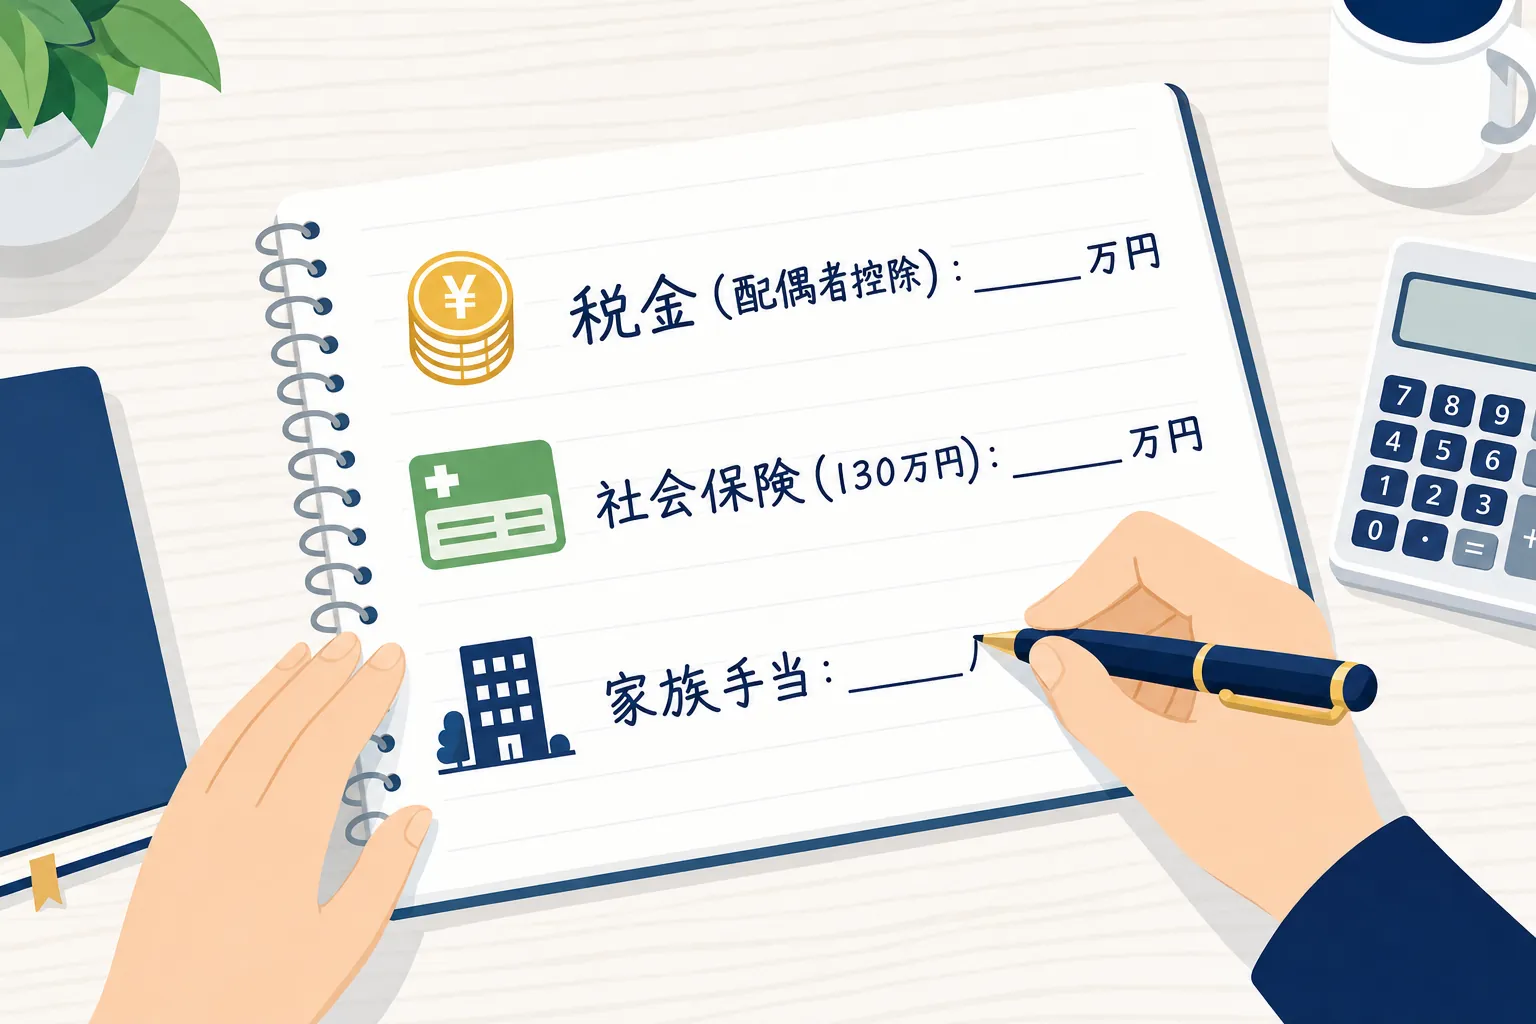
主婦の副業と扶養は、税金の「合計所得62万円以下」、社会保険の「年収130万円未満」、そして夫の会社の家族手当という3つの線で考えると整理しやすくなります。
しかも、税金の線は越えてもなだらかに変わり、社会保険の線は越えると負担が大きく変わる、という違いがあります。
扶養のことが不安で副業に踏み出せない、という気持ちはとてもよく分かります。
でも、線の中身が分かれば、怖がる必要のないところと、慎重になったほうがいいところが見えてくるんですよね。
あなたの家族の状況に合わせて、無理のないペースで続けられる形を選んでもらえたらうれしいです。
扶養の数字は毎年のように見直されることがあるので、新しい年になったら一度、公式の情報を確かめておくと安心して副業を続けられますよ。