30代の貯金の平均は、どの調査を見るかや世帯の形によって大きく変わります。
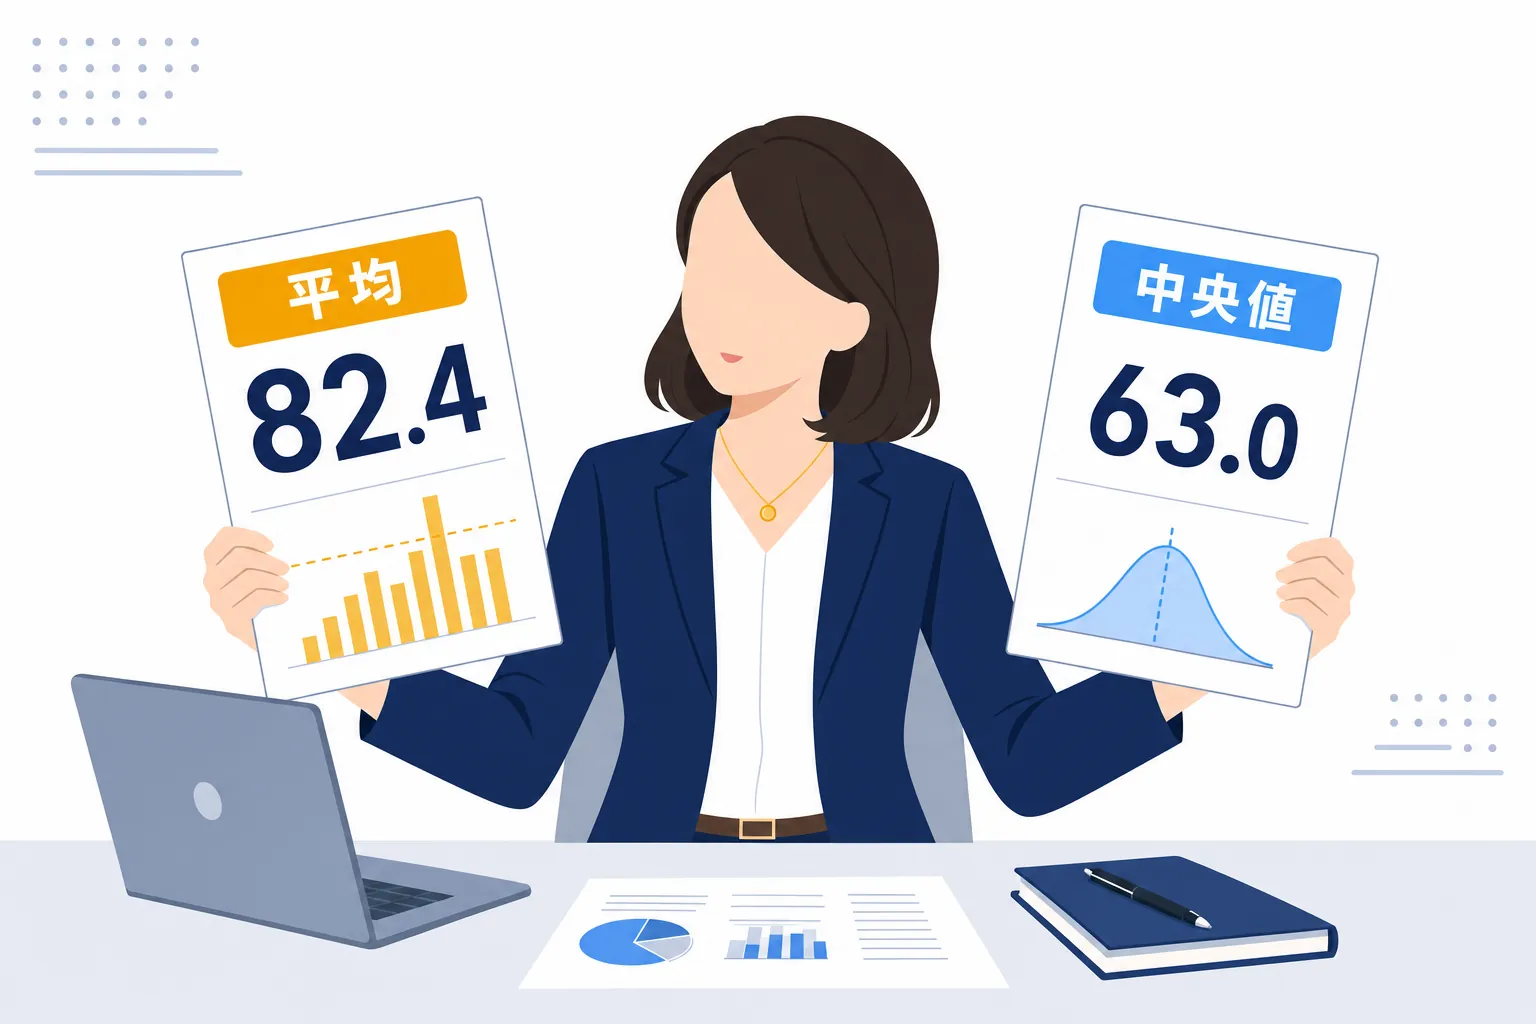
ただ、30代の人を貯金の少ない順に並べたときにちょうど真ん中にくる人の金額(中央値)は、平均よりずっと低くなります。
「同じ30代なのに、みんなそんなに貯めてるの?」
「うちは全然足りてない気がする…」
夜、家族が寝たあとにスマホでそう検索して、出てきた数字にため息をついた方も多いと思います。
でも、ニュースやSNSで見かける「平均〇百万円」という数字は、多くの人の感覚より高めに出る計算のしかたなんです。
なので、平均だけを見て落ち込む必要はありません。
ではなぜ平均は高く出るのか、そして平均と比べるとどうしてこんなに心がざわつくのか、気になりませんか?
この記事では、公的データの正しい読み方と、貯金が増えにくい理由を整理します。
後半では、節約を頑張る以外の方法として、在宅で収入を増やす側から考える順番もまとめています。
- 30代の貯金の平均と中央値の違い、公的データの読み方
- 平均と比べると落ち込んでしまう心理のしくみ
- 節約だけでは貯金が増えにくい理由
- 在宅で収入を増やす側から考える順番と、怪しい話の避け方
30代の貯金の平均はいくら?公的データの読み方
その多くが元にしているのは、金融経済教育推進機構(J-FLEC)が引き継いでいる「家計の金融行動に関する世論調査」です。
ここでは、この調査をどう読むと現実に近い数字が分かるのかを見ていきます。
平均と中央値はまったく別の数字
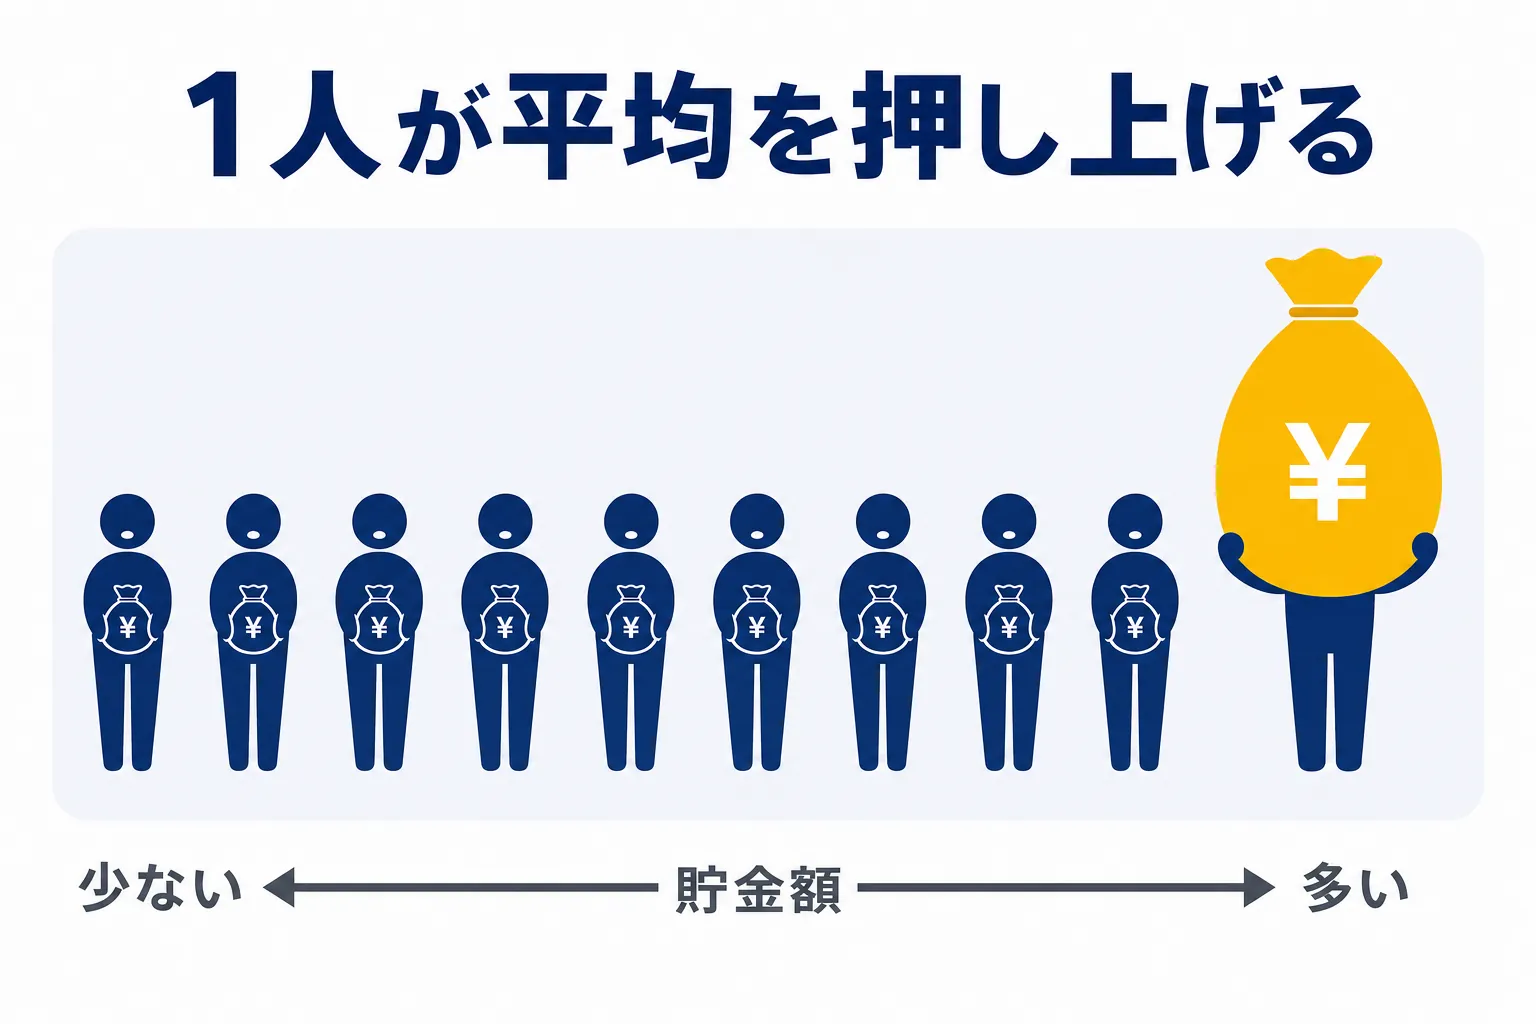
平均とは、全員の貯金額を足して人数で割った数字のことです。
一方で中央値とは、貯金の少ない人から多い人まで順番に並べたとき、ちょうど真ん中にいる人の金額のことです。
例えば10人のうち9人の貯金が100万円で、1人だけ1億円持っていたとします。
このとき平均は1,000万円を超えますが、10人のうち9人は100万円しか持っていません。
つまり平均は、ごく一部のたくさん持っている人に引っぱられて高く出やすいんですよね。
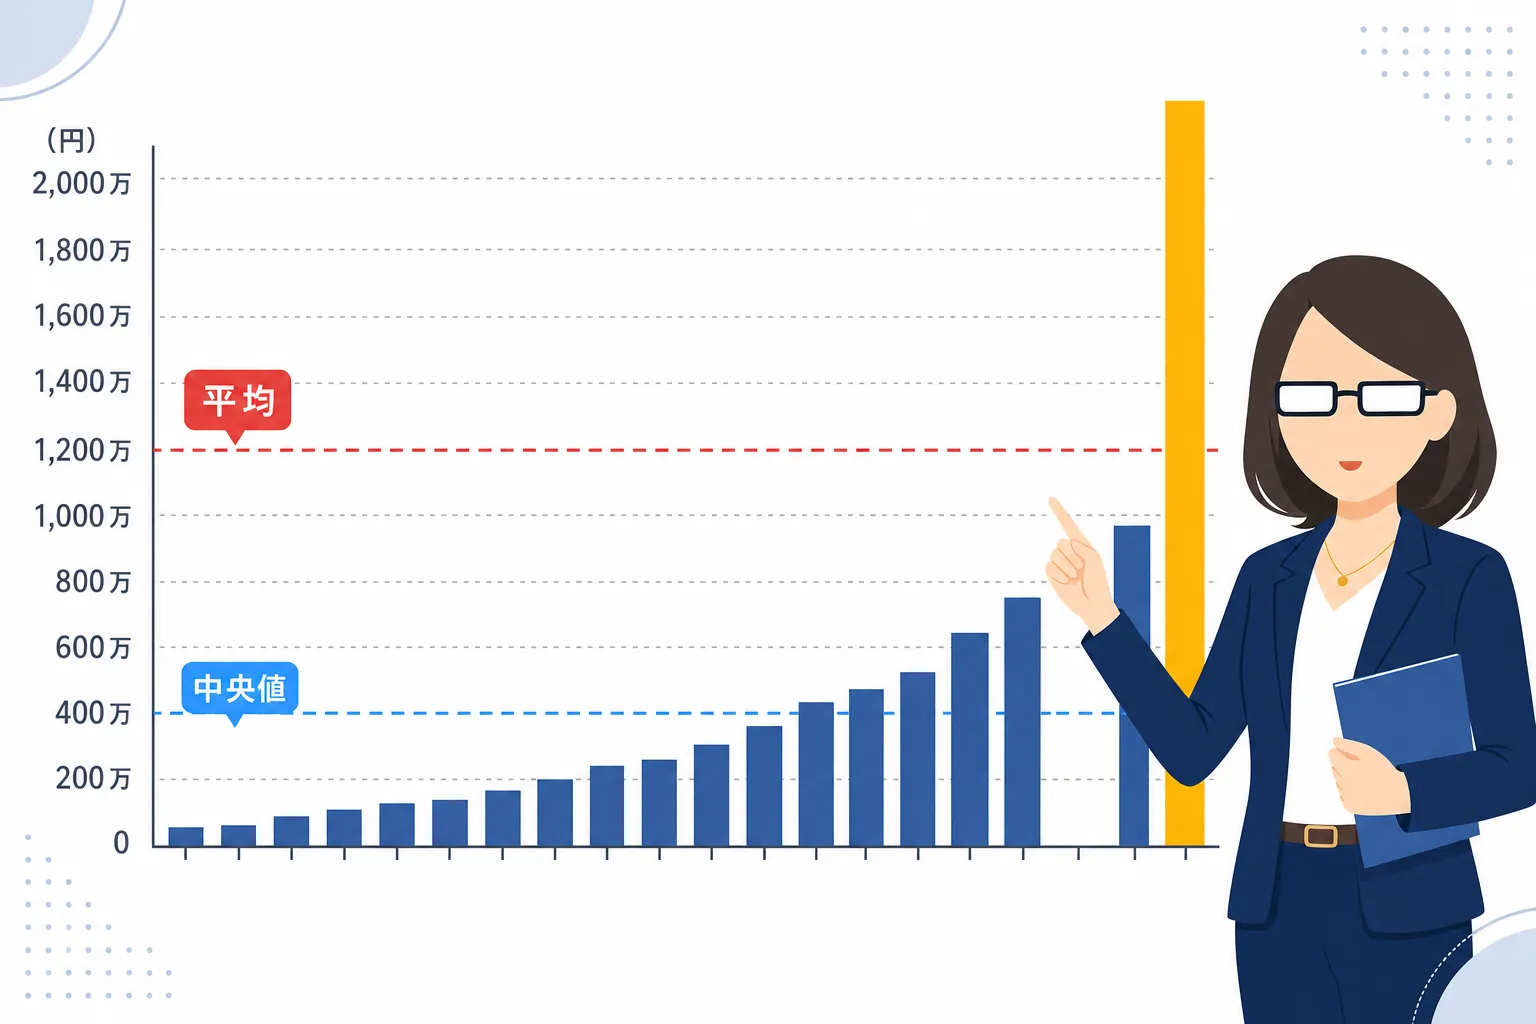
貯金のデータも同じです。
多く持っている一部の人に、平均が引っ張られやすいです。
なので、「自分の感覚に近いのはどっちか」で言えば、中央値のほうなんです。
調査は毎年更新されるので、最新の金額は公式のページで確認すると安心です。
「家計の金融行動に関する世論調査」は、家計の金融資産・負債の保有状況などを年代別・世帯の種類別に調べている調査です。(調査の概要を要約)
貯金額は人によって大きく差がある
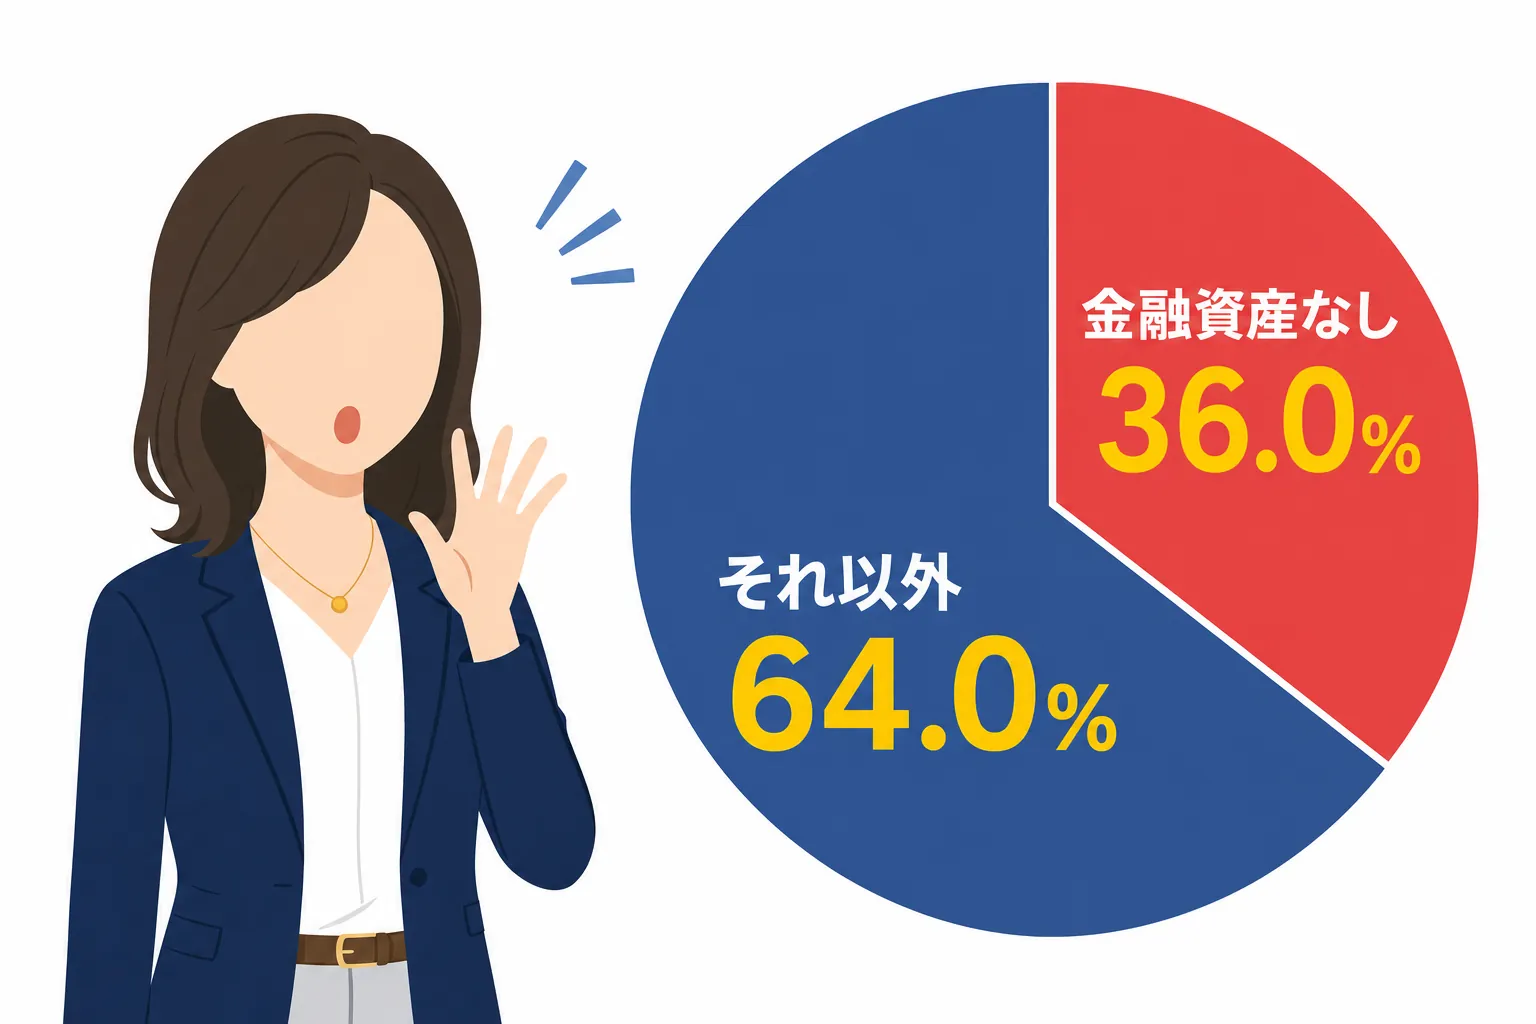
この調査では、金融資産を持っていないと答えた世帯も含めた数字が出ています。
同じ30代でも、家族の形や働き方で貯金額は大きく変わります。
これを知るだけでも、「貯金が少ないのは自分だけじゃない」と少し気持ちが軽くなるかもしれません。
とはいえ、少ない人が多いから安心という話でもないので、あくまで現実を知るための材料として受け止めるのがちょうどいいと思います。
「貯金」と「金融資産」は同じではない
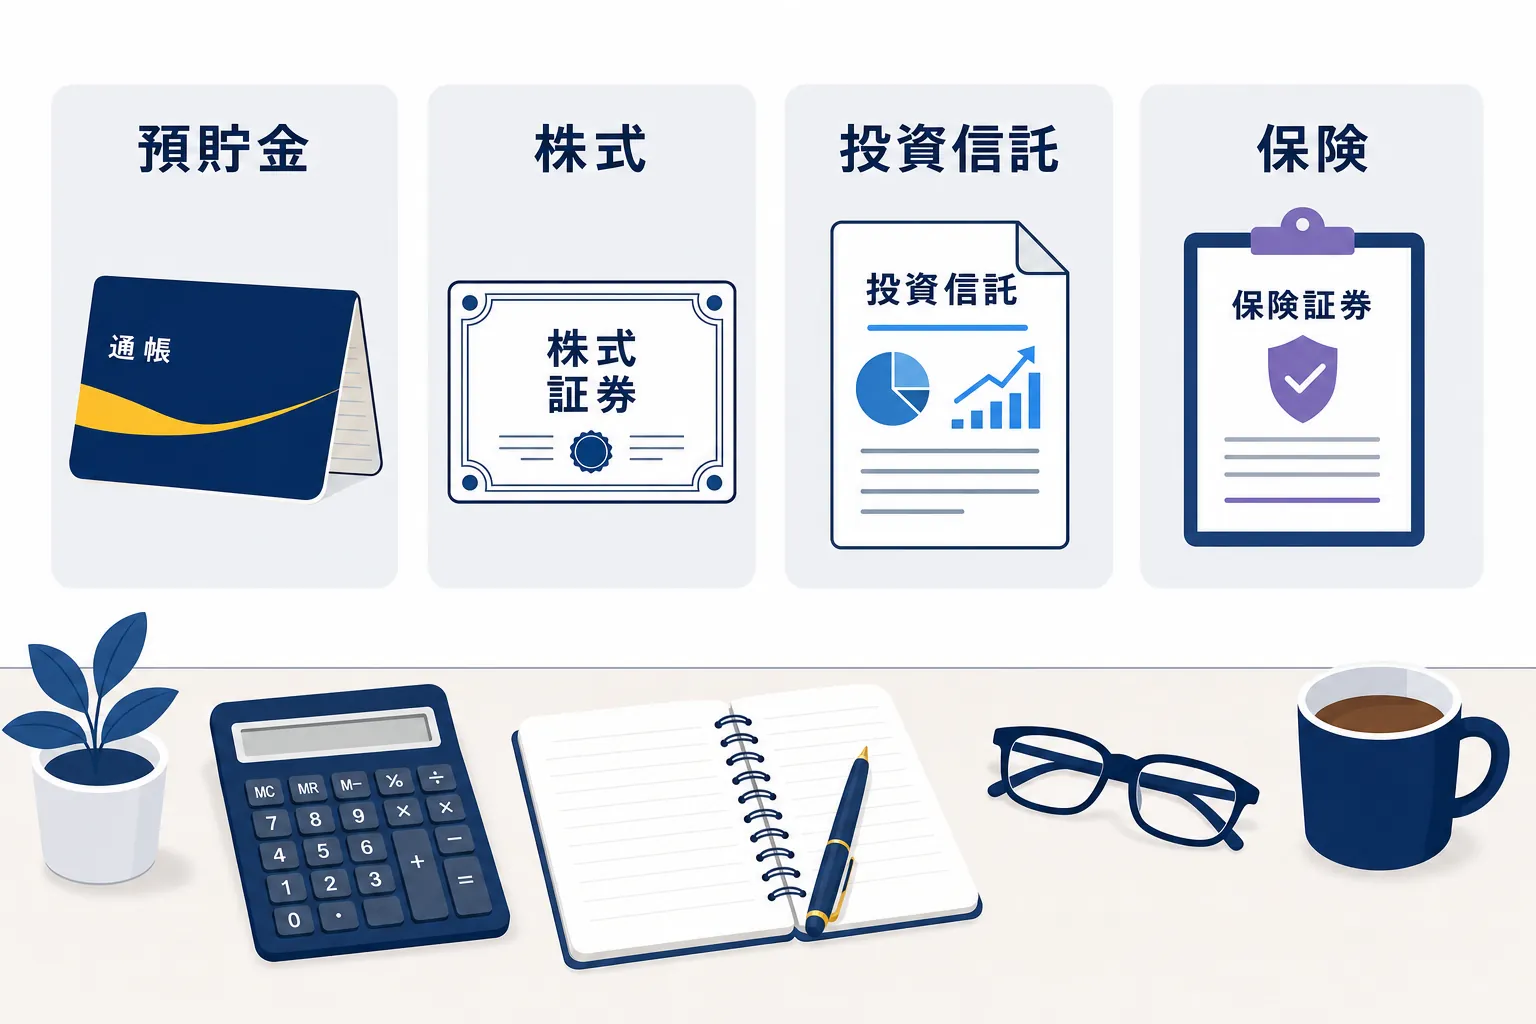
もう一つ注意したいのが、調査で使われているのは「金融資産」という言葉だということです。
金融資産とは、預貯金だけでなく、株や投資信託、貯蓄型の保険なども含めたお金のことです。
なので、「銀行口座の残高」だけを見て比べると、どうしても自分のほうが少なく見えてしまいます。
反対に、毎月の積立投資や学資保険をしている人は、それも合わせて考えると実際の数字に近づきますよ。
一人暮らしと家族世帯では数字が違う
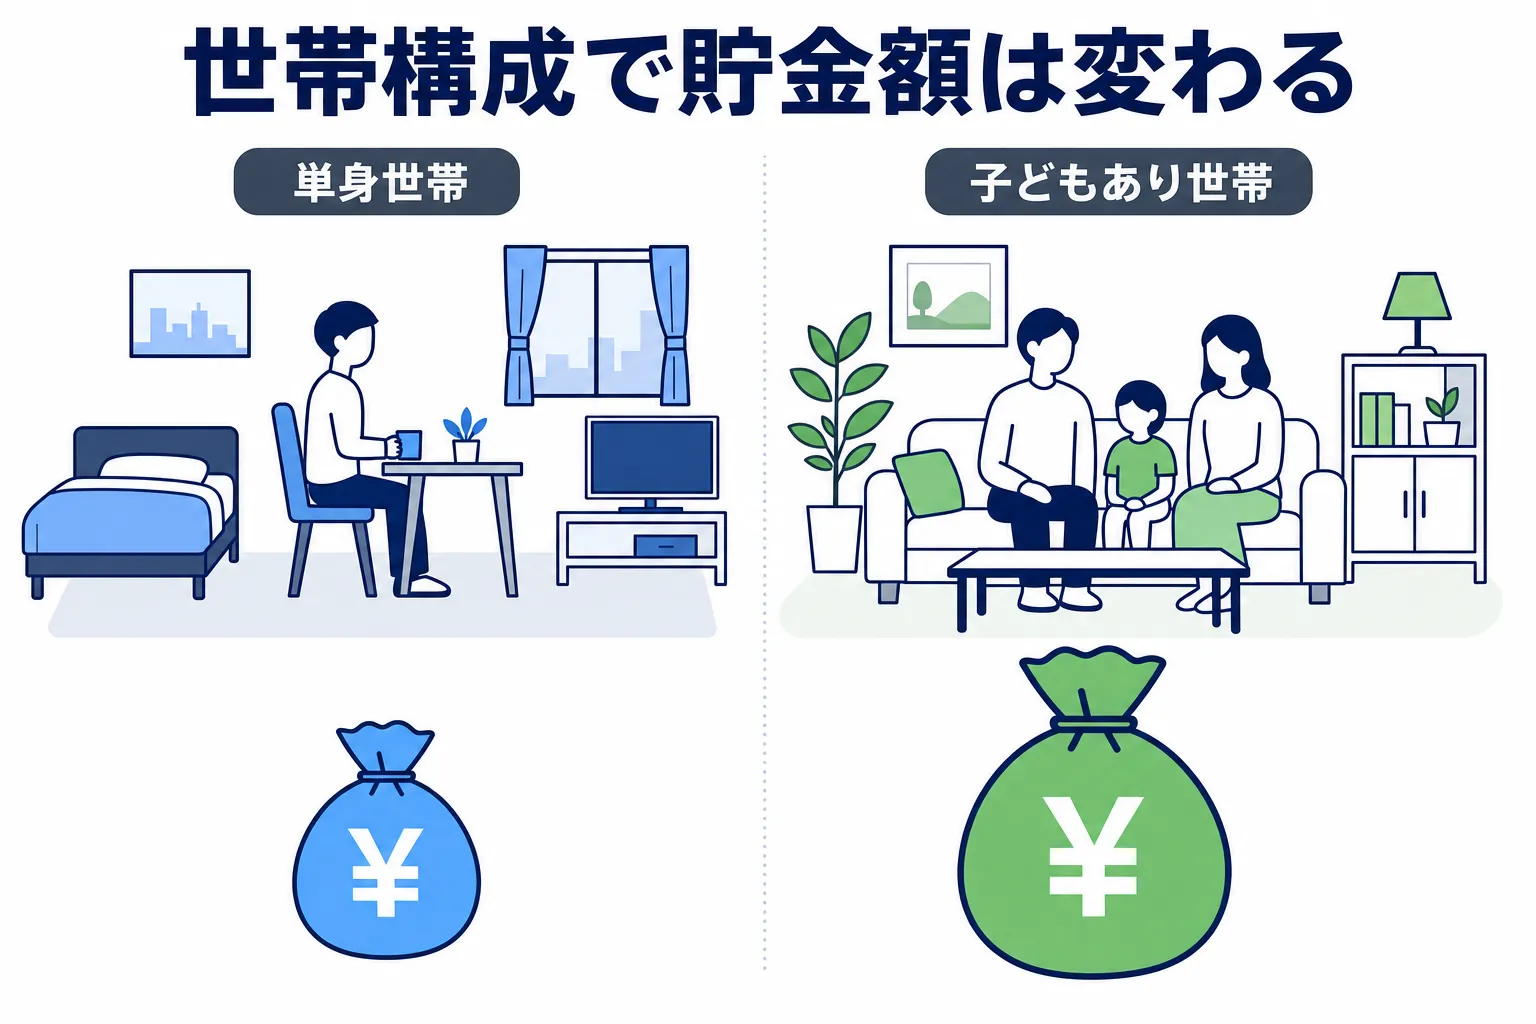
調査は、単身世帯と二人以上世帯に分かれています。
二人以上世帯は夫婦二人分の貯金が合わさっているので、単身世帯より金額が大きくなりやすいです。
ネットの記事では、この区別をしないまま数字だけが紹介されていることもあります。
自分と同じ世帯の種類の数字を見るだけで、比べる相手がぐっと現実的になります。
ちなみに、国全体の家計の貯蓄や負債については、総務省の家計調査(貯蓄・負債編)でも調べられています。
家計調査は、世帯の収入・支出、貯蓄・負債などを毎月・毎年調べている国の統計です。(概要を要約)
平均と比べると落ち込んでしまうのはなぜ?心理学から見るしくみ
数字の読み方が分かっても、平均を見た瞬間のモヤっとした気持ちはなかなか消えないですよね。
この気持ちがどこから来るのかを、マーケティング心理学・行動経済学の視点で見ていきます。
人は無意識に「周りと比べる」生き物
心理学には「社会的比較」という言葉があります。
社会的比較とは、自分の能力や状況を、周りの人と比べて判断しようとする心の働きのことです。
例えばママ友との会話で「うちは家を買った」と聞いたとたん、急に自分の家計が心配になること、ありませんか?
あれがまさに社会的比較なんですよね。
しかも「30代」という同じ年代の数字は、自分とぴったり重ねやすいです。
なので、平均の数字を見たときのショックは、他の年代の数字を見たときよりずっと大きくなります。
これは性格の問題ではなく、人ならだれでも持っている心のくせなんです。
最初に見た数字が基準になってしまう
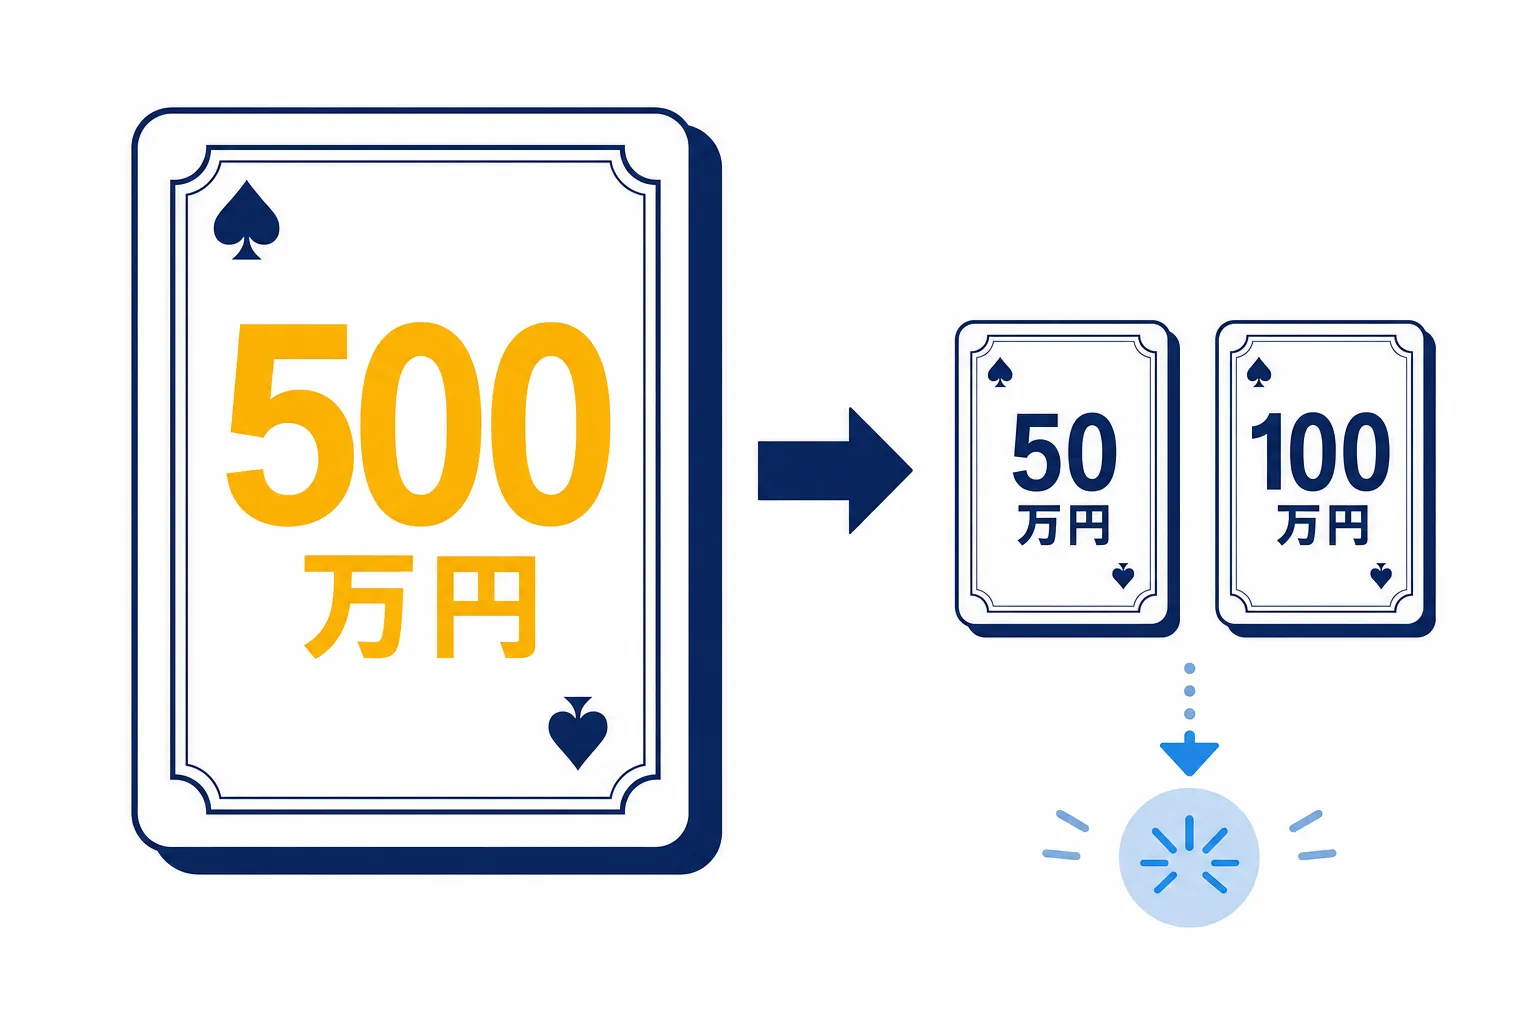
もう一つ関わっているのが「アンカリング」です。
アンカリングとは、最初に目にした数字が基準になって、その後の判断が引っぱられてしまう心の働きのことです。
例えば、セール品の値札に「通常価格」が大きく書いてあると、割引後の値段がとても安く感じますよね。
それと同じで、最初に「平均〇百万円」という高めの数字を見ると、その数字が「普通」として頭に残ってしまいます。
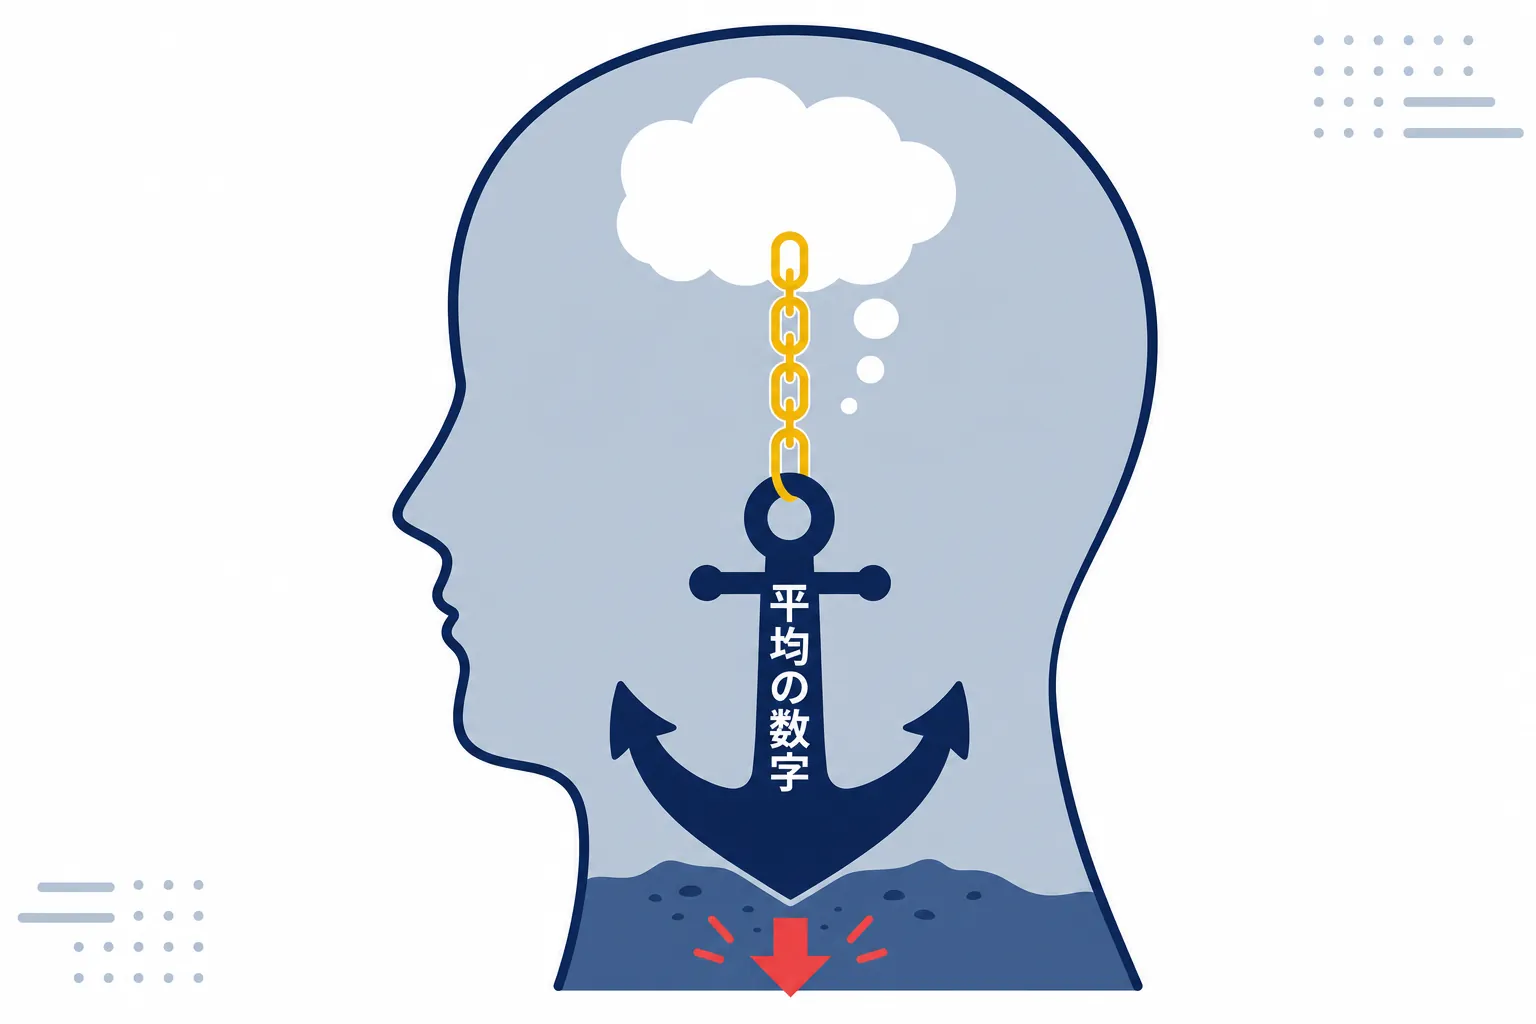
そうすると、本当は真ん中くらいにいるのに、「自分はかなり遅れている」と感じてしまうんです。
だからこそ、平均より先に中央値を見るほうが、気持ちの面でもブレが少なくなります。
30代は出ていくお金が重なりやすい時期
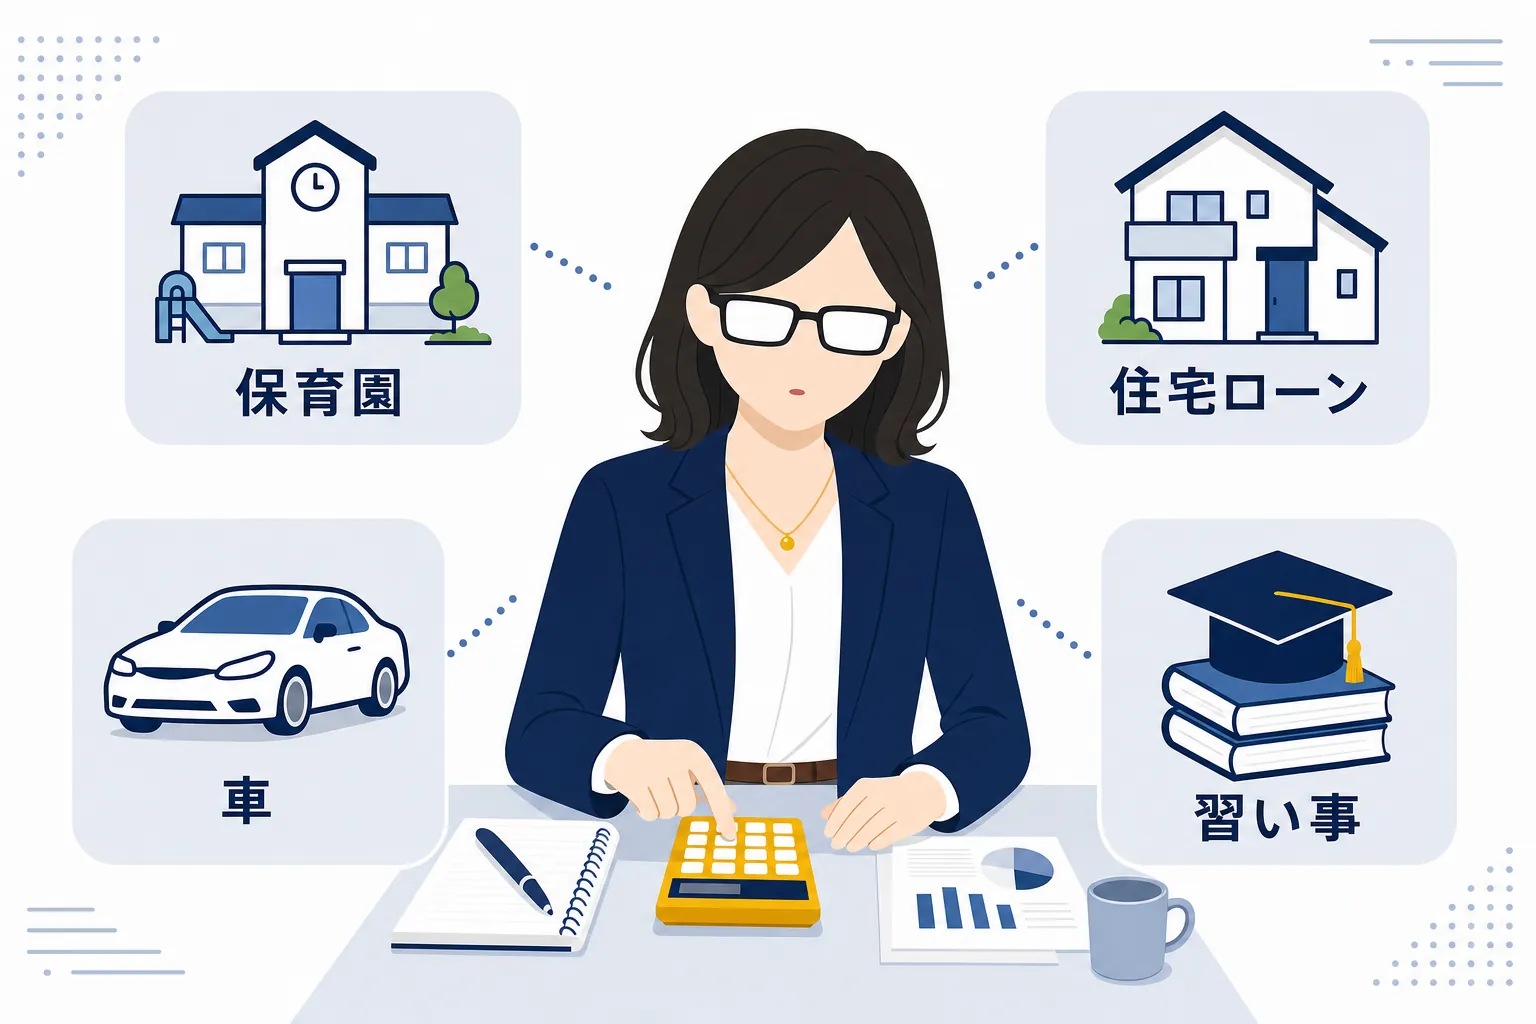
30代は、出産や子育て、住まいの変化、仕事の変化が一度に重なりやすい時期です。
なので、貯金が減ったり伸び悩んだりするのは、むしろ自然なことでもあります。
私自身も、3人の子ども(双子を含みます)を育てながら仕事をしてきました。
貯金額だけを切り取って自分を責めるより、「今はお金が出ていきやすい時期なんだ」と知っておくほうが、次の一歩を考えやすくなりますよ。
30代の貯金が平均より少ない…節約だけでは増えにくい理由
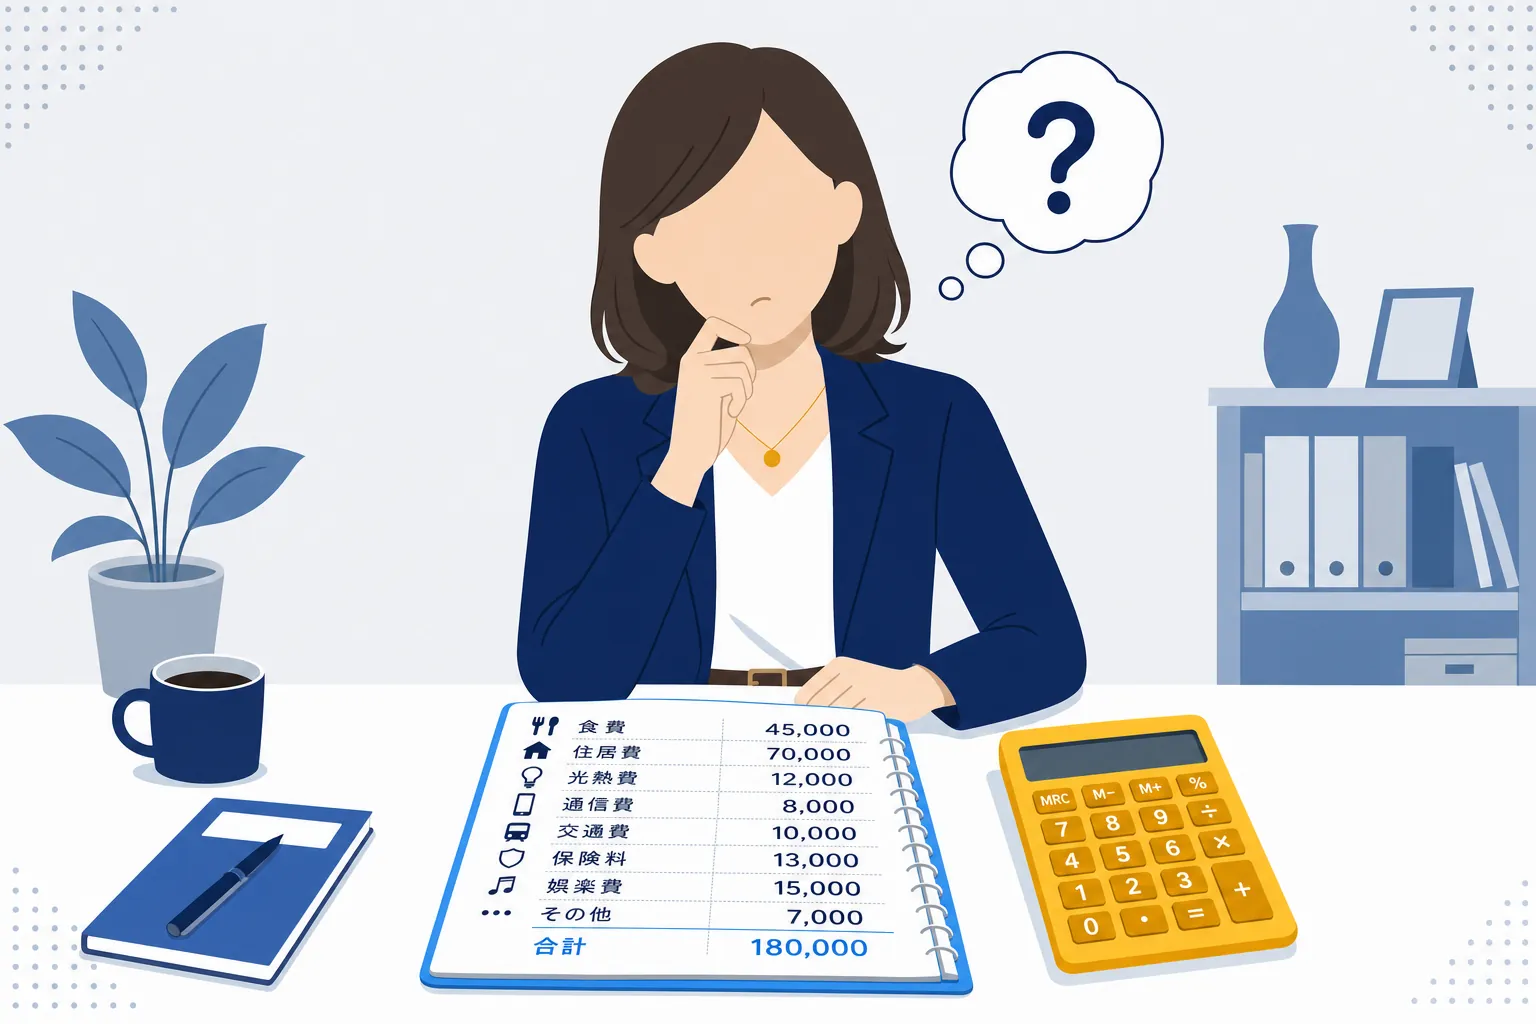
貯金を増やそうと思ったとき、最初に浮かぶのは節約ですよね。
もちろん節約は大切なんですが、節約だけで貯金を大きく増やすのには限界があります。
ここではその理由を3つに分けて見ていきます。
削れる支出には下限がある
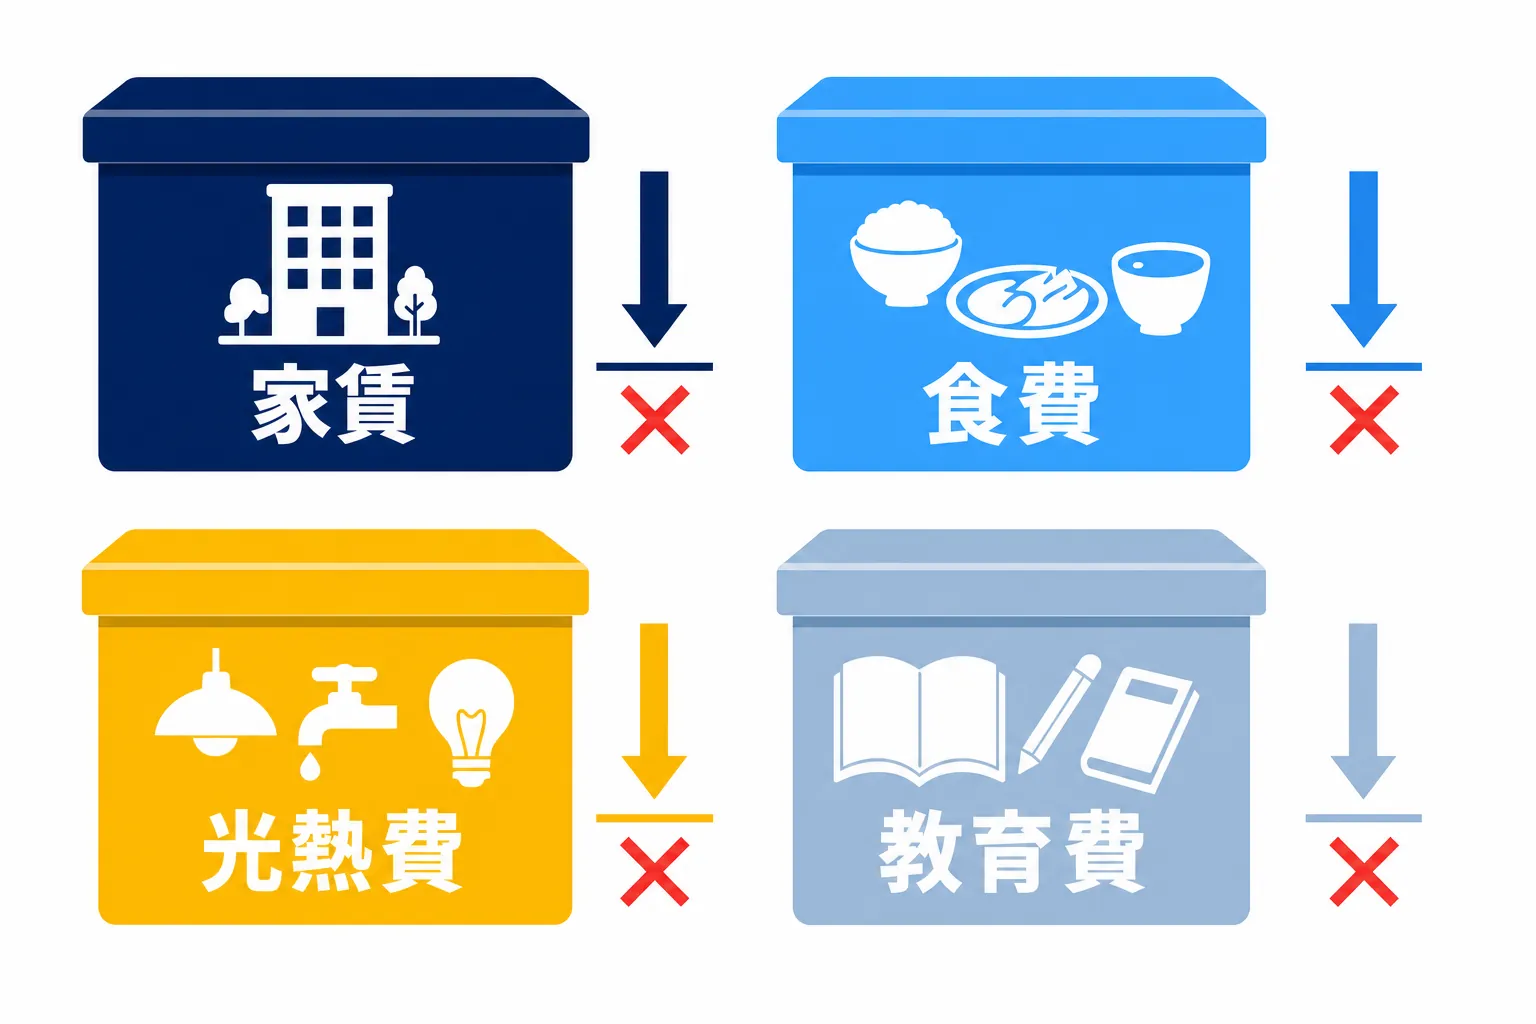
家賃や食費、光熱費、子どもの教育費など、生活に必要なお金はゼロにはできません。
最初のうちは通信費の見直しやサブスクの解約で、目に見えて支出が減ります。
でも、ある程度削ったところで、それ以上は暮らしの満足度を大きく下げないと減らせなくなります。
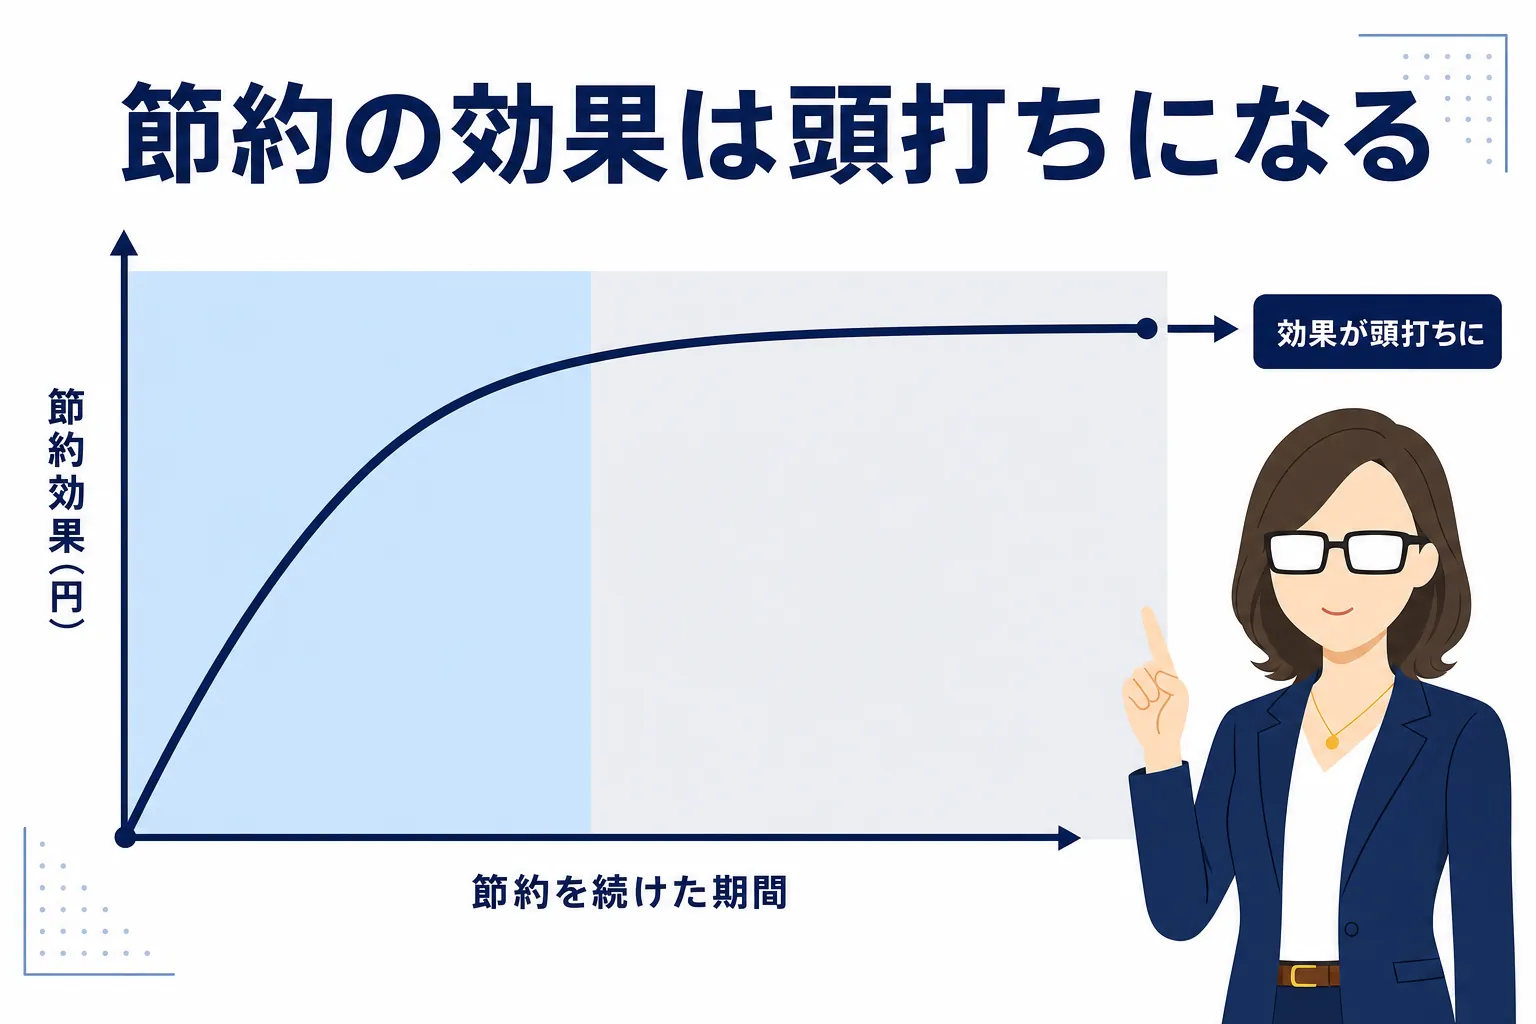
しかも、我慢が続くと反動でまとめてお金を使ってしまうこともあります。
行動経済学では、人は「得をする喜び」より「損をする痛み」を強く感じるとされていて、これを損失回避と呼びます。
例えば、1,000円拾ったうれしさより、1,000円落としたショックのほうが大きく残りますよね。
毎日の節約は、この「損をした気分」を何度も味わい続けることでもあるので、長く続けるのが難しいんです。
手取りが増えないと、貯金に回せる額も変わらない
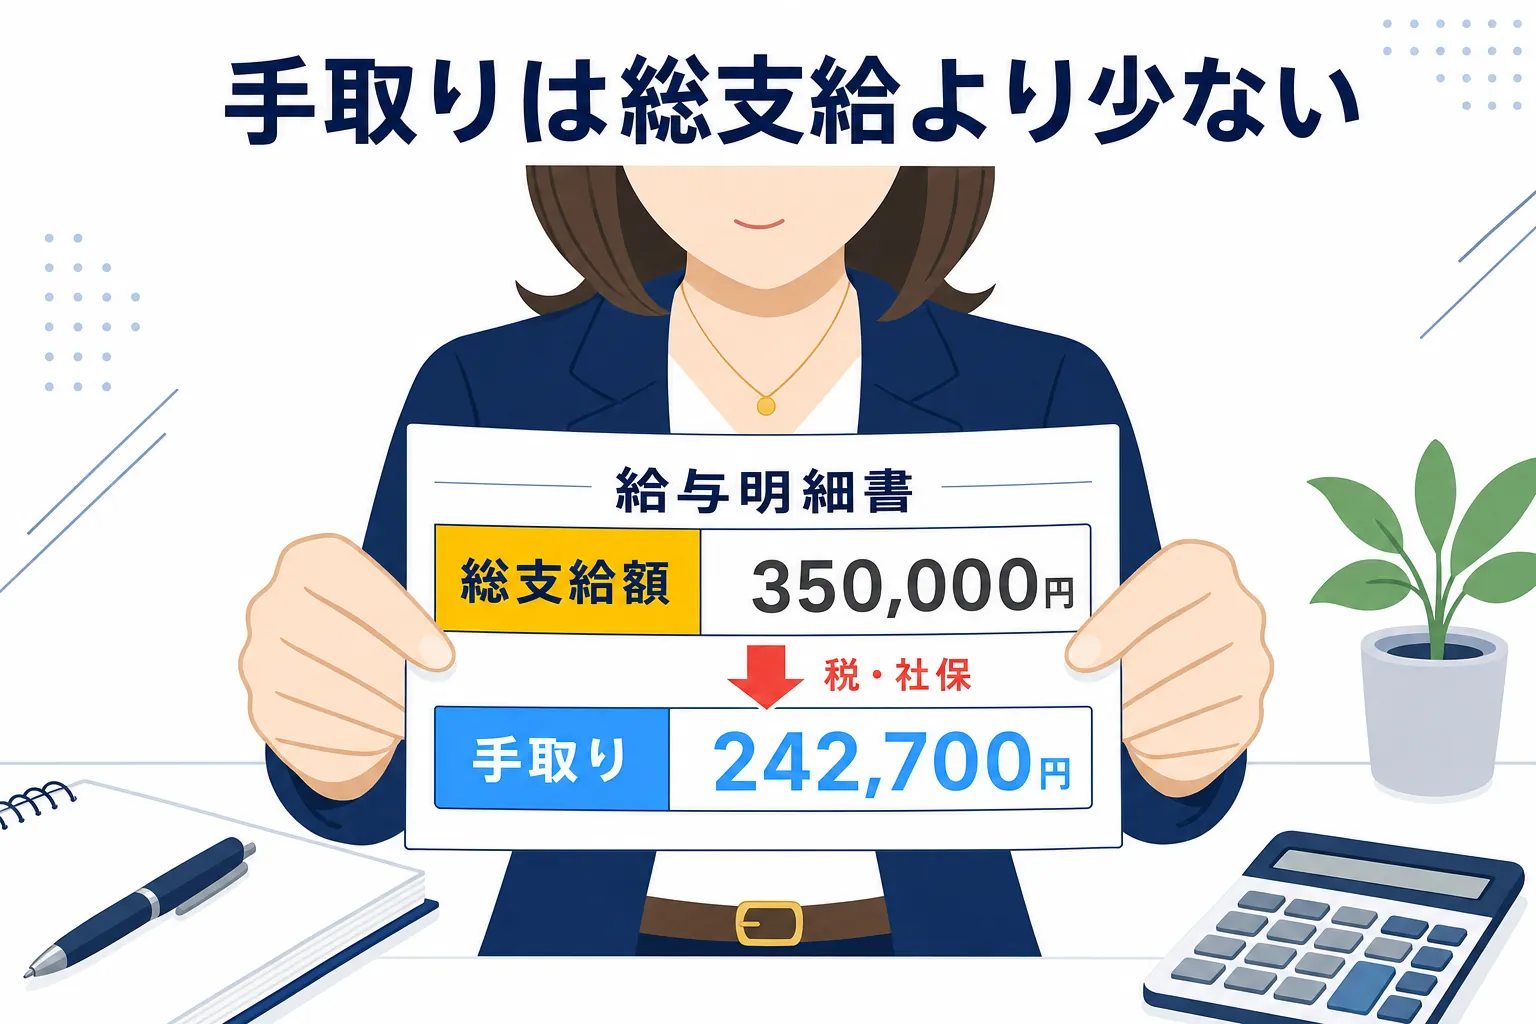
貯金は、ざっくり言えば「入ってくるお金」から「出ていくお金」を引いた残りです。
なので、出ていくお金を減らすのと同じくらい、入ってくるお金を増やすことにも意味があります。
ただ、会社員の給料は自分の頑張りだけですぐに上がるものではないですよね。
年代別の平均給与などは国税庁の「民間給与実態統計調査」でも公表されていますが、ここでも平均と自分の金額の差に落ち込みやすいので、見るときは数字の読み方に気をつけると安心です。
民間給与実態統計調査は、民間の事業所に勤める人の年間の給与を、年齢・性別・業種などで調べた国税庁の統計です。(概要を要約)
手取りが思うように増えないときの選択肢については、手取りが少ない・増えないときの選択肢|収入の増やし方を整理してみたでくわしくまとめています。
真面目に頑張るほど時間がなくなる
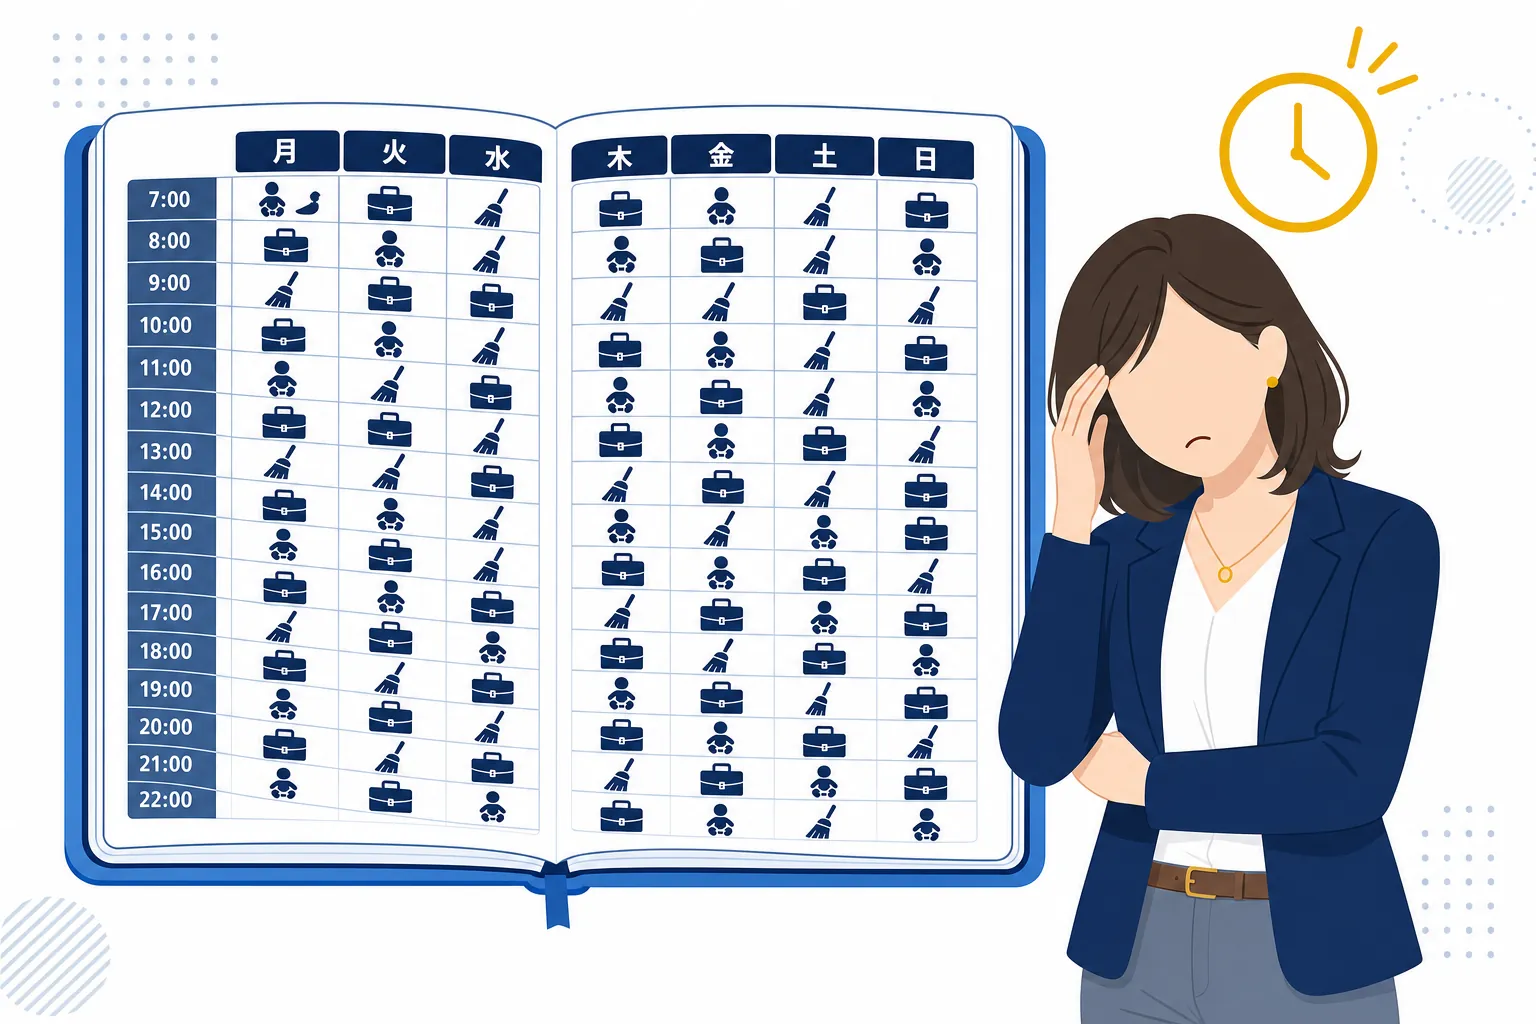
もう一つ見落とされがちなのが、時間の問題です。
残業を増やせば収入は少し増えるかもしれませんが、その分、家のことや自分の体に使える時間が減ります。
そうすると、外食や時短家電にお金を使う場面が増えて、結局貯金は思ったほど増えません。
真面目に頑張っているのにお金が残らない理由は、働いてもお金がない理由|真面目に頑張るだけでは変わらない構造的な話でも書いています。
これ、自分にも当てはまるなって思ったら、少し視点を変えて「入ってくるお金」の側から考えてみるタイミングなのかもしれません。
貯金を「収入を増やす側」から考える順番
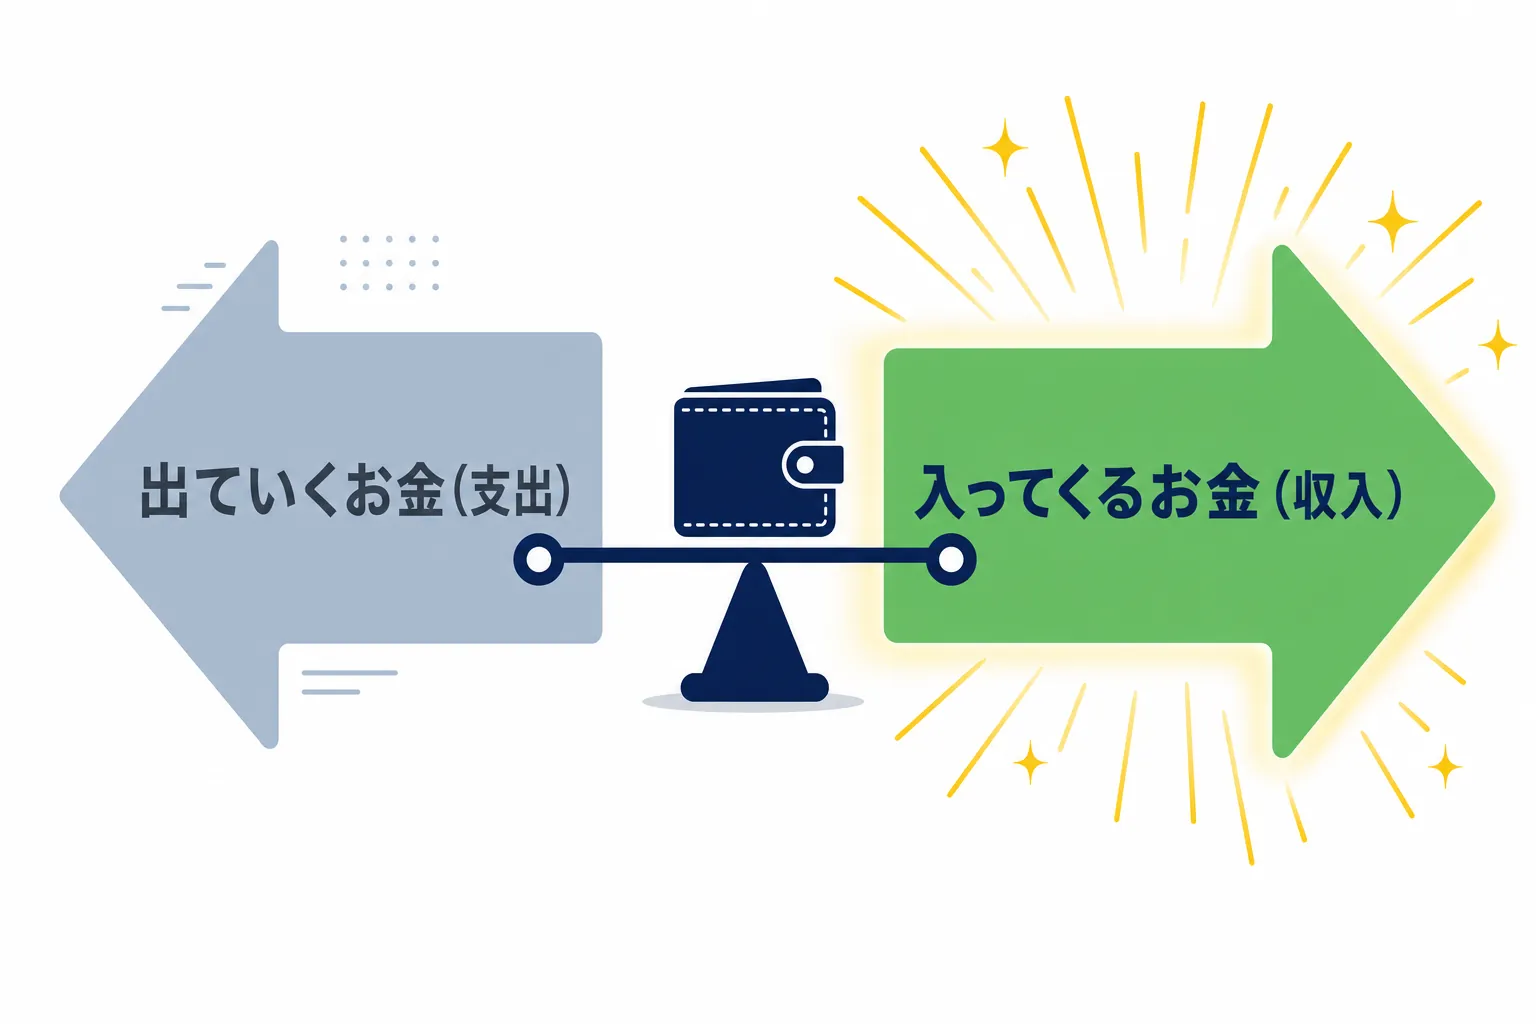
ここからが、平均の数字を見て不安になったあとに考えたいことです。
冒頭で「平均と比べるとどうして心がざわつくのか」とお聞きしましたが、そのざわつきの多くは「今の収入のままで大丈夫かな」という不安から来ています。
なので、ここでは在宅で収入を増やす側から考える順番を見ていきます。
まずは家計の「すき間」と「時間のすき間」を知る
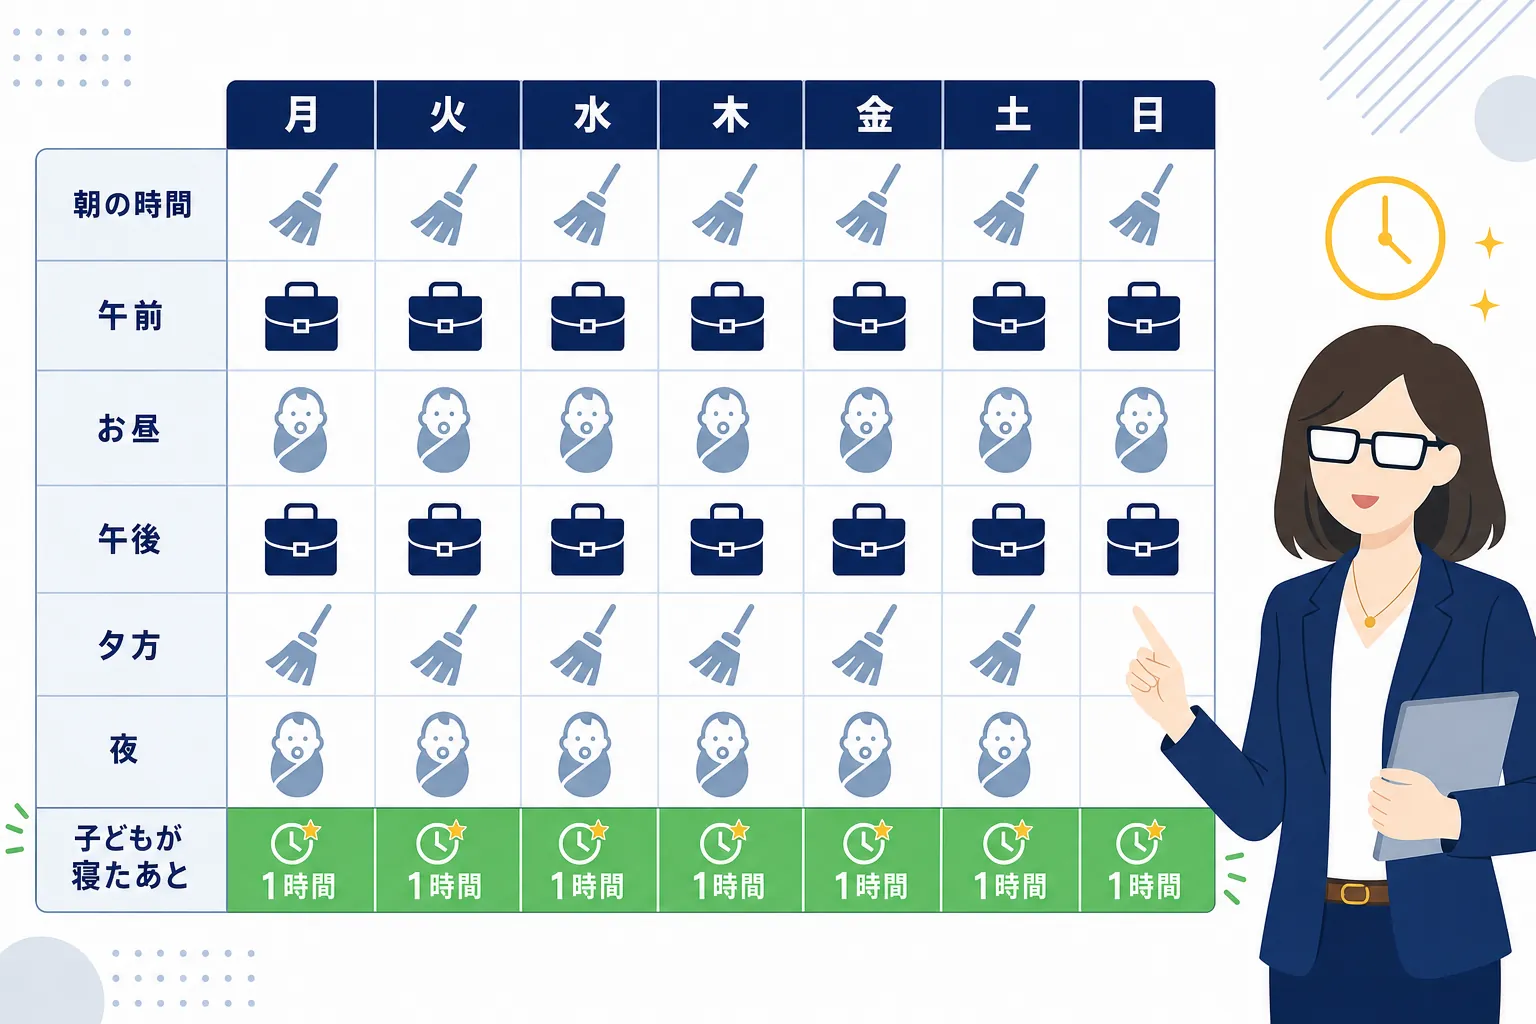
いきなり副業を探す前に、2つのすき間を書き出すと考えがまとまりやすくなります。
1つ目は、毎月あといくら増えたら気持ちに余裕が出るかという「家計のすき間」です。
2つ目は、1週間のうちで無理なく使える「時間のすき間」です。
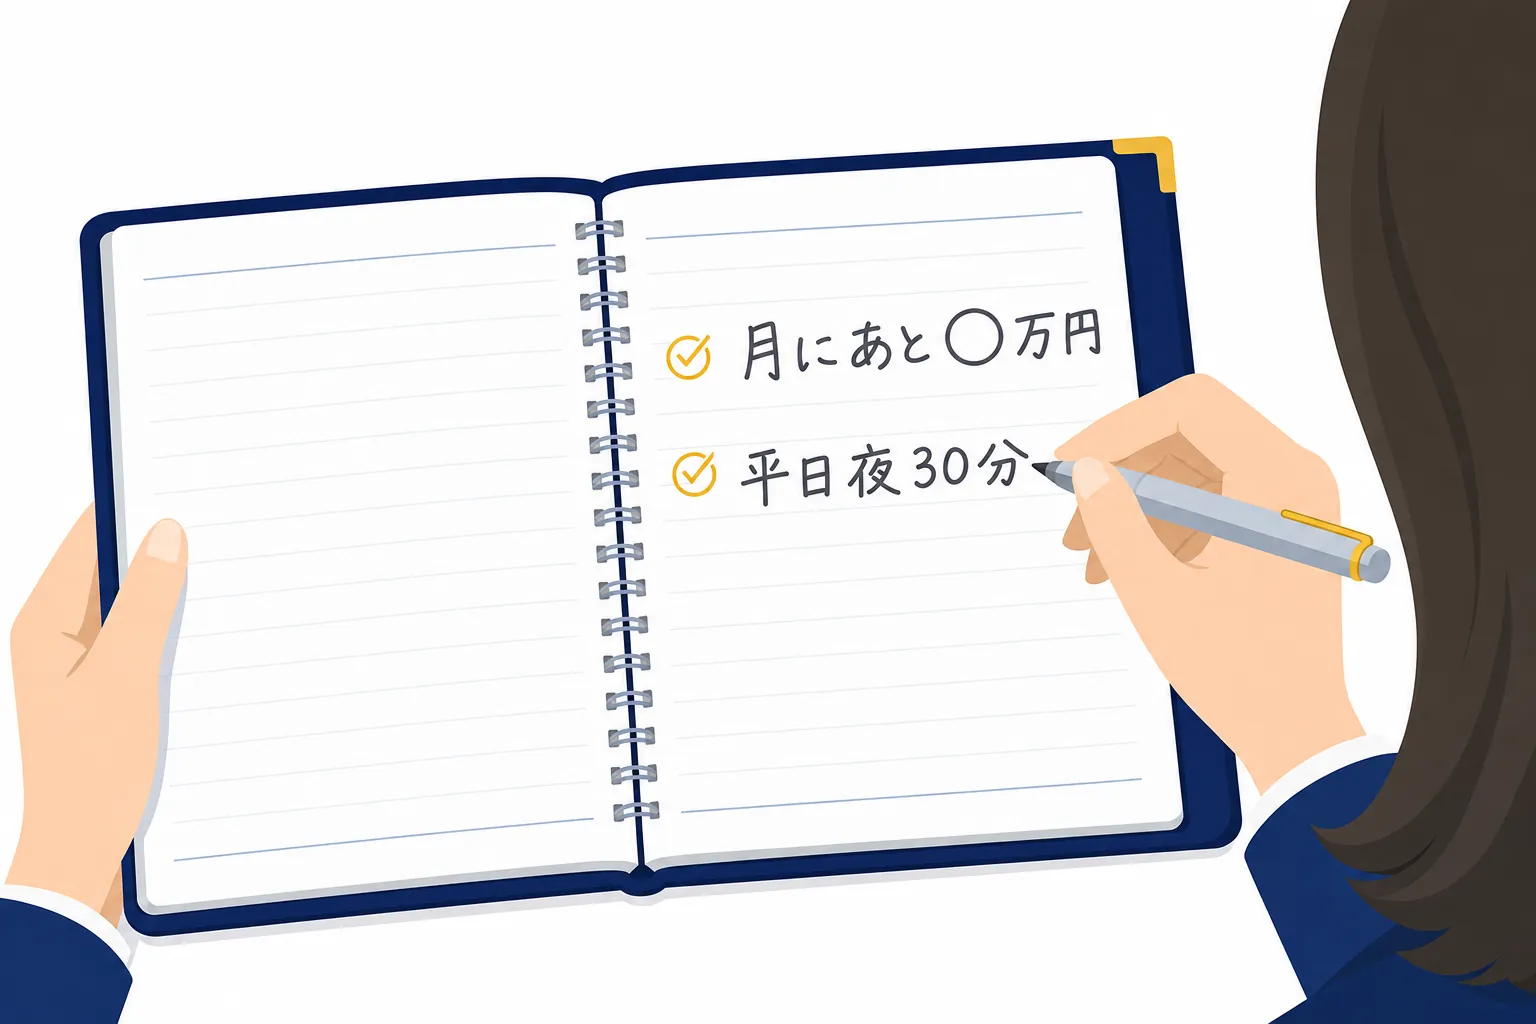
例えば「月に数万円増えたら貯金に回せる」「平日の夜に30分なら作業できる」といった具合です。
この2つが分かると、自分に合う働き方が絞りこめます。
反対に、ここがあいまいなまま始めると、「思ったより時間が取れない」「目標がなくて続かない」となりやすいんですよね。
在宅で収入を増やす方法は大きく3種類
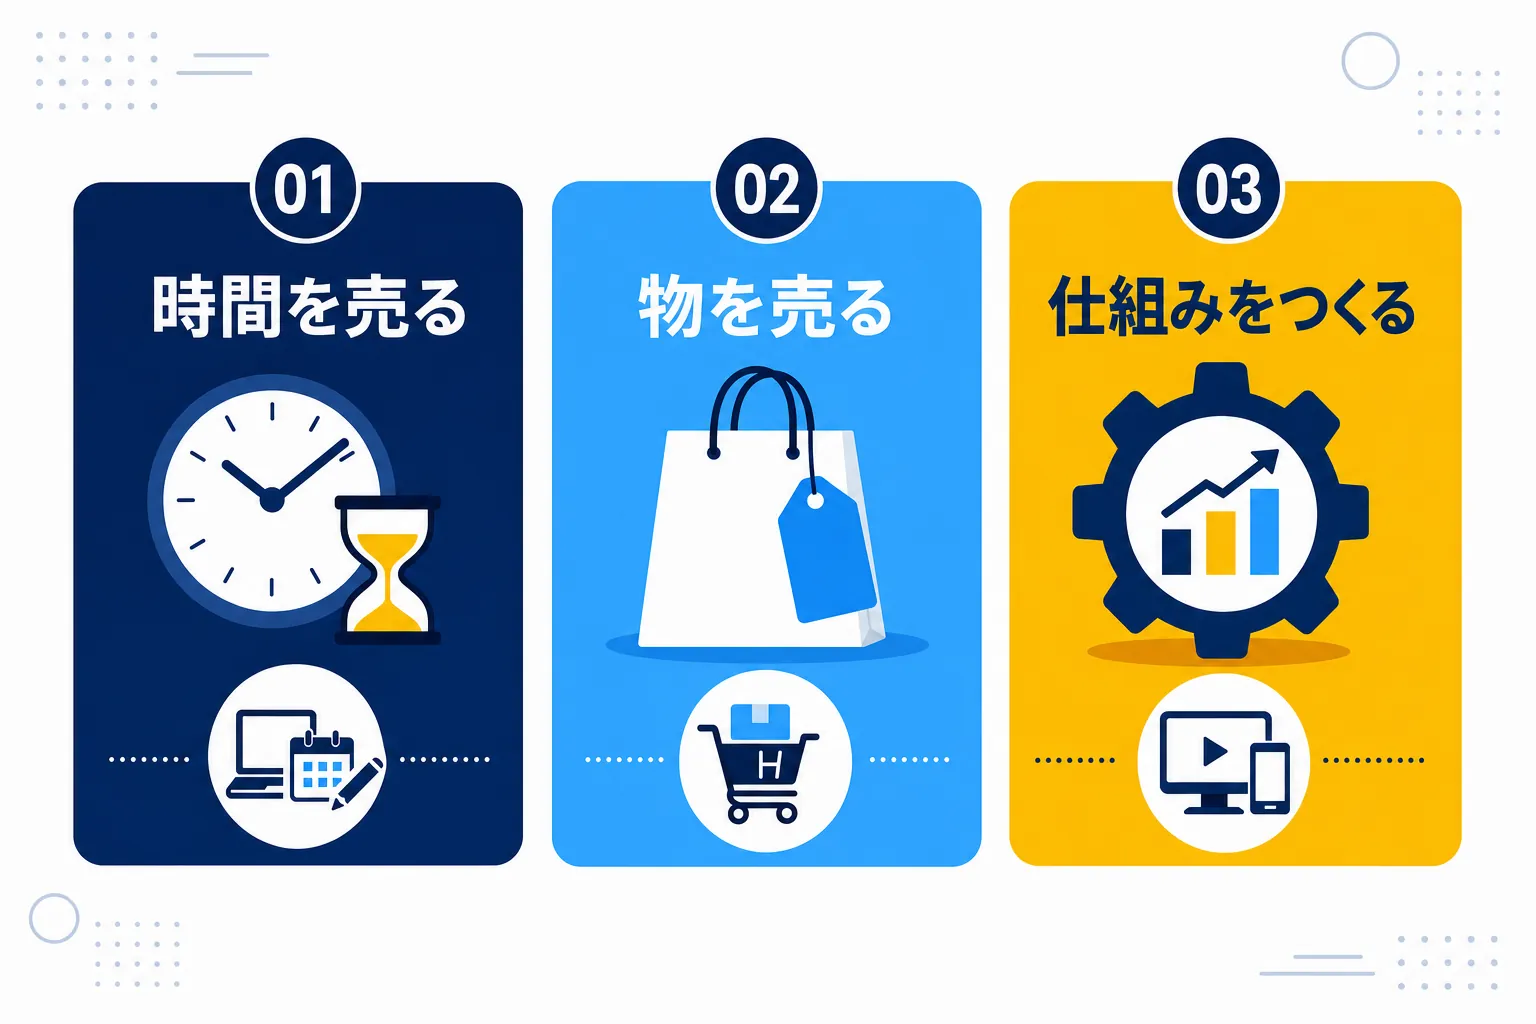
在宅でできる収入の増やし方は、大きく分けて3種類あります。
1つ目は、文章を書く仕事やデータ入力のように、自分の時間を使って報酬を得る方法です。
2つ目は、中古品の販売のように、物を仕入れて売る方法です。
3つ目は、ブログやYouTubeのように、少しずつ積み上げたものから収入が入ってくる方法です。
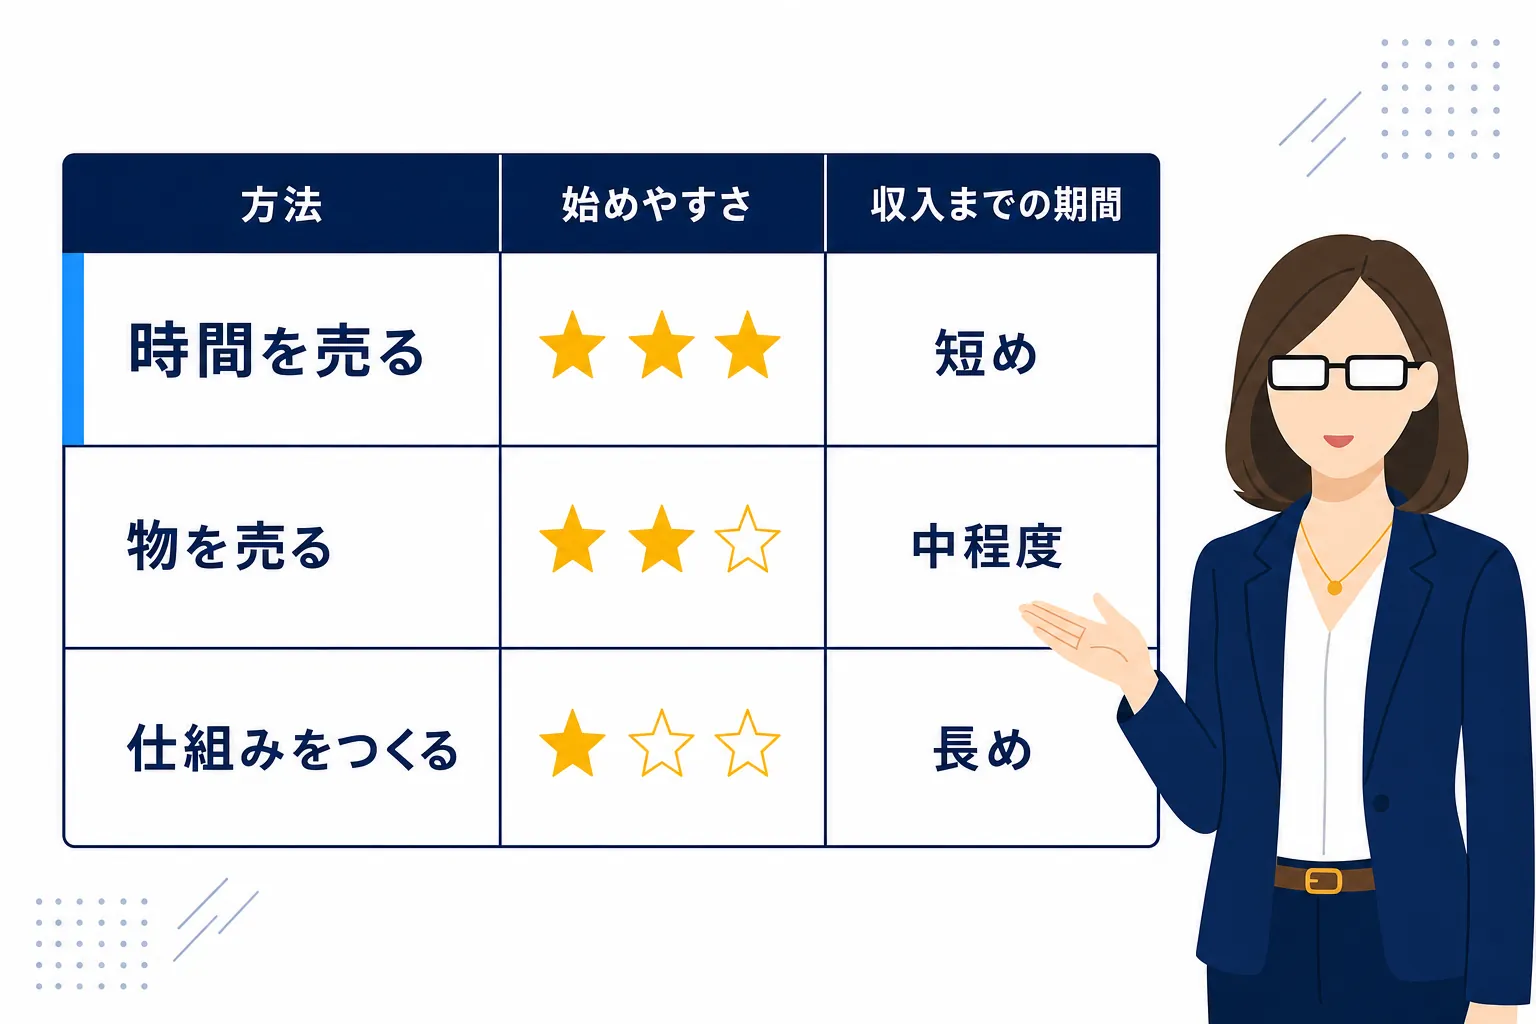
1つ目は始めやすく、比較的早く収入になりやすいです。
ただ、時間を使った分しか収入にならないので、どこかで頭打ちになります。
3つ目は収入が出るまでに時間がかかりますが、積み上げたものが残るのが特徴です。
どれが正解というより、今の生活と「時間のすき間」に合うものを選ぶのが大事です。
どうやって選ぶと続けやすいかは、柱記事のお金を稼ぐ方法|心理学的に「続けられる稼ぎ方」の選び方を解説でまとめています。
小さく始めて、少しずつ増やした私の場合
私の場合は、WEBライターから始めました。
きっかけは1枚のチラシで、そこでWordPressの操作を覚えました。
その後に始めたトレンドアフィリエイトでは、最初の月4万円から、8万円、15万円と少しずつ収入が増えていきました。
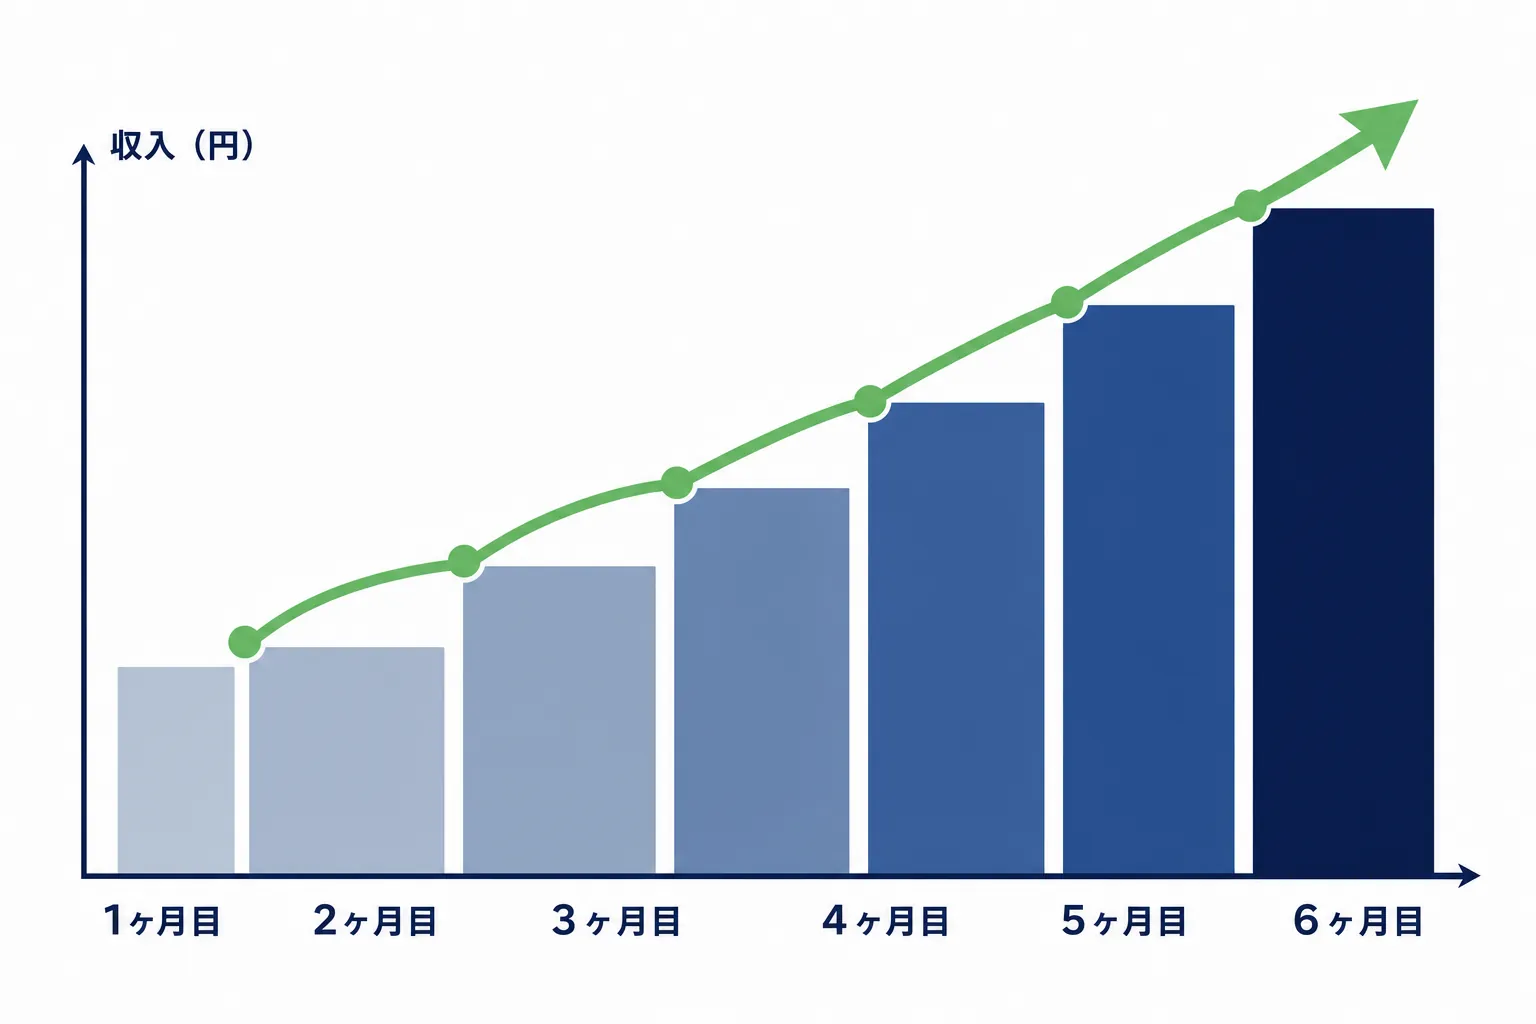
最初から大きく稼げたわけではなく、小さく始めて、慣れながら増やしていった形です。
ビジネス学園のメンバーからも、「最初の1円を稼ぐまでが一番不安だった」という相談をよく受けます。
なので、最初の目標は大きな金額ではなく、「家で作業してお金が入る」経験を1回つくることくらいでちょうどいいと思います。
仕事を辞める前に、収入の柱を準備する
収入の不安が大きいと、「いっそ仕事を辞めて在宅に切り替えたい」と考えることもありますよね。
ただ、在宅の収入はすぐに安定するとは限らないので、今の仕事を続けながら少しずつ育てるほうが安心です。
具体的な順番は、仕事辞めたい——辞める前に収入の柱を作る順番でくわしく書いています。
それから、仕事と子育ての両立で疲れきっているときは、収入を増やす前に体と気持ちを整えることが先かもしれません。
そんなときはワーママが疲れた・両立できないと感じたら読んでほしい話も読んでみると、少し肩の力が抜けると思います。
収入を増やすときに気をつけたいこと
「誰でも簡単に」「すぐに月〇十万円」といった言葉で高額な講座やコンサルを勧めてくる話には、お金を払う前に一度立ち止まることをおすすめします。
貯金が少なくて不安なときほど、早く結果がほしくなりますよね。
ここでは、収入を増やそうとするときに気をつけたいことをまとめます。
不安なときほど「うまい話」に引っかかりやすい
人は不安が強いとき、「この不安をすぐに消してくれるもの」に飛びつきやすくなります。
これも先ほどの損失回避と関係していて、「今決めないと損をする」と言われると、冷静に考える前に決めてしまいやすいんです。
私も、コンサル詐欺で30万円を払い、そのあと連絡が途絶えた経験があります。
当時は「これで変われるかもしれない」と本気で思っていました。
だからこそ、同じ思いをする人を一人でも減らしたいと考えています。
怪しい話かどうかは、次のような点を確かめると見分けやすくなります。
- 「誰でも簡単に」「必ず稼げる」と言い切っていないか
- 何をして収入を得るのか、中身が具体的に説明されているか
- 「今日だけ」「残りわずか」と決断を急がせていないか
- 運営している会社名や連絡先がはっきり書かれているか
- 支払いの前に、返金の条件などが書面で確認できるか
扶養や税金のルールは最新の情報で確認する
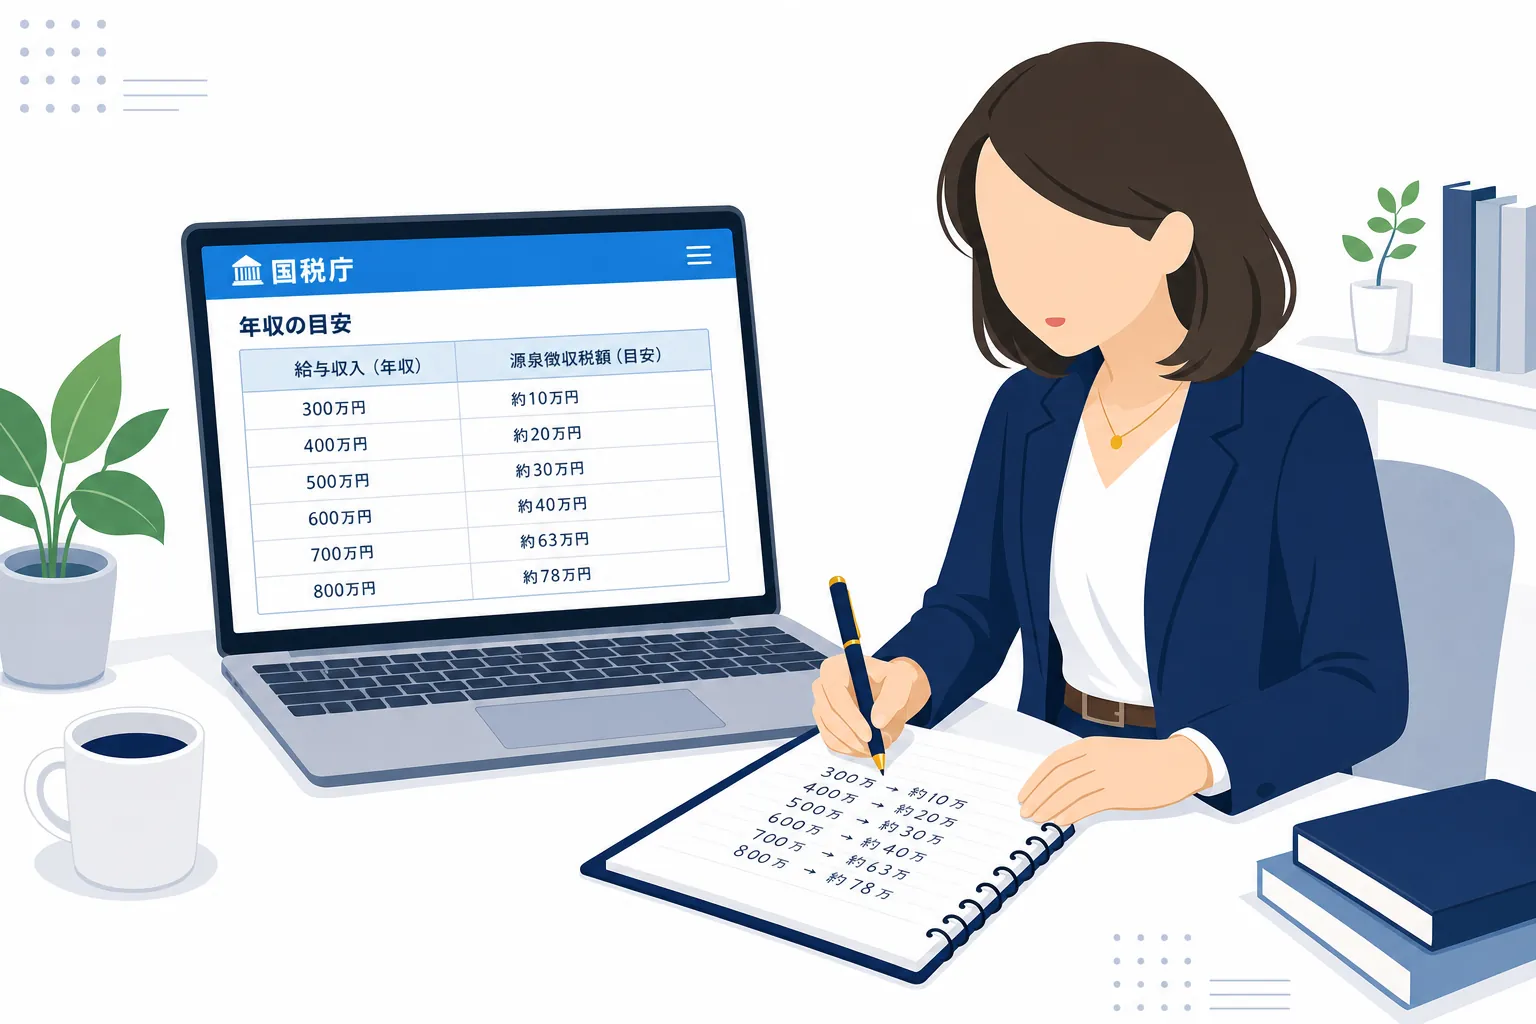
主婦の方が在宅で収入を増やすときは、扶養や税金のルールも気になりますよね。
よく聞く「103万円の壁」は、今では古い情報になっています。
配偶者控除を受けるための所得の要件は、令和8年分以降は62万円以下で、給与収入だけの場合は136万円以下が目安です。
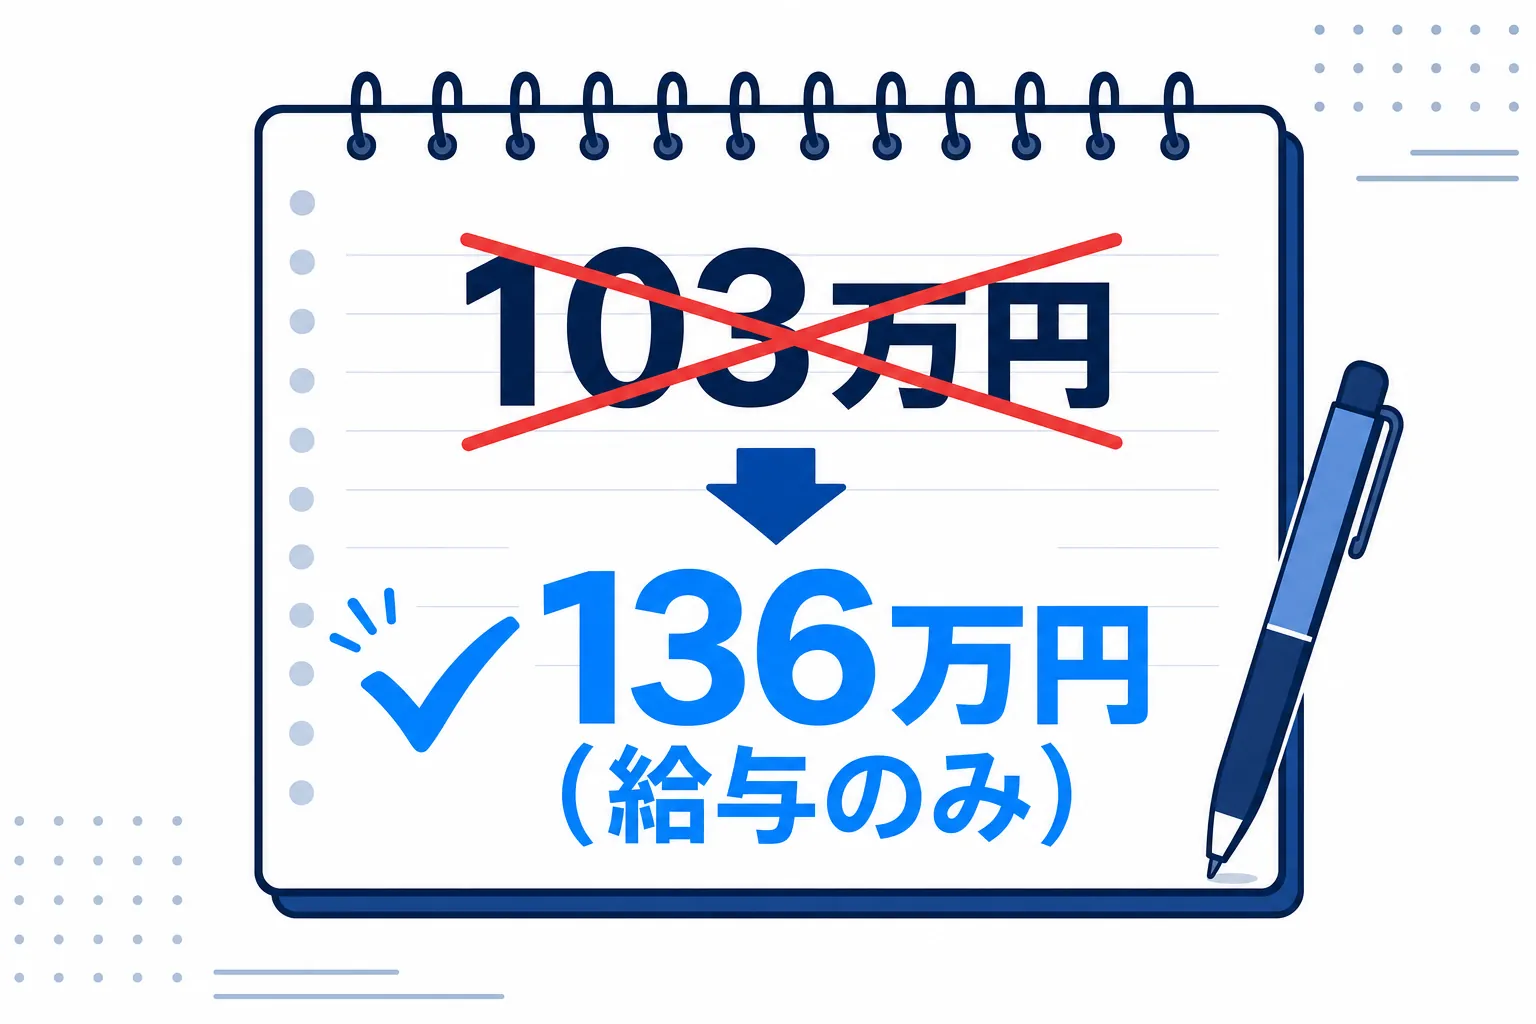
ただし、在宅の仕事の収入は給与ではなく事業や雑所得になることも多く、計算のしかたが変わります。
社会保険の扶養は税金とは別の基準なので、気になる場合は国税庁のページや、勤め先・役所の窓口で確認すると確実です。
配偶者控除は、納税者に所得税法上の控除対象配偶者がいる場合に受けられる所得控除です。(制度の概要を要約)
増えた収入をそのまま貯金に回すしくみをつくる
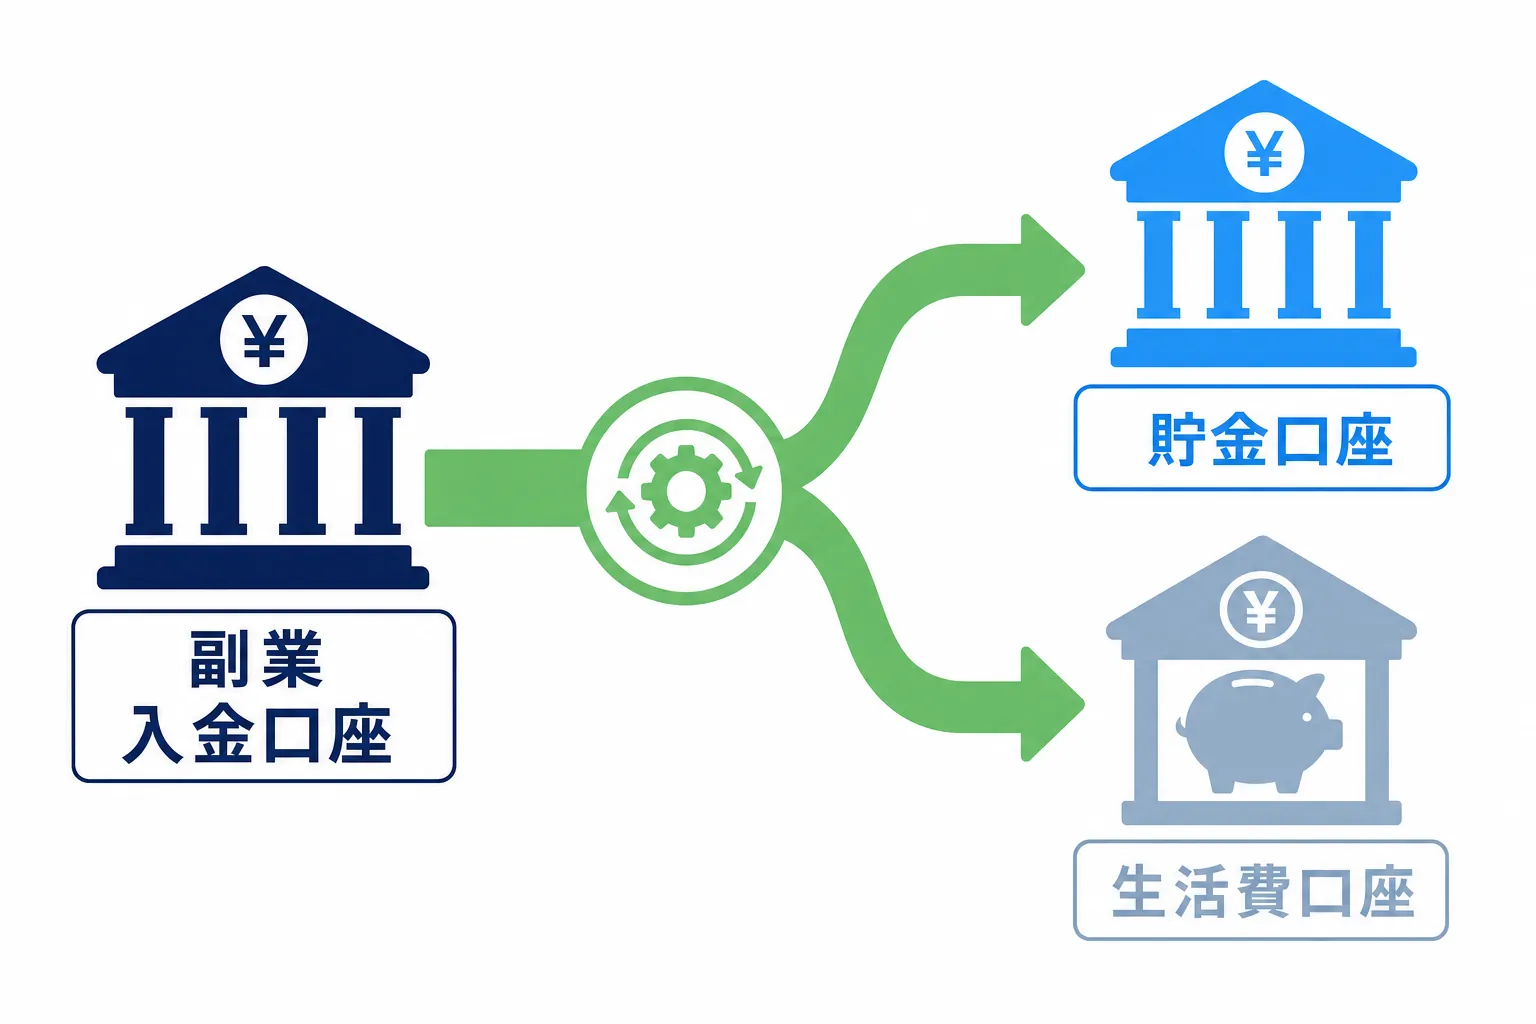
せっかく収入が増えても、普段の口座に入るとなんとなく使ってしまいがちです。
なので、在宅で得た収入は別の口座で受け取って、そのまま貯金に回すと、増えた分が目に見えて残ります。
これは行動経済学で「メンタル・アカウンティング」と呼ばれる心の働きを使った方法です。
メンタル・アカウンティングとは、同じお金でも「どこから来たか」「何用か」で頭の中で別々の財布に分けて扱う心のくせのことです。
例えば、お年玉は特別なお金として取っておくのに、給料の残りはつい使ってしまう、という感覚に近いですね。
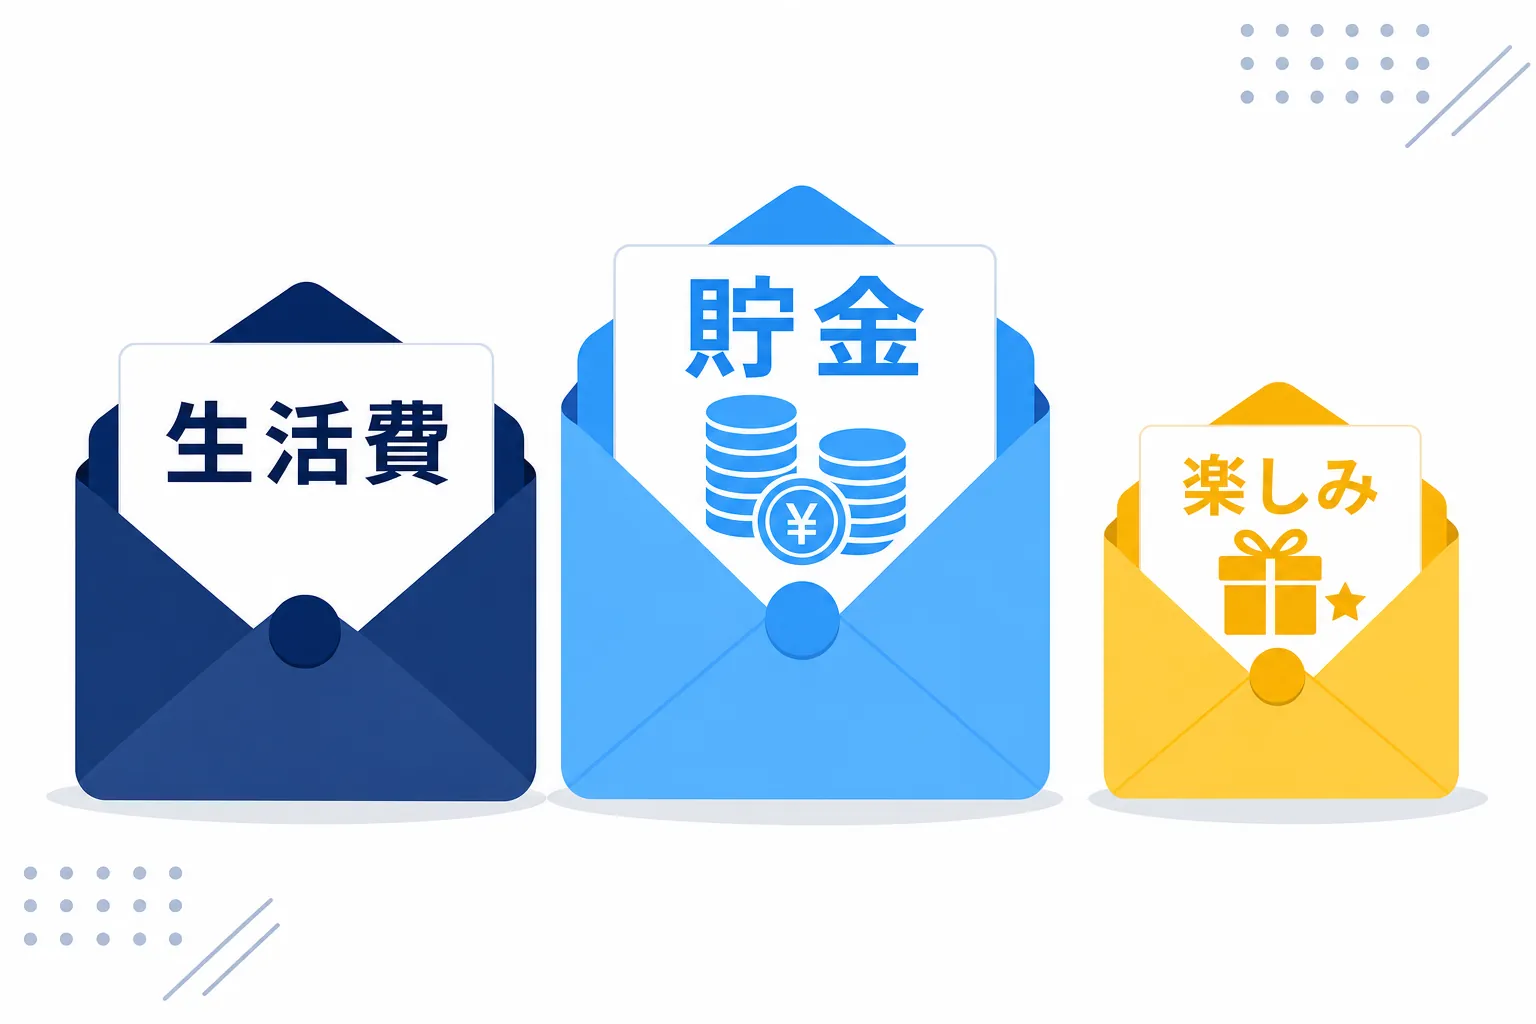
このくせを逆手に取って「在宅の収入は貯金用」と決めておくと、使いすぎを防ぎやすくなります。
30代の貯金についてよくある質問
ここでは、30代の貯金について実際によく検索されている疑問に答えていきます。
Q1. 30代で貯金100万円は少ないですか?
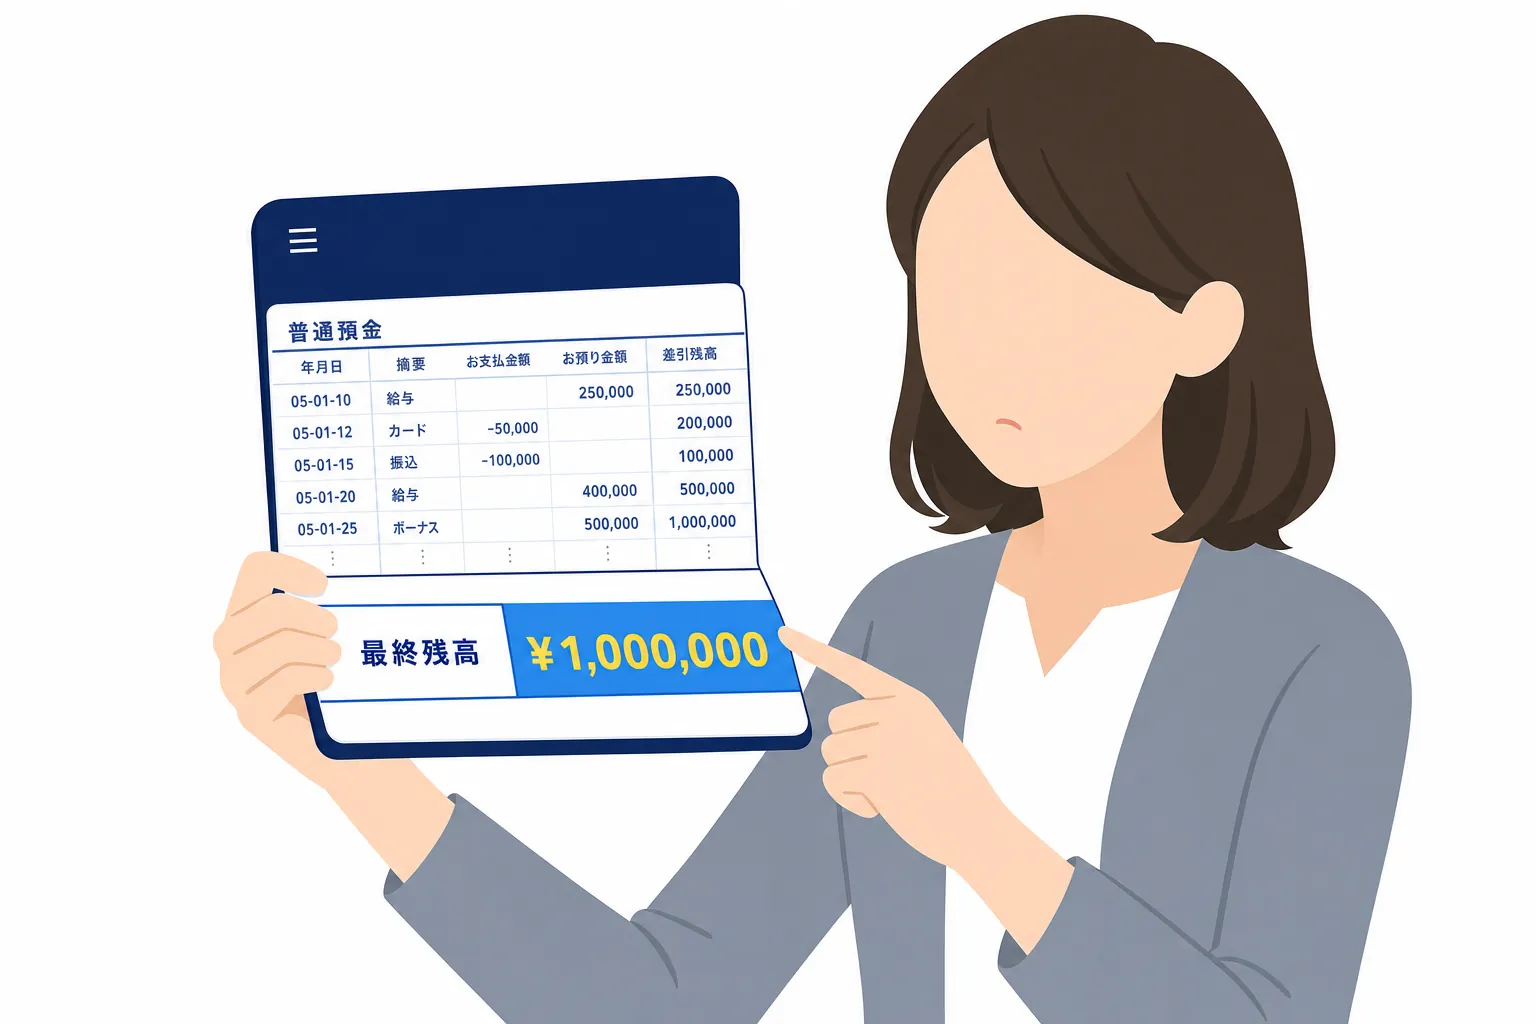
平均と比べると少なく見えますが、真ん中の人の金額(中央値)と比べると、大きく下回っているとは限りません。
まずは自分と同じ世帯の種類(単身か二人以上か)の中央値と比べると、現実に近い位置が分かります。
Q2. 30代独身なら、貯金はいくらあれば安心ですか?
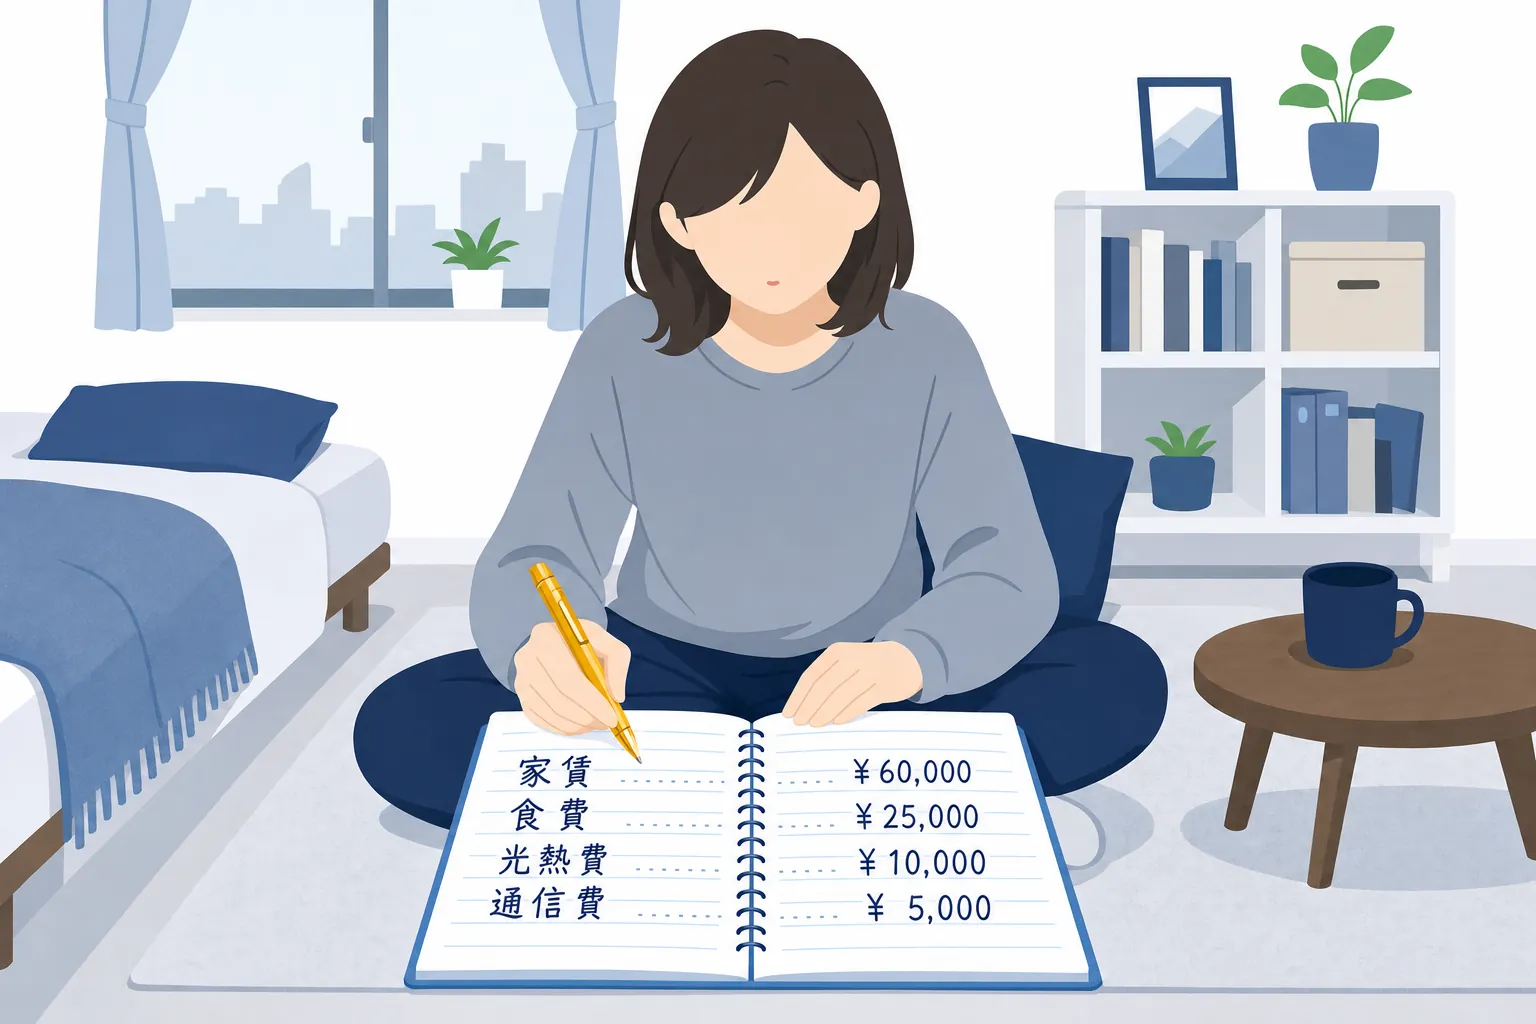
よく言われる目安は、急な出費や収入が途絶えたときに備える「生活費の3〜6か月分」です。
人によって必要な額は変わるので、まずは1か月の生活費を書き出すと、自分にとっての目安が見えてきます。
Q3. 30代で貯金ゼロはまずいですか?
今は貯金がなくても、収入と支出を見直すところから立て直せます。
今がゼロでも、毎月少しずつ積み上げる流れをつくれば、そこから変えていけます。
Q4. 平均と中央値、どちらを見ればいいですか?
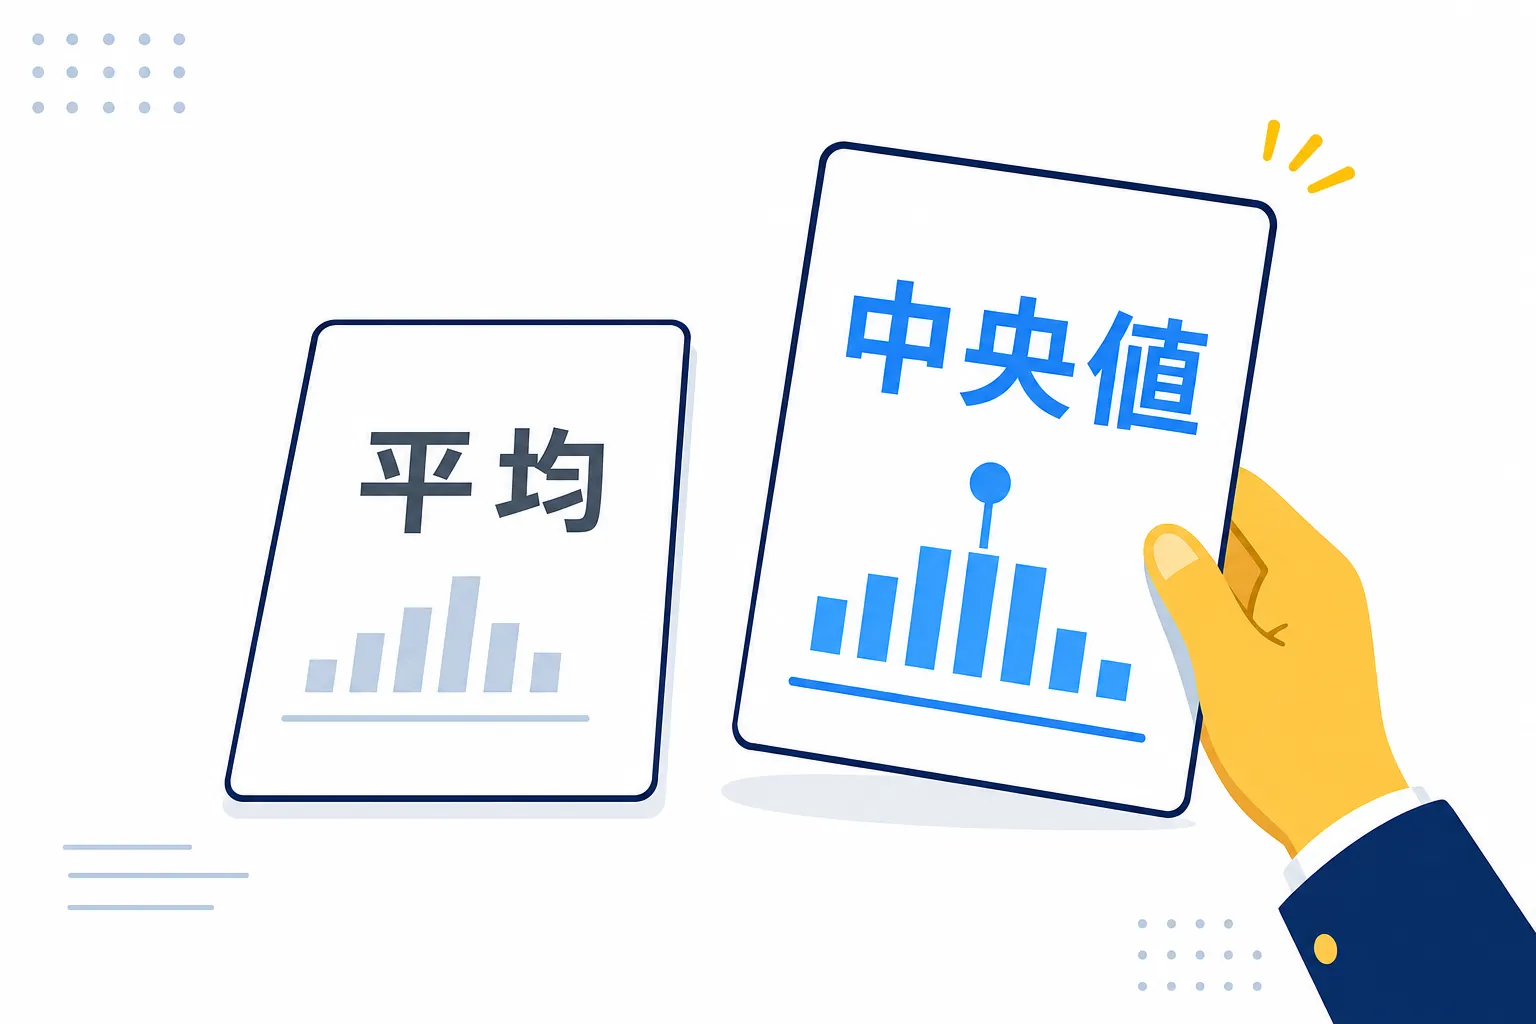
自分の位置を知りたいときは、中央値を見るのがおすすめです。
平均は一部のたくさん持っている人に引っぱられて高く出やすいので、比べると必要以上に落ち込みやすくなります。
Q5. 貯金を増やすには、節約と副業のどちらが先ですか?
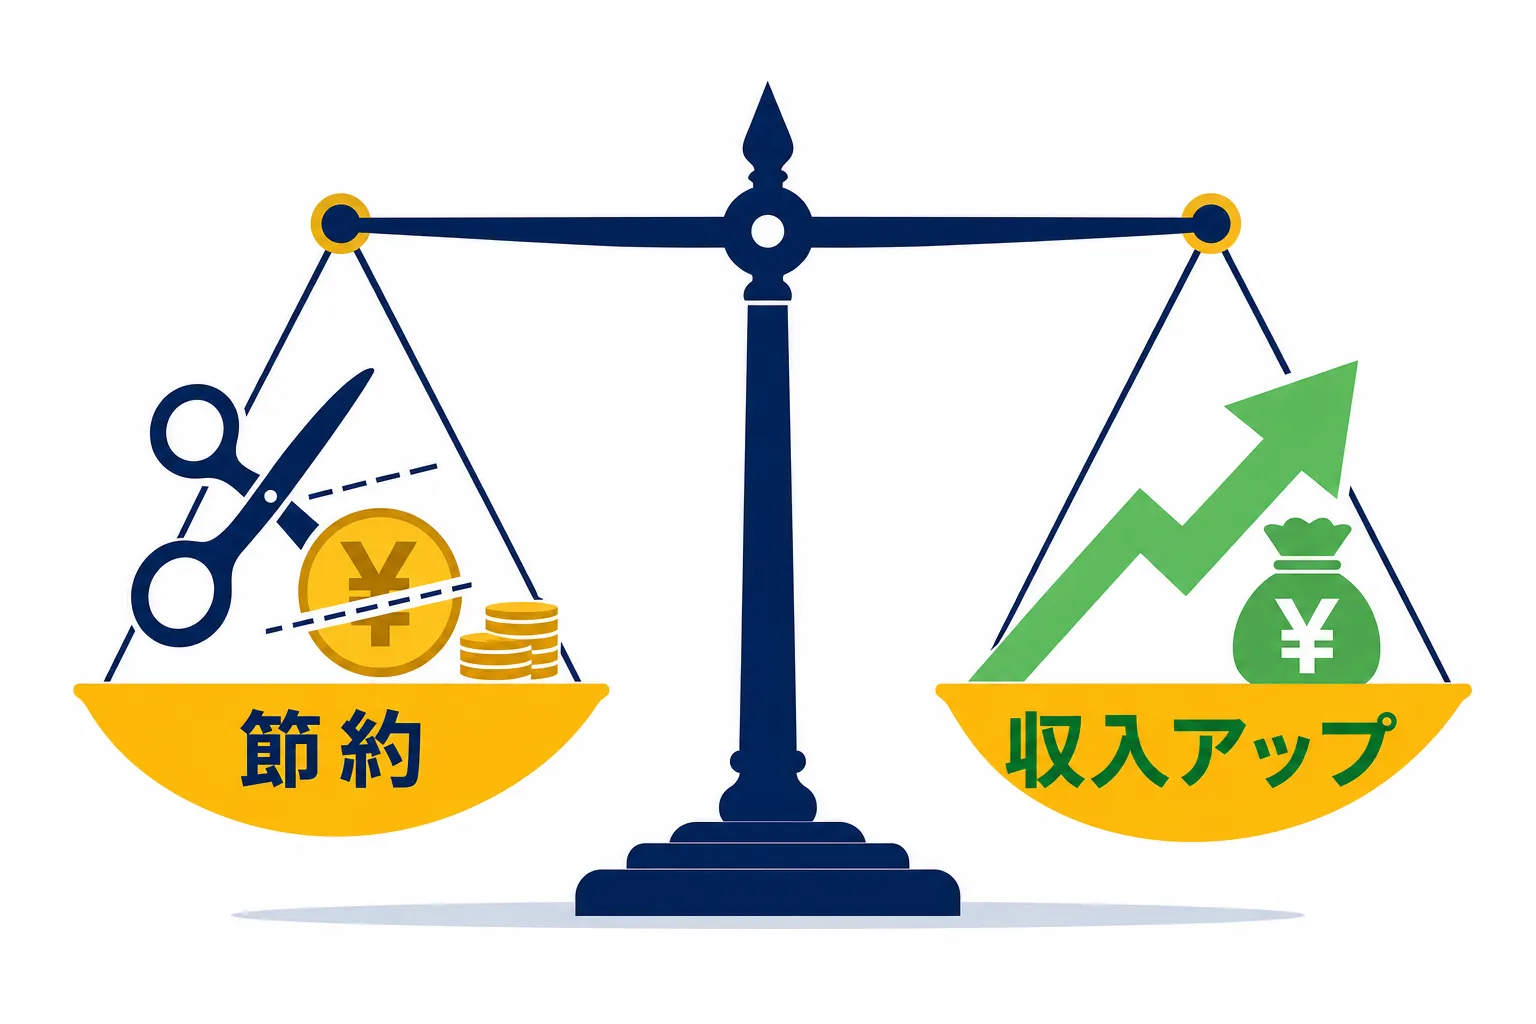
まずは通信費やサブスクなど、暮らしの満足度を下げずに削れる支出を見直すのが手軽です。
それでも余裕が出ないときは、在宅で収入を増やす方法を並行して考えると、節約だけに頼るより気持ちが楽になりますよ。
Q6. 主婦が在宅で稼ぐと、扶養から外れますか?
税金の配偶者控除の所得要件は、令和8年分以降62万円以下(給与収入だけなら136万円以下)が目安です。
社会保険の扶養は別の基準なので、収入が増えてきたら、国税庁のページや勤め先・役所の窓口で確認すると安心です。
まとめ|平均は「落ち込むため」ではなく「次を考えるため」に使う
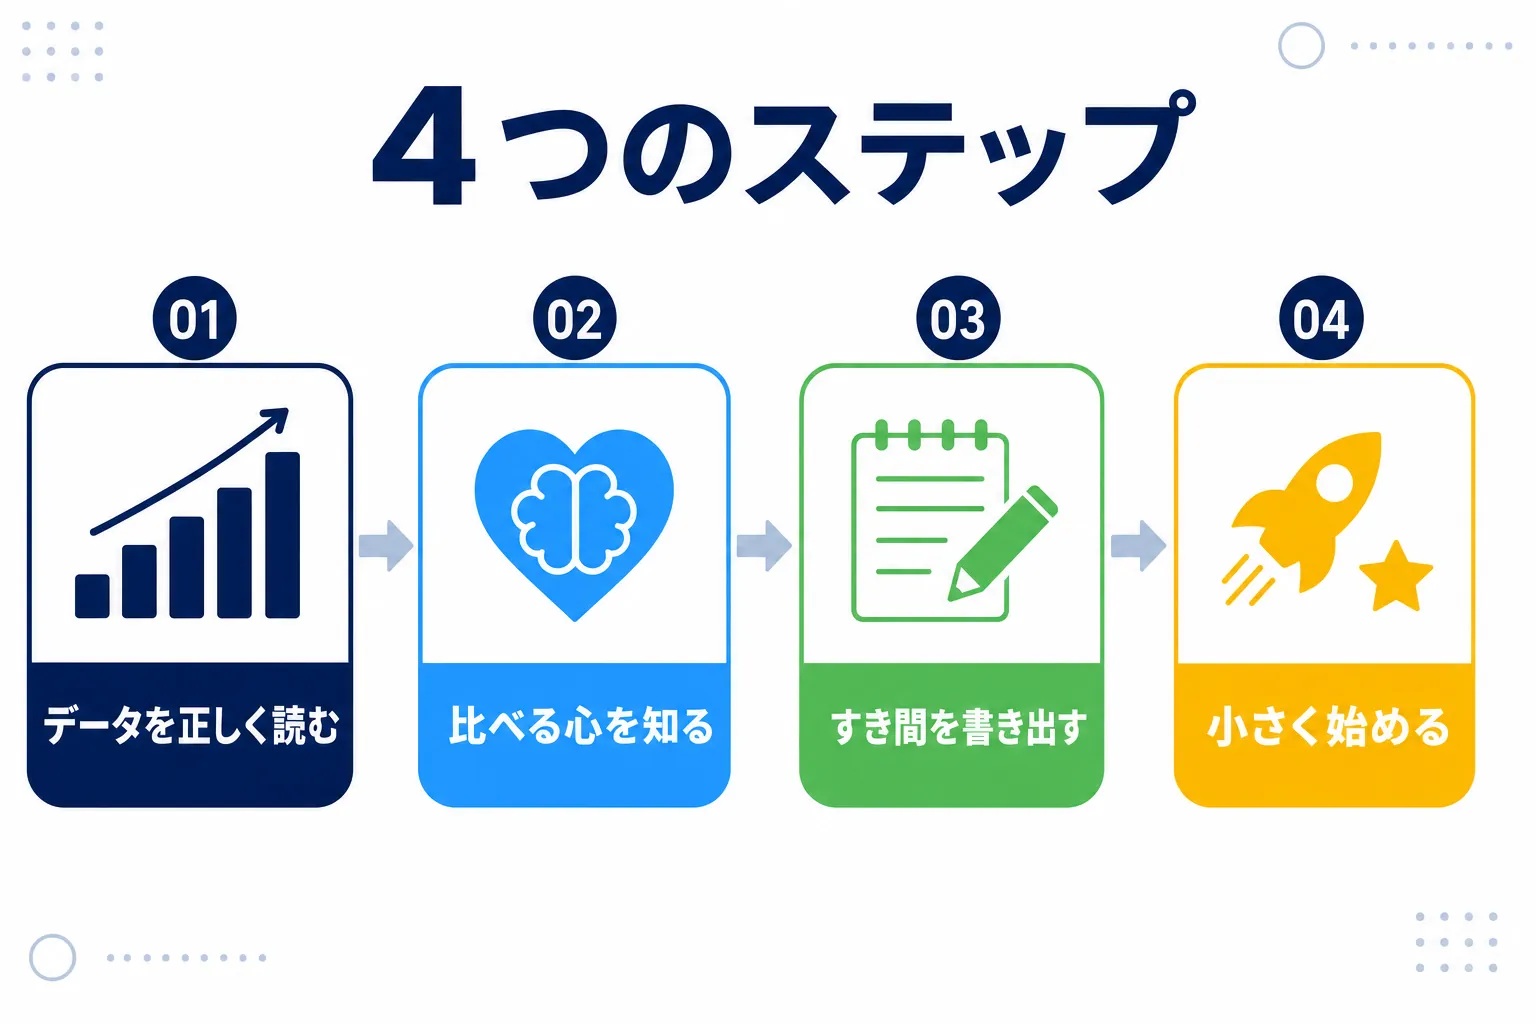
30代の貯金は、平均だけを見ると高く感じます。
自分の位置を知るなら、真ん中の人の金額である中央値を見るほうが現実に近いです。
そのうえで、節約だけに頼らず、在宅で収入を増やす側からも考えると、貯金の増やし方の選択肢がぐっと広がります。
平均の数字は、自分を責めるためのものではありません。
今の自分を知って、次に何をするかを考えるきっかけとして使ってもらえたらうれしいです。
焦らなくて大丈夫です。
あなたの暮らしに合うペースで、小さく始めれば十分ですよ。