お金が欲しいと感じたときは、すぐに稼ぎ方を探すより「いくら・いつまでに・何のために」を先に決めて、支出、今の仕事、副収入の順に見直すと、焦らずに進められます。
「もう少しお金があったら、こんなに毎日ピリピリしなくて済むのに」
夜、家族が寝たあとにスマホで「お金が欲しい」と打ち込んで、「スマホだけで月10万円」のような広告にため息をついたこと、ありませんか?
そして、お金が欲しいと思う自分を、ちょっと後ろめたく感じたりしませんか?
ビジネス学園のメンバーからも、「お金が欲しいと思う自分が恥ずかしい」という相談をよく受けます。
ただ、お金が足りないと感じているときほど、人は判断を急ぎやすくなります。
条件を比べないまま、話に乗ってしまうこともあるんです。
なので、この記事ではまず気持ちを落ち着ける考え方から入って、自宅でできる現実的な収入の増やし方までを順番にまとめました。
後半では、私自身がコンサルに30万円を払い、連絡が途絶えてしまった話もお伝えしますね。
- 「お金が欲しい」という気持ちの中身を分けて、焦りを落ち着ける考え方
- 支出→今の仕事→副収入の順に見直す理由と、扶養・副業ルールの確認ポイント
- スキルに自信がなくても自宅で選べる収入の増やし方
- 焦っているときに近づいてくる怪しい話の見分け方
お金が欲しいと感じるのは自然なこと|まずは気持ちの中身を分けてみる
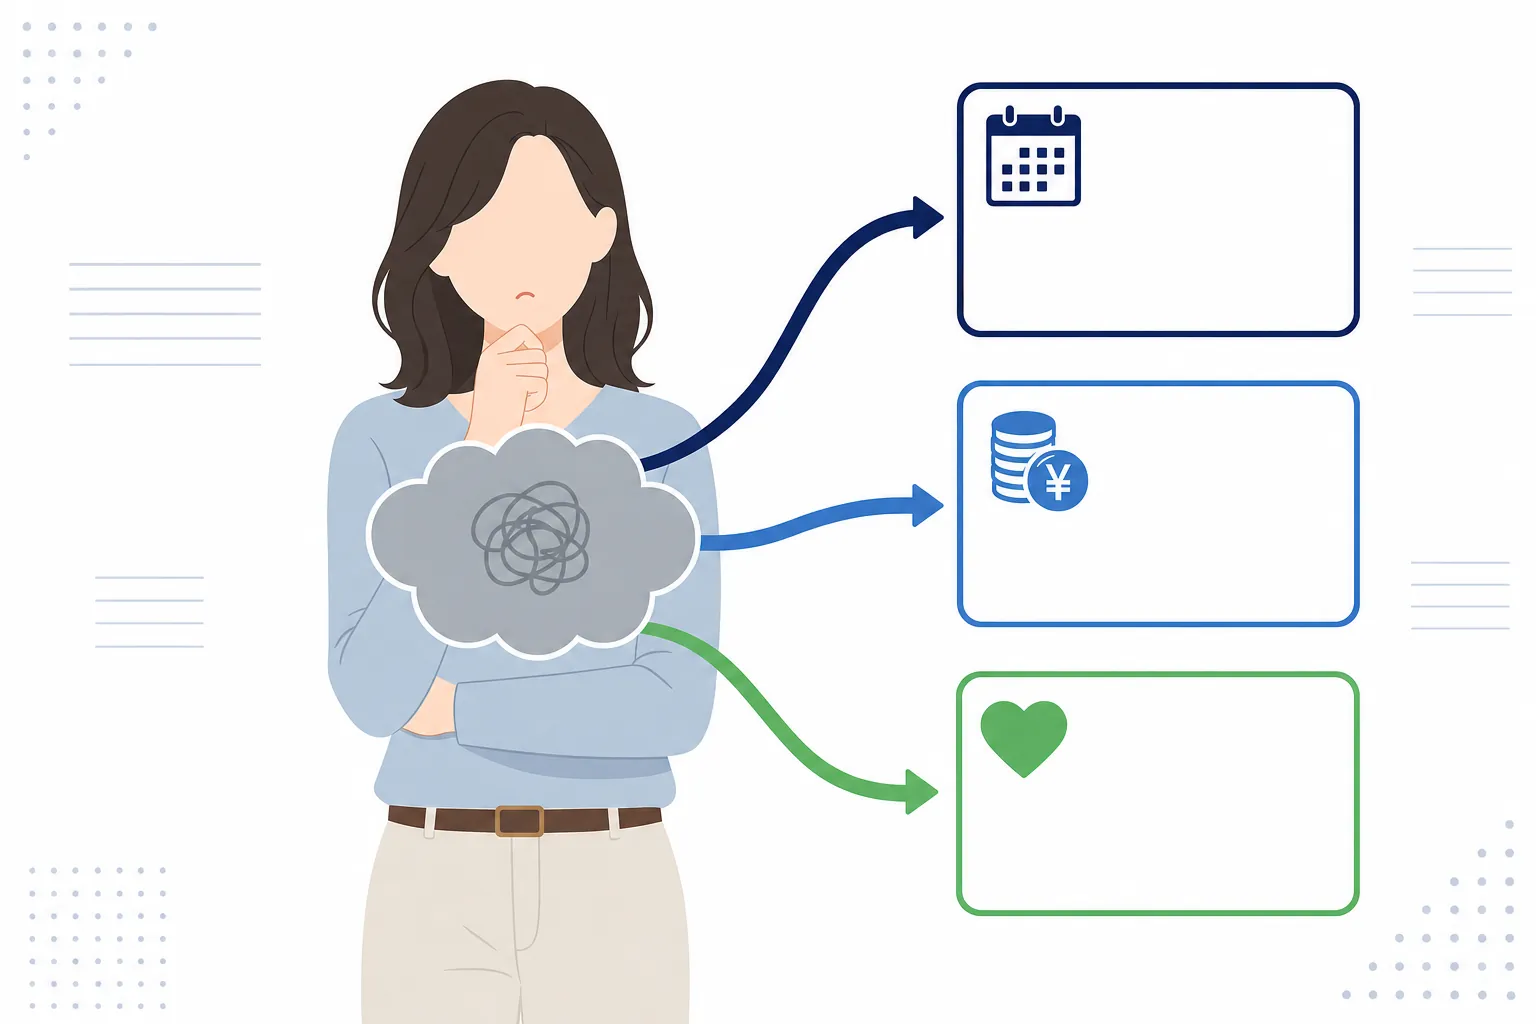
お金が欲しいという気持ちは、ひとつの大きな塊に見えます。
でも、中身を見ると、いくつかの不安が混ざっていることが多いんです。
ここを分けずに稼ぎ方を探し始めると、必要以上に焦ってしまうんですよね。
「お金が欲しい」の裏にはいくつかの不安が混ざっている
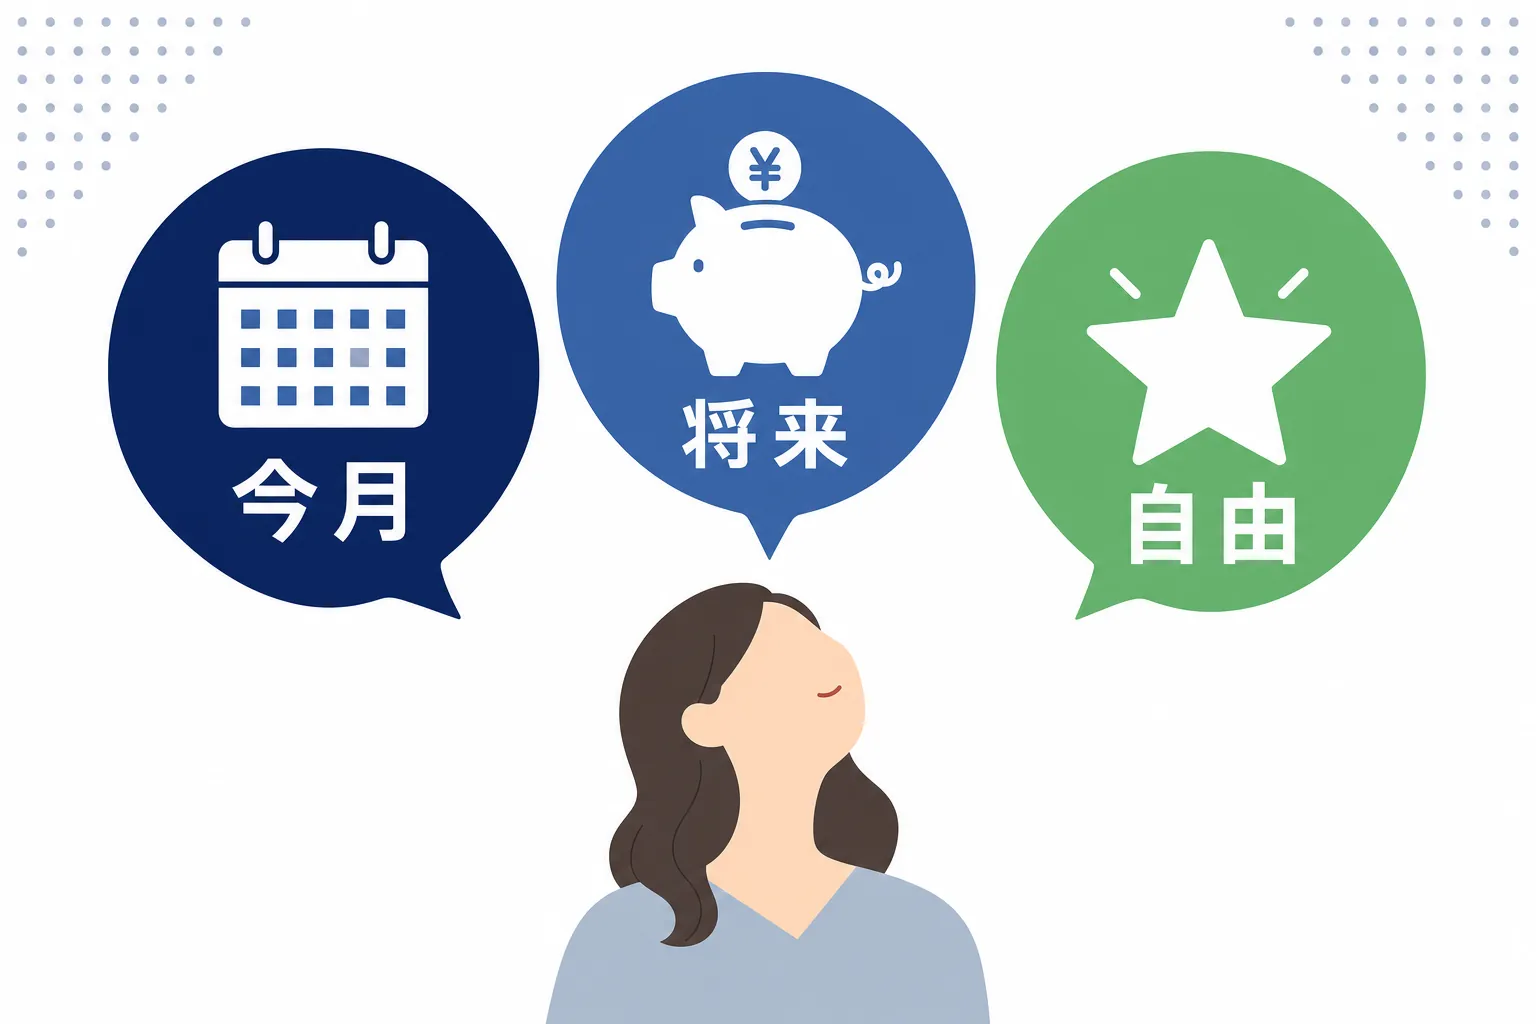
冒頭で、お金が欲しいと思う自分を後ろめたく感じませんか、とお聞きしましたが、その気持ちはおかしなものではまったくありません。
生活にお金がかかるのは当たり前のことですし、家族のことを考えている人ほど、お金の心配をするのは自然なことです。
ただ、「お金が欲しい」という言葉の中には、たとえば次のような違う種類の不安が混ざっています。
- 今月の支払いが足りないかもしれないという不安
- 子どもの教育費や老後など、先のことへの不安
- 自分の自由に使えるお金がない息苦しさ
この3つは、必要な金額も、急ぐ度合いも違うんですよね。
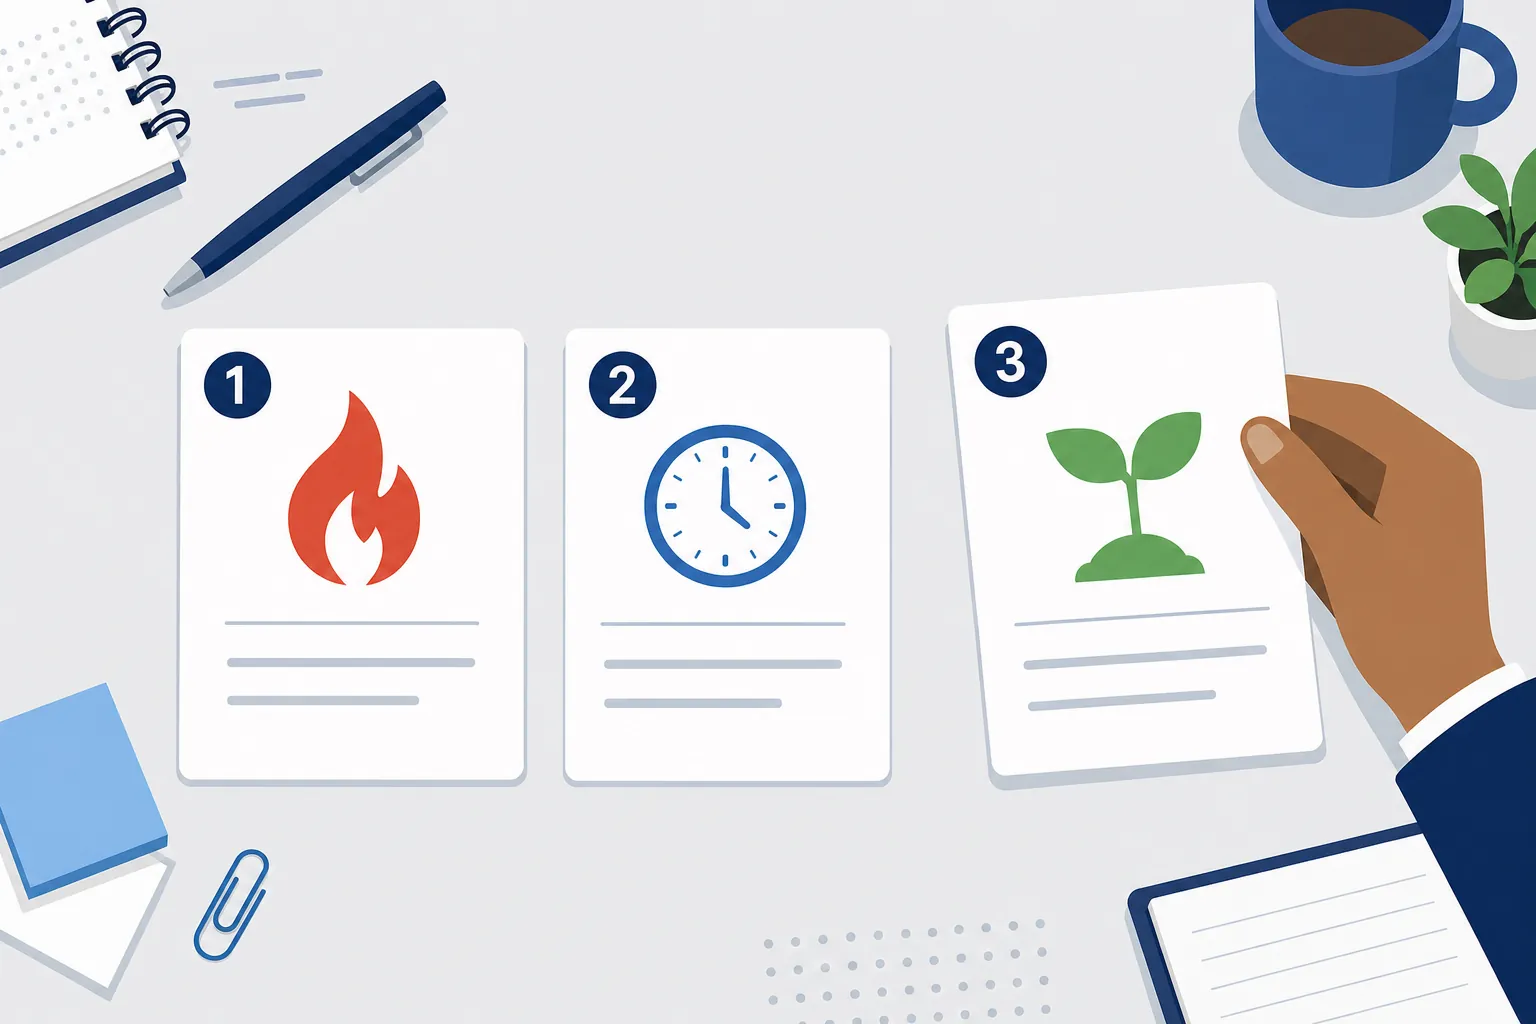
例えば「今月足りない」なら、時間をかけて育てる方法では間に合いません。
反対に「老後が心配」なら、急いで飛びつくより、何年か続けられる方法を選んだほうが安心です。
それから、「真面目に頑張っているのに、なぜかお金が残らない」と感じている方もいると思います。
その場合は、働いてもお金がない理由|真面目に頑張るだけでは変わらない構造的な話も合わせて読むと、自分を責める気持ちが少し軽くなるかもしれません。
焦っているときほど判断が狭くなる理由
行動経済学には、「欠乏(スカーシティ)」と呼ばれる考え方があります。
これは、お金や時間が足りない状態になると、人の注意がその足りないものだけに集中して、ほかのことを考える余裕が減ってしまうという話です。
例えば、仕事の締め切りが迫っているとき、LINEの通知や家族の話しかけに気づかなかった経験ってありませんか?
あれと同じことが、お金でも起こるんです。
手元のお金が足りないと、「今月をどうするか」で頭がいっぱいになって、条件を比べたり、少し先のことを考えたりする余裕がなくなります。
しかも、そういうときに「すぐに稼げます」という話が目に入ると、普段なら疑うような内容でも魅力的に見えてしまうんですよね。
これは意志が弱いからではなく、人の脳がそういう仕組みになっているということです。
だからこそ、お金が欲しいと感じたときにいちばん先にやりたいのは、稼ぎ方を探すことではなく、少し落ち着いて今の状況を書き出すことなんです。
「いくら・いつまでに・何のために」を書き出すと見えてくること
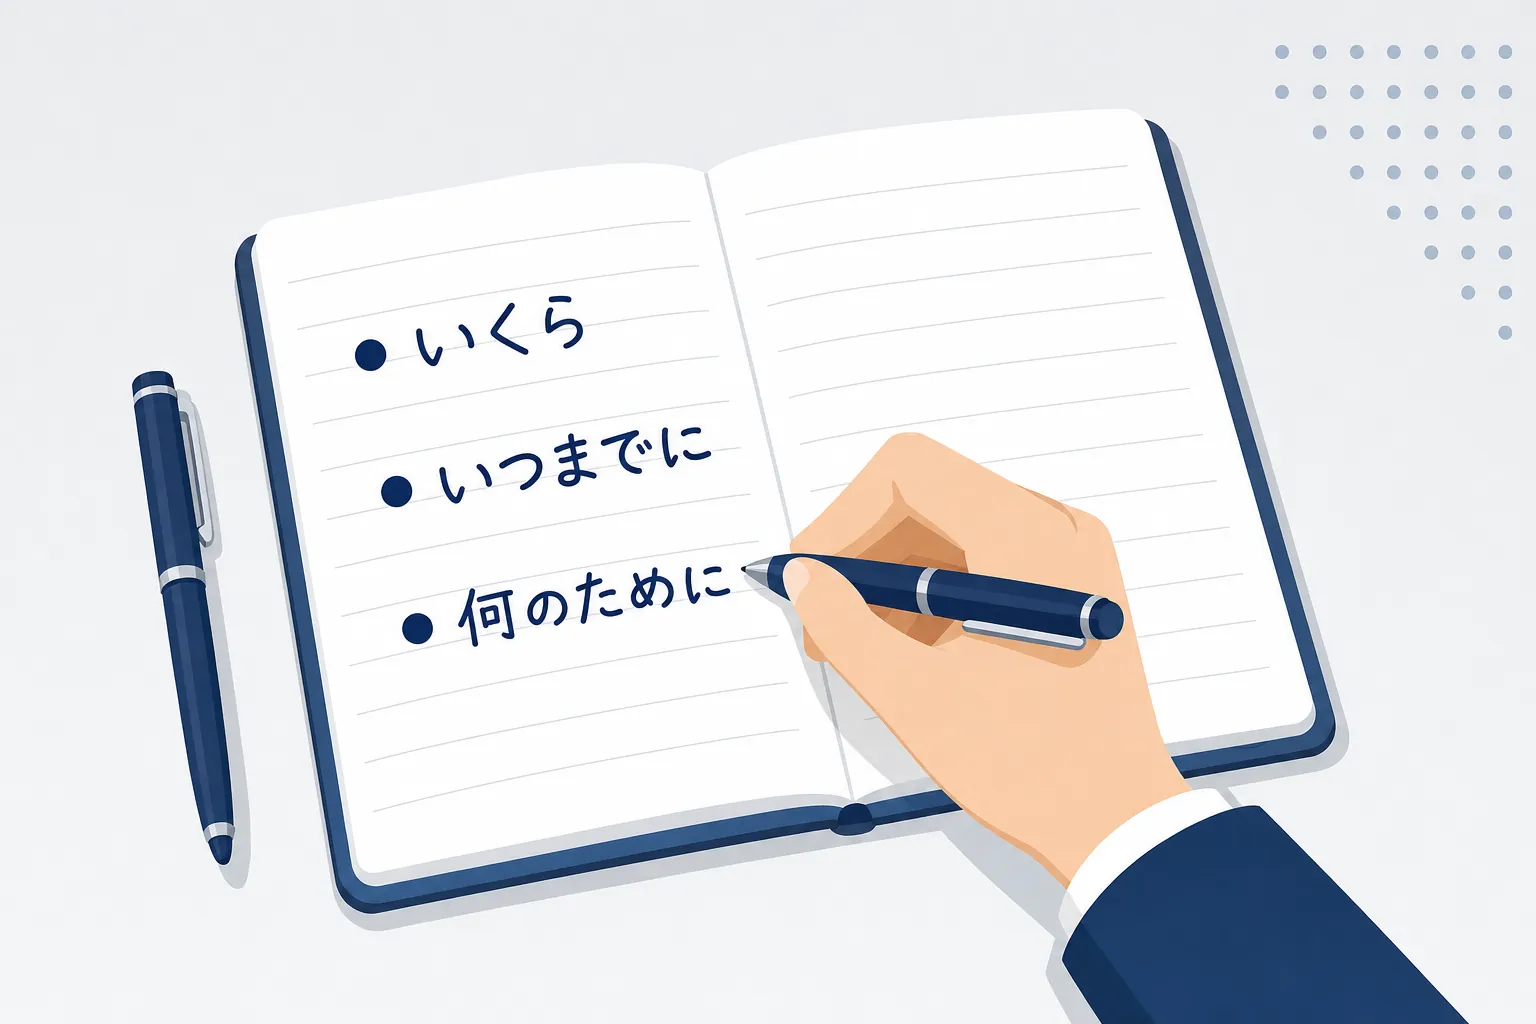
書き出すといっても、難しいことはありません。
ノートやスマホのメモに、「いくら」「いつまでに」「何のために」の3つを1行ずつ書くだけです。
例えば、「月3万円」「来年の春までに」「子どもの習い事代を気にせず払えるように」といった感じですね。
こうして書いてみると、漠然とした「お金が欲しい」が、少し手触りのある目標に変わります。
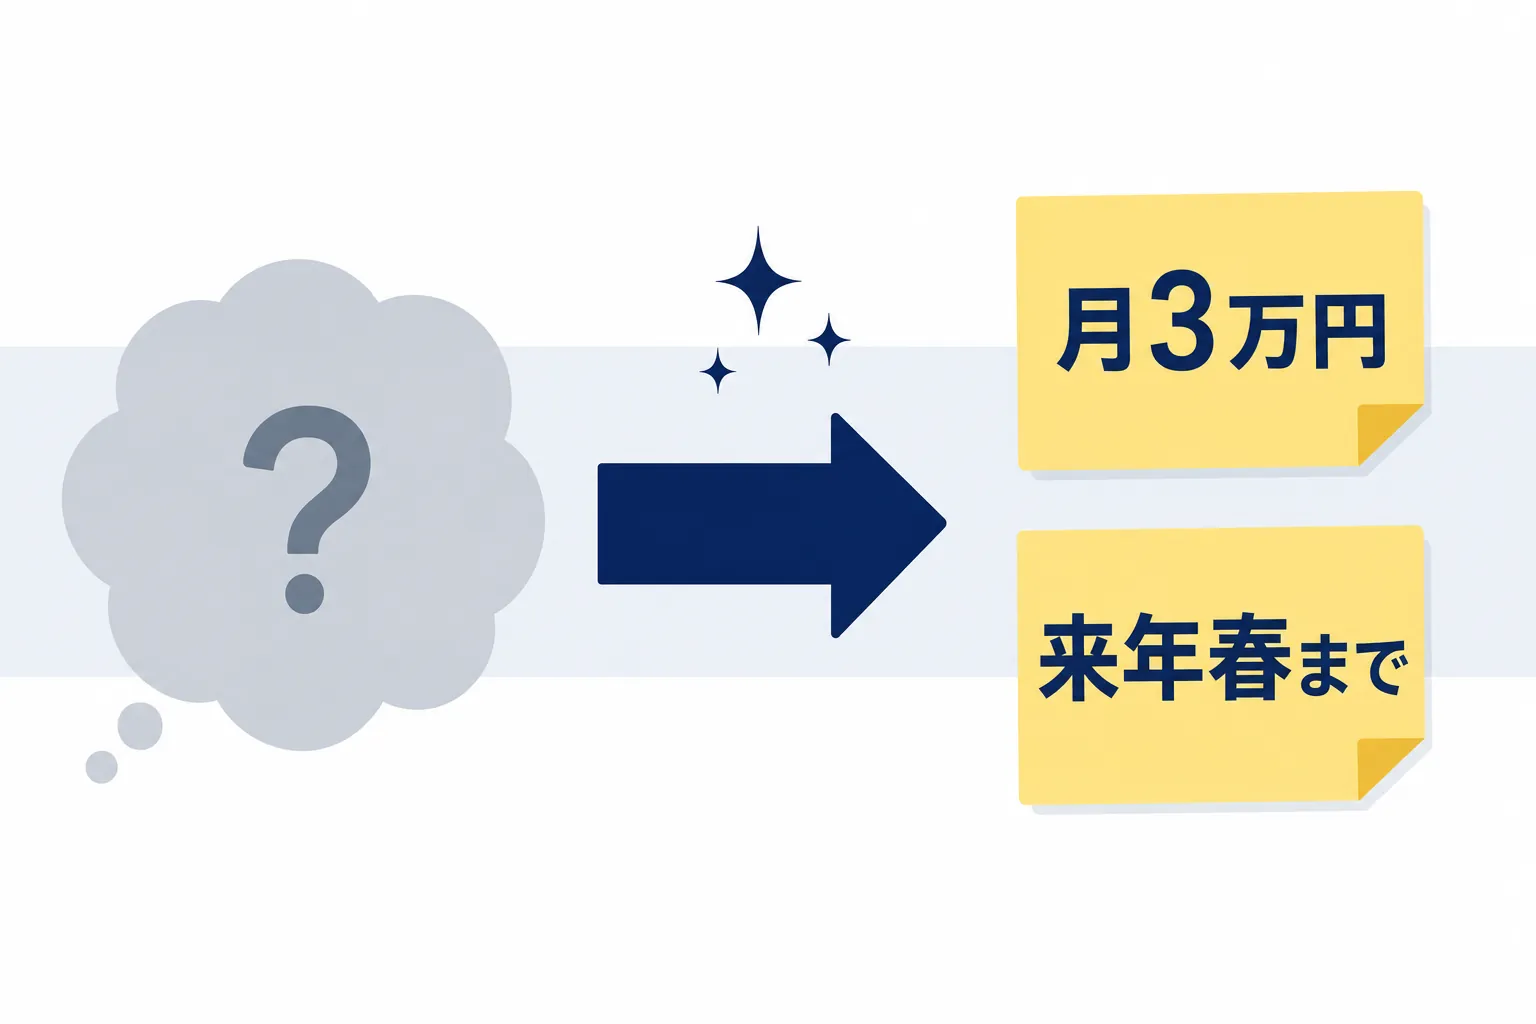
そうすると、選ぶ方法も自然に絞られてくるんです。
「今月あと2万円足りない」なら、すぐにお金になる方法を中心に考えます。
一方で「来年までに月3万円」なら、すぐの収入は少なくても、続けるほど積み上がる方法も選べるようになります。
金額と期限が決まっていないと、どんな話も「これなら稼げるかも」と見えてしまうので、この3行は自分を守るためのメモでもあるんですよね。
お金が欲しいときに見直したい順番|支出→今の仕事→副収入
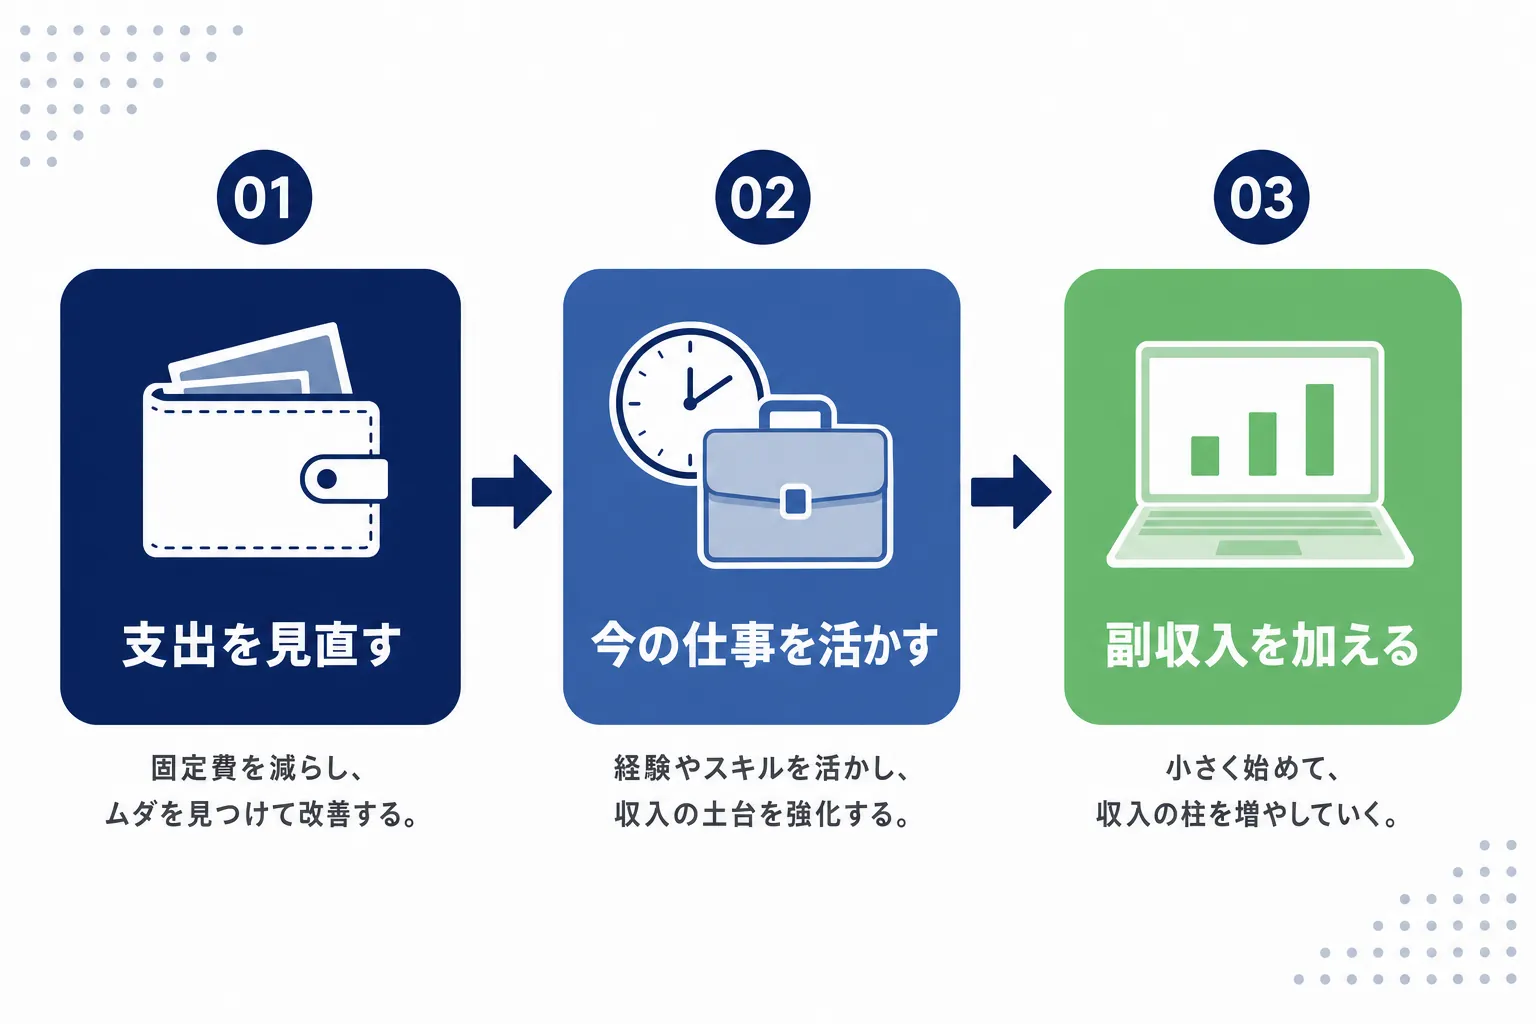
金額と期限が決まったら、次は見直す順番です。
いきなり副業を探すより、支出、今の仕事、副収入の順に確かめていくと、ムダな遠回りが減ります。
出ていくお金を1か月分だけ眺めてみる
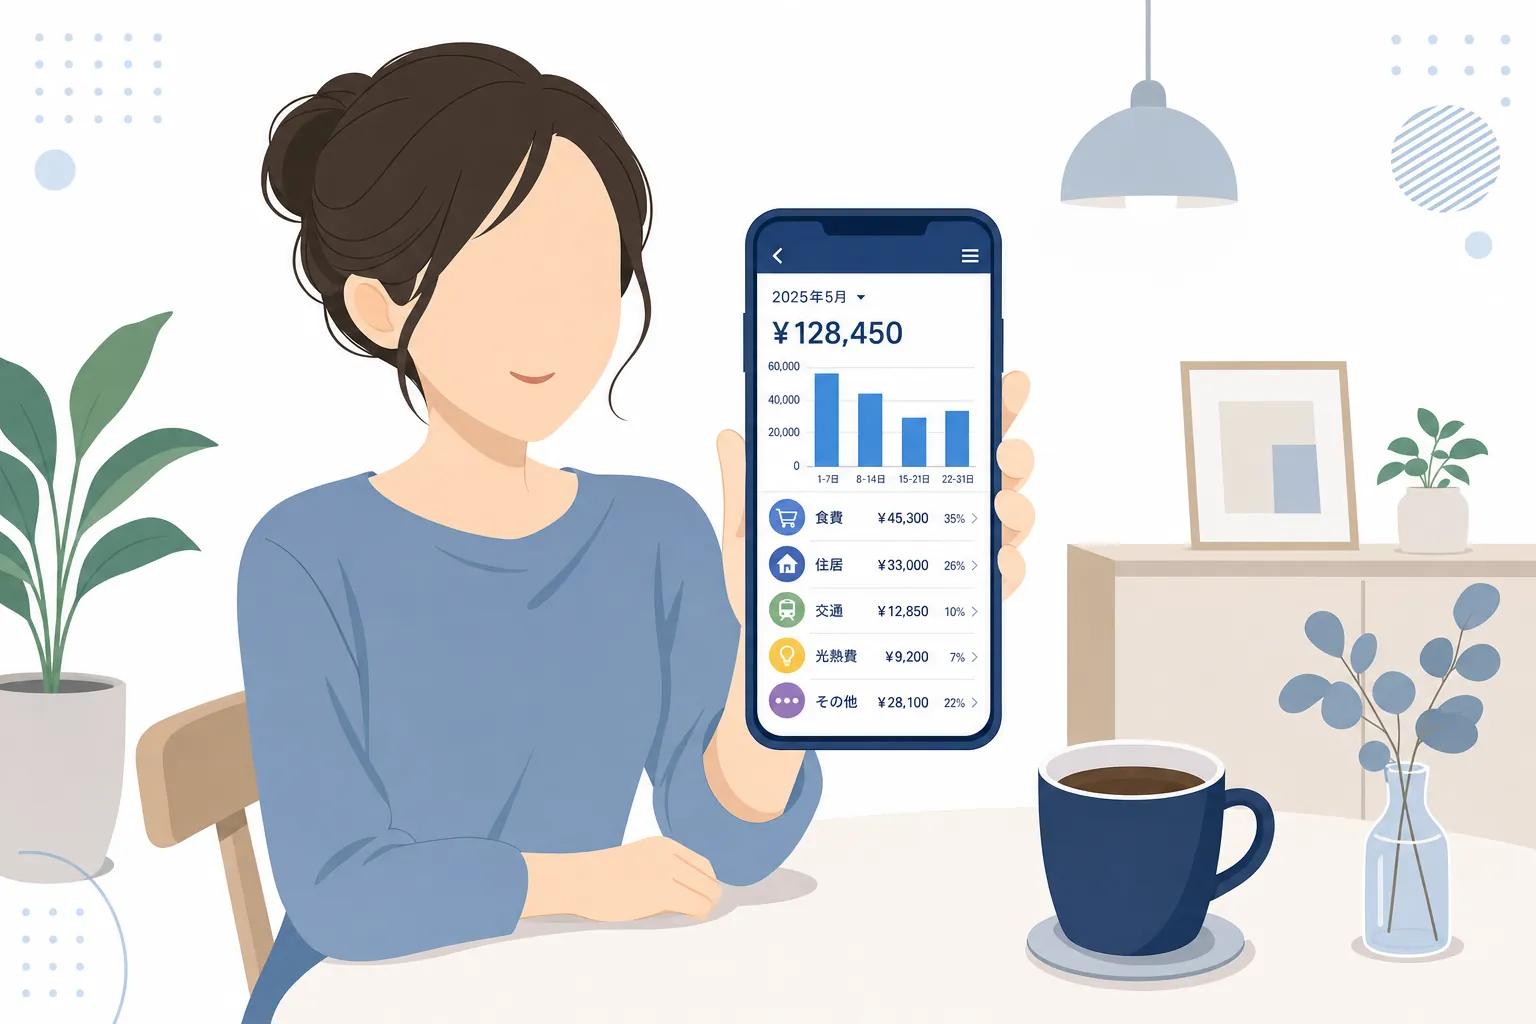
最初に見るのは、出ていくお金です。
とはいえ、ここで厳しい節約を始める必要はありません。
1か月分だけ、何にいくら使ったかを眺めるだけで十分なんです。
行動経済学には「メンタルアカウンティング(心の会計)」という考え方があって、人は同じお金でも、出どころや使い道によって心の中で別の財布に分けて扱っています。
例えば、お給料の1万円は大事に使うのに、ポイントやキャッシュバックで手に入った1万円は気軽に使ってしまう、という経験はありませんか?
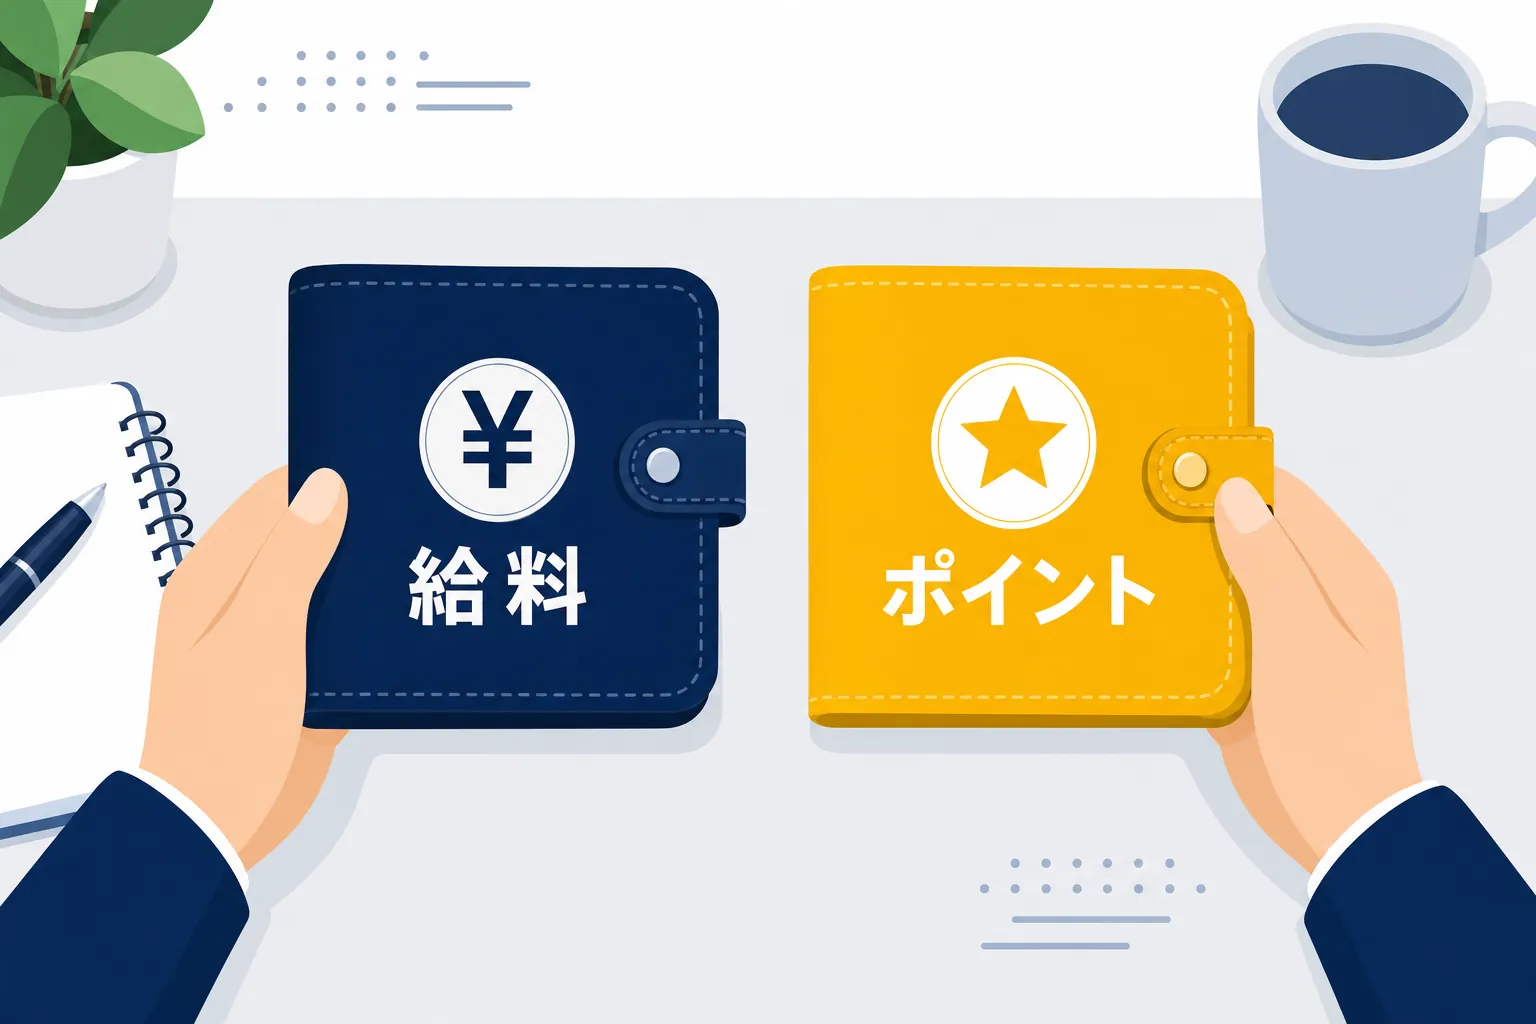
これと同じで、スマホ代やサブスク、保険料のように毎月自動で引き落とされるお金は、「もう払うもの」という財布に入っていて、見直しの対象から外れがちなんですよね。
なので、1か月分を眺めるときは、固定費に目を向けると見つかるものが多いと思います。
ここで月数千円でも浮けば、そのぶん「稼がなきゃいけない金額」が小さくなります。
稼ぐ目標が小さくなると、焦りも少しずつ減っていくんです。
今の仕事の中で収入を増やせる余地
次に見るのは、今の仕事です。
副業というと新しいことを始めるイメージがありますが、今の職場で勤務時間を少し増やせないか、資格手当や役割の手当がつかないかを確かめるほうが、早く収入につながることもあります。
しかも、今の職場なら仕事の内容も人間関係も分かっているので、新しく覚えることが少なくて済みます。
ただ、手取りがなかなか増えない仕組みの職場もありますよね。
その場合の選択肢は、手取りが少ない・増えないときの選択肢|収入の増やし方を整理してみたで詳しくまとめています。
今の仕事でできることを一度確かめておくと、そのうえで副収入が必要かどうかを落ち着いて判断できるんです。
パート・扶養の「壁」は最新の基準で確認する
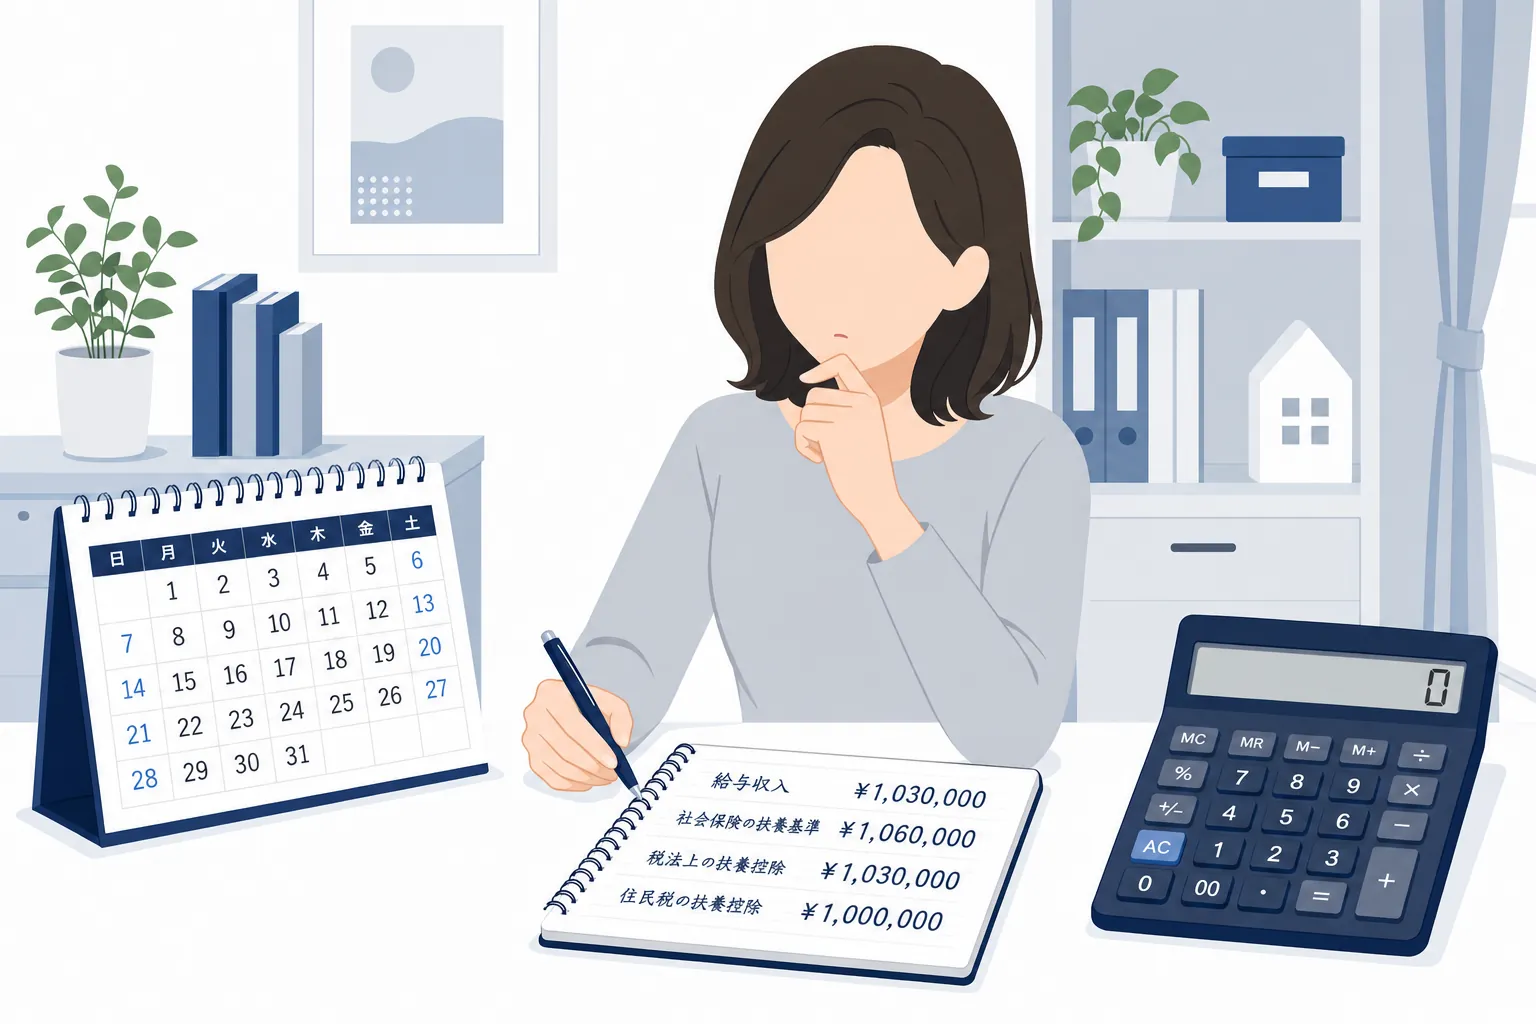
パートで働いている方や、これから在宅で収入を得たい主婦の方が気になるのが、扶養の「壁」だと思います。
よく聞く「103万円の壁」は、もう古い情報なので注意が必要です。
配偶者控除について、国税庁は次のように説明しています。
納税者に所得税法上の控除対象配偶者がいる場合には、一定の金額の所得控除が受けられます。これを配偶者控除といいます。
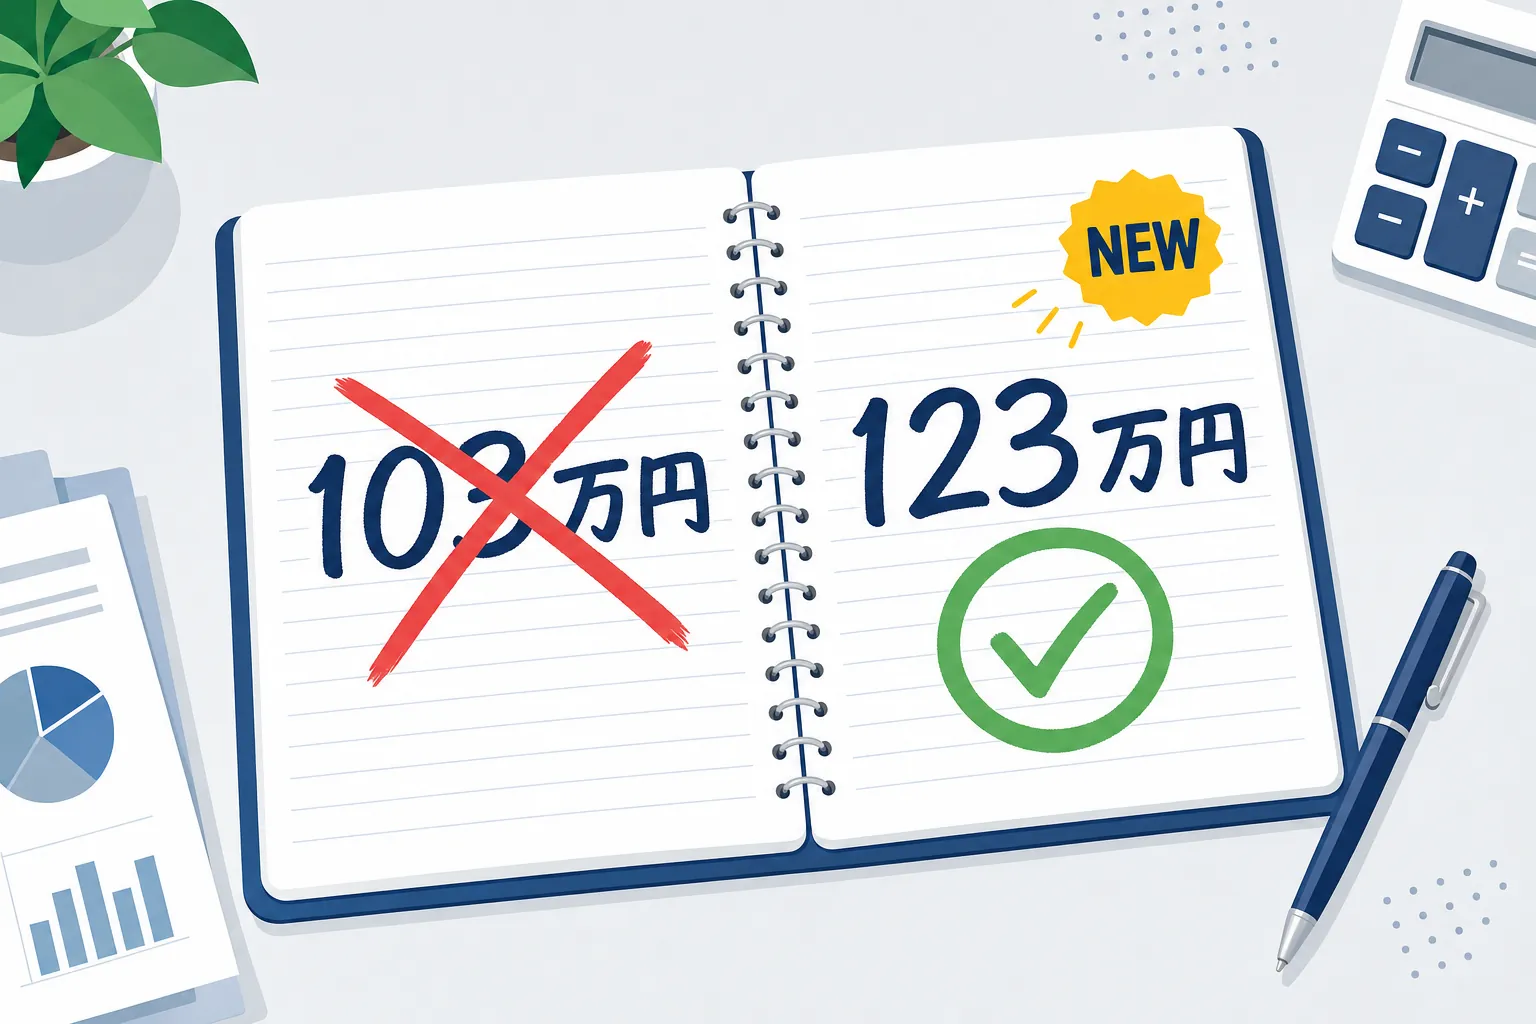
この配偶者控除を受けるための配偶者の所得の要件は、令和8年分以降は62万円以下で、給与収入だけなら年収136万円以下が目安になります。
ちなみに、これは税金の話で、社会保険の扶養は別の基準で判断されます。
社会保険の基準は勤め先の規模や働き方によっても変わるので、勤め先の担当者や加入している健康保険に確認すると、自分の場合がはっきり分かります。
「せっかく働いたのに手取りが減った」とならないように、目標の金額を決めるときに、この基準も一緒にメモしておくと安心ですよ。
会社員なら副業のルールを就業規則で確かめる
会社員の方は、副業を始める前に、会社のルールを確かめておく必要があります。
国の考え方としては、厚生労働省が「副業・兼業の促進に関するガイドライン」の中で、次のように示しています。
労働者が労働時間以外の時間をどのように利用するかは、基本的には労働者の自由であり、各企業においてそれを制限することが許されるのは、例えば、労務提供上の支障がある場合、企業秘密が漏洩する場合等に限られる
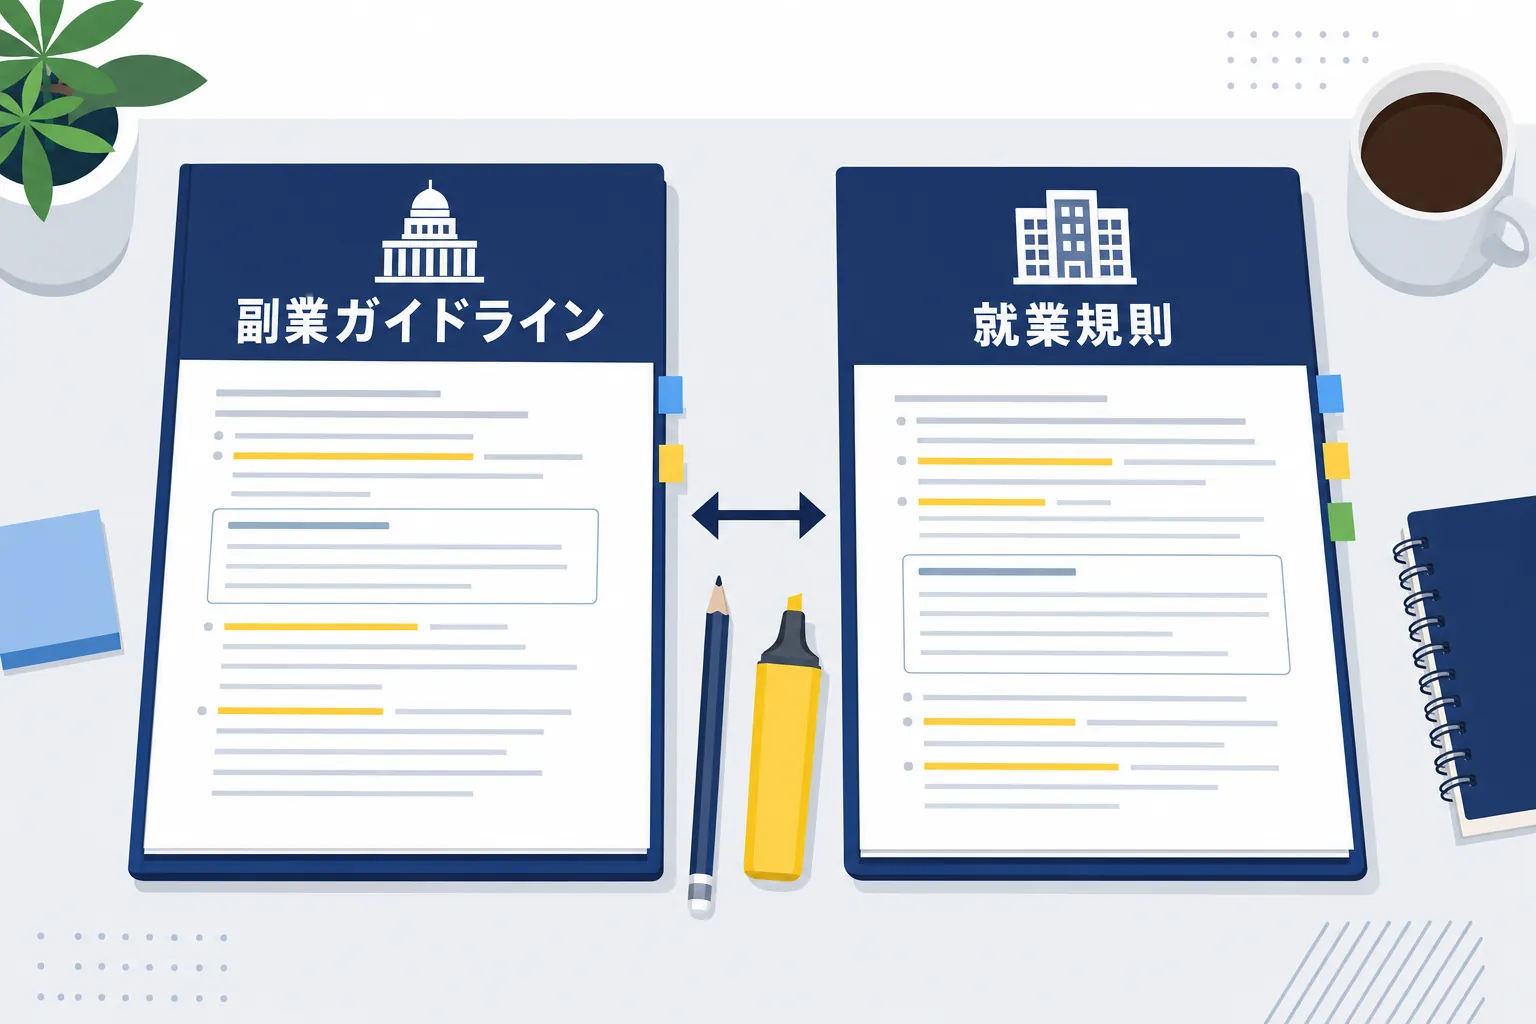
とはいえ、実際のルールは会社ごとに違って、届け出が必要な会社もあれば、同業他社での仕事を禁止している会社もあります。
なので、就業規則の「副業」「兼業」の項目を一度読んでおくと、あとで困らずに済みます。
それから、「お金が欲しい」の奥に「今の仕事を辞めたい」という気持ちが隠れている方もいると思います。
そういうときの考え方は、仕事辞めたい——辞める前に収入の柱を作る順番にまとめているので、気になる方は合わせて読んでみると整理しやすいです。
自宅でお金を増やす方法|スキルに自信がなくても選べるもの
次は、自宅で収入を増やす方法を見ていきます。
スキルに自信がない方でも選べるものを、お金になるまでの早さで分けてみました。
副業をしている人はどれくらいいるのか
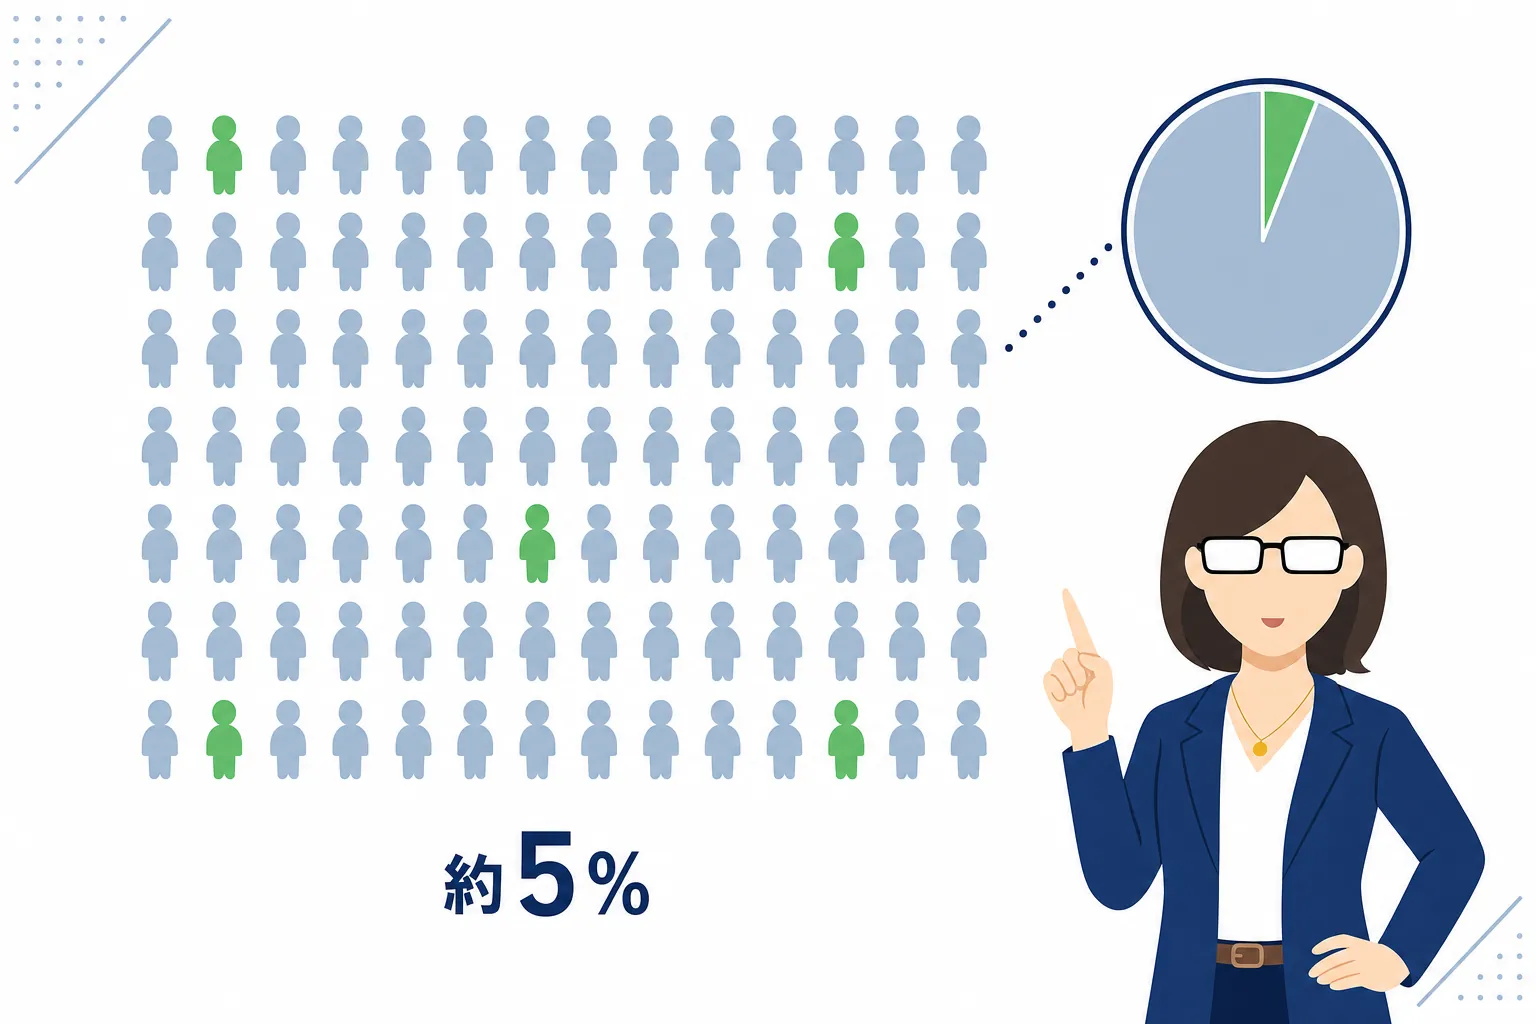
始める前に、実際に副業をしている人がどれくらいいるのかを見ておきます。
総務省の調査では、次のような結果が出ています。
副業がある者は332万人で、有業者に占める割合は5.0%
働いている人100人のうち5人くらい、ということですね。
思ったより少ないと感じた方もいるかもしれません。
これは、会社で副業が認められていなかったり、家事や育児で時間が取りにくかったりする人がまだ多いことも関係していると思います。
ということは、SNSで「みんな副業で稼いでいる」ように見えても、実際はそうでもないんです。
周りと比べて焦る必要はなく、自分の金額と期限に合わせて選べばいいということですね。
すぐにお金になりやすい方法
「今月あと少し足りない」という方に向いているのは、すぐにお金になりやすい方法です。
例えば、次のようなものがあります。
- 家にある不用品をフリマアプリで売る
- データ入力や文字起こしなど、在宅でできる単発の仕事を受ける
- 近所での短時間のアルバイトを組み合わせる
これらは、始めてから入金までが早いのがいいところです。
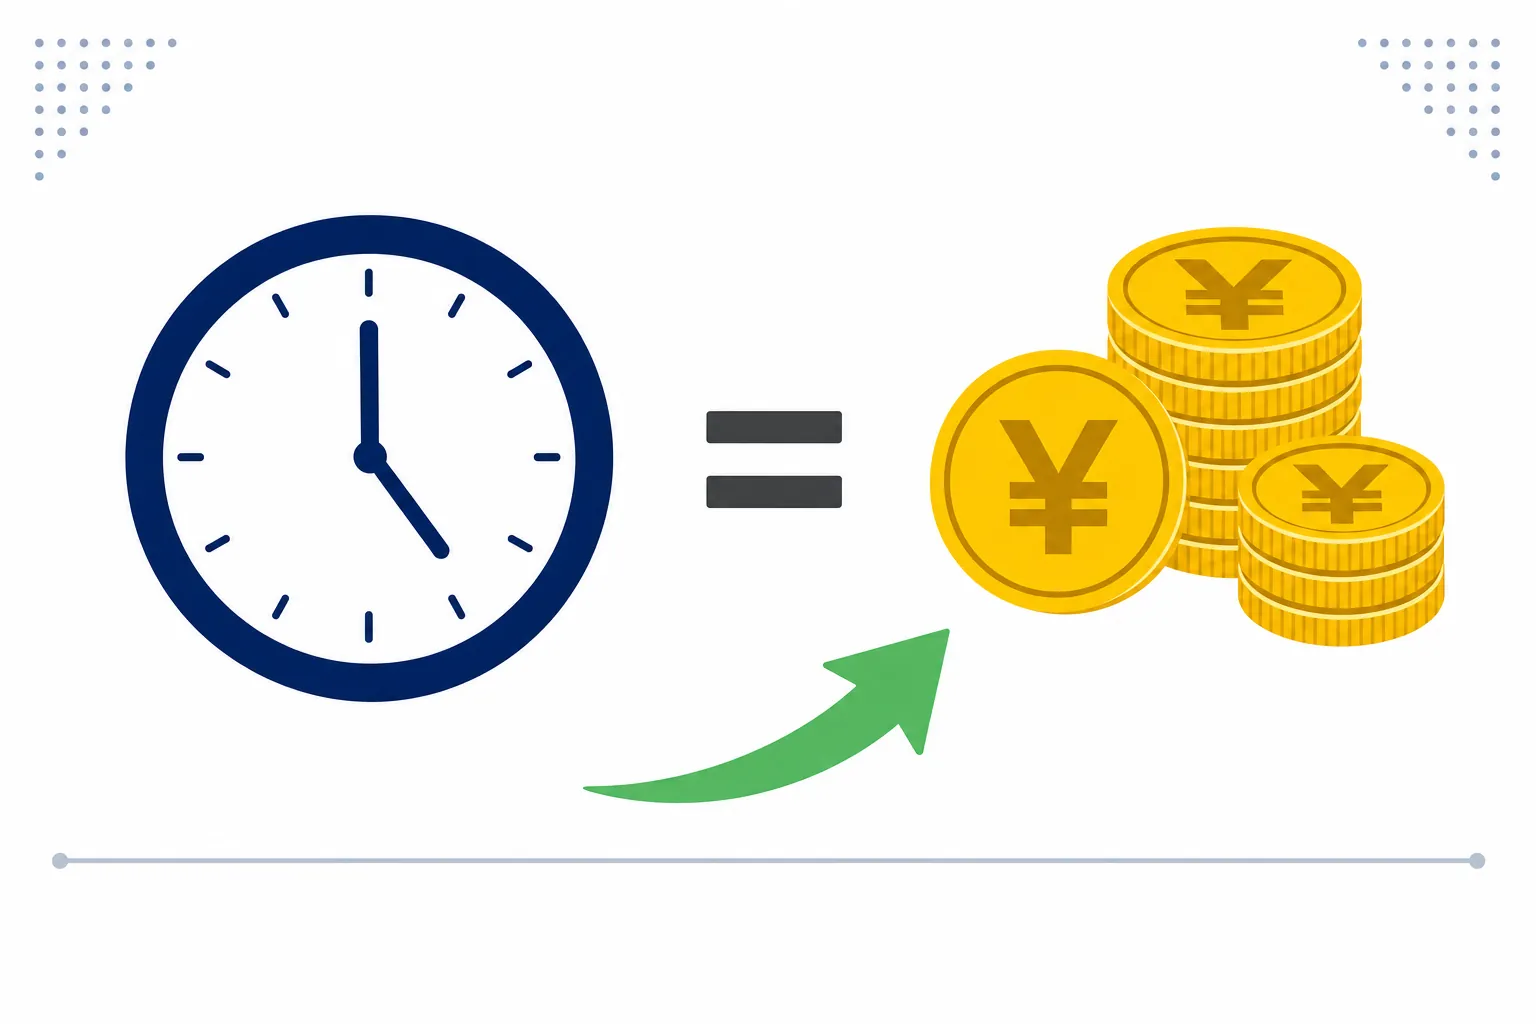
ただ、働いた時間のぶんだけ収入になる仕組みなので、時間を止めると収入も止まります。
なので、急ぎの不足をうめるのには向いていますが、長く続けて大きく増やすのは難しいんですよね。
「今月をどうにかする方法」と「来年に向けて育てる方法」を、分けて考えておくと迷いにくくなります。
時間をかけて積み上がる方法
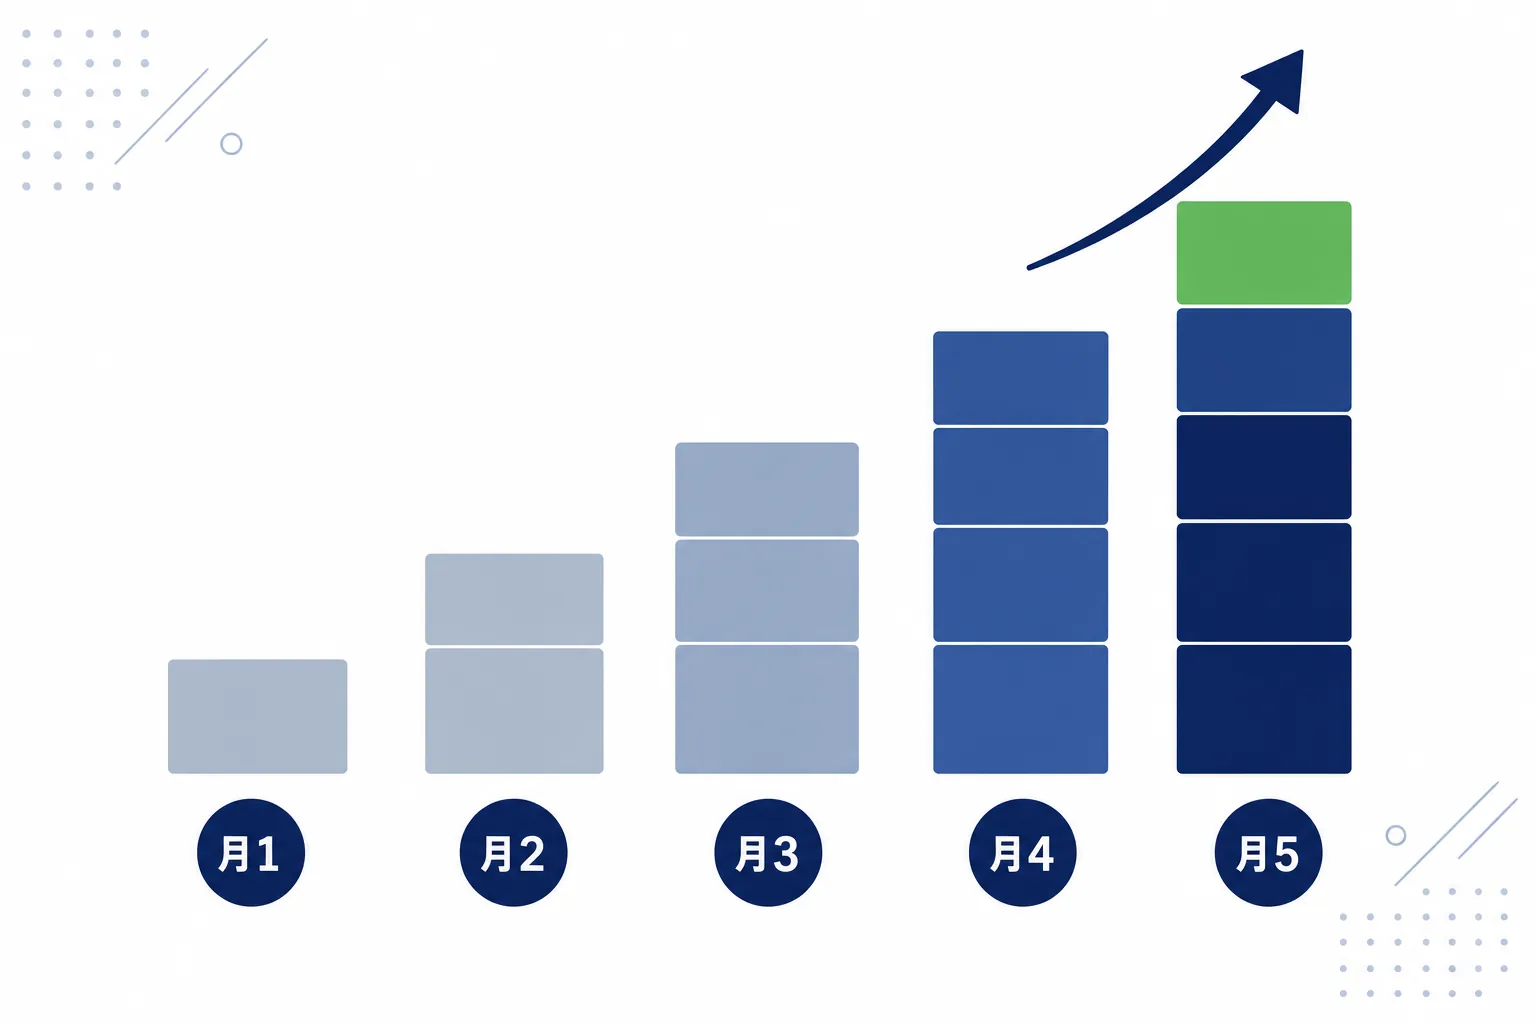
反対に、すぐには収入にならないものの、続けるほど積み上がっていくのが、ブログやYouTubeのように自分で発信する方法です。
私の場合は、トレンドアフィリエイトというブログの方法で、月4万円から8万円、15万円と、少しずつ収入が増えていきました。
最初から大きな金額になったわけではなく、本当に少しずつだったんです。
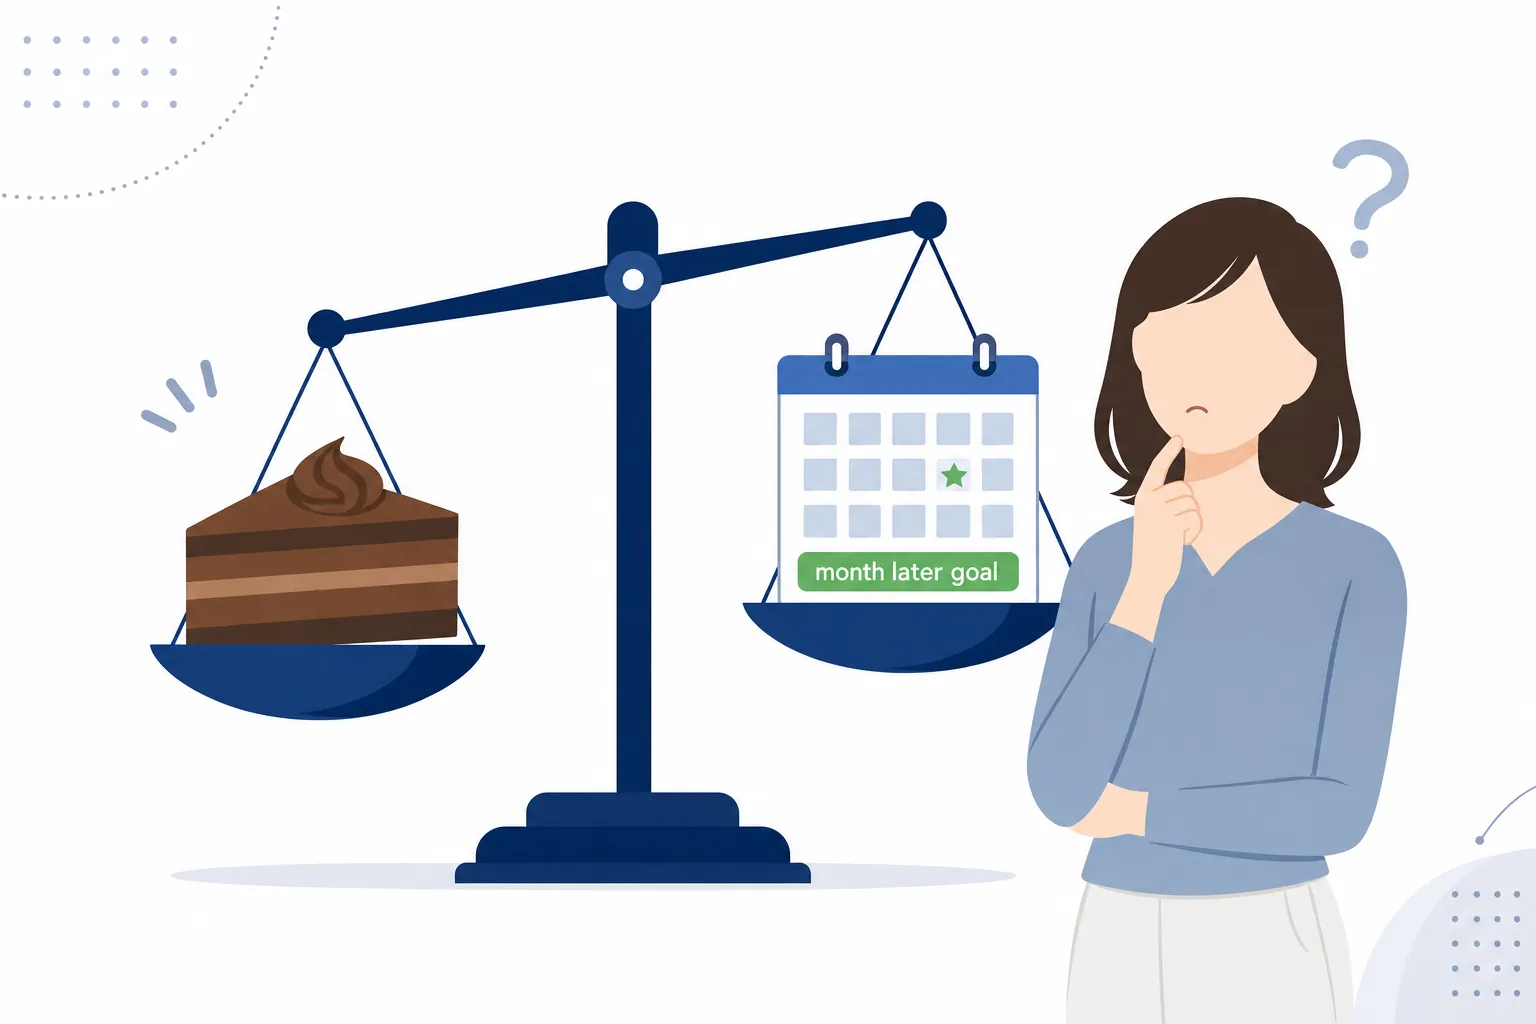
こうした方法で多くの人がつまずくのが、「現在バイアス」という心の働きです。
これは、先の大きな得より、目の前の小さな得を選びたくなる傾向のことです。
例えば、「来月までに痩せたい」と思っていても、目の前のケーキを食べてしまうのが、まさにこれなんですよね。
発信の仕事も、成果が見えない時期に「今月お金にならないなら意味がない」と感じて、やめたくなってしまいます。
なので、時間をかけて積み上がる方法を選ぶなら、すぐお金になる方法と組み合わせて、生活の不安を減らしておくと続けやすくなります。
自分に合った続けられる稼ぎ方の選び方は、お金を稼ぐ方法|心理学的に「続けられる稼ぎ方」の選び方を解説で詳しくお話ししています。
家事や仕事の経験を活かす方法
「私にはスキルがない」と感じている方も、家事や子育て、今までの仕事で身についた経験を持っています。
それを文章にして届けるのが、WEBライターという仕事です。
私も最初は、チラシで見かけたWEBライターの仕事から始めました。
その仕事を通して、ブログを作るWordPressというソフトの使い方を覚えたのが、後の仕事にもつながっています。
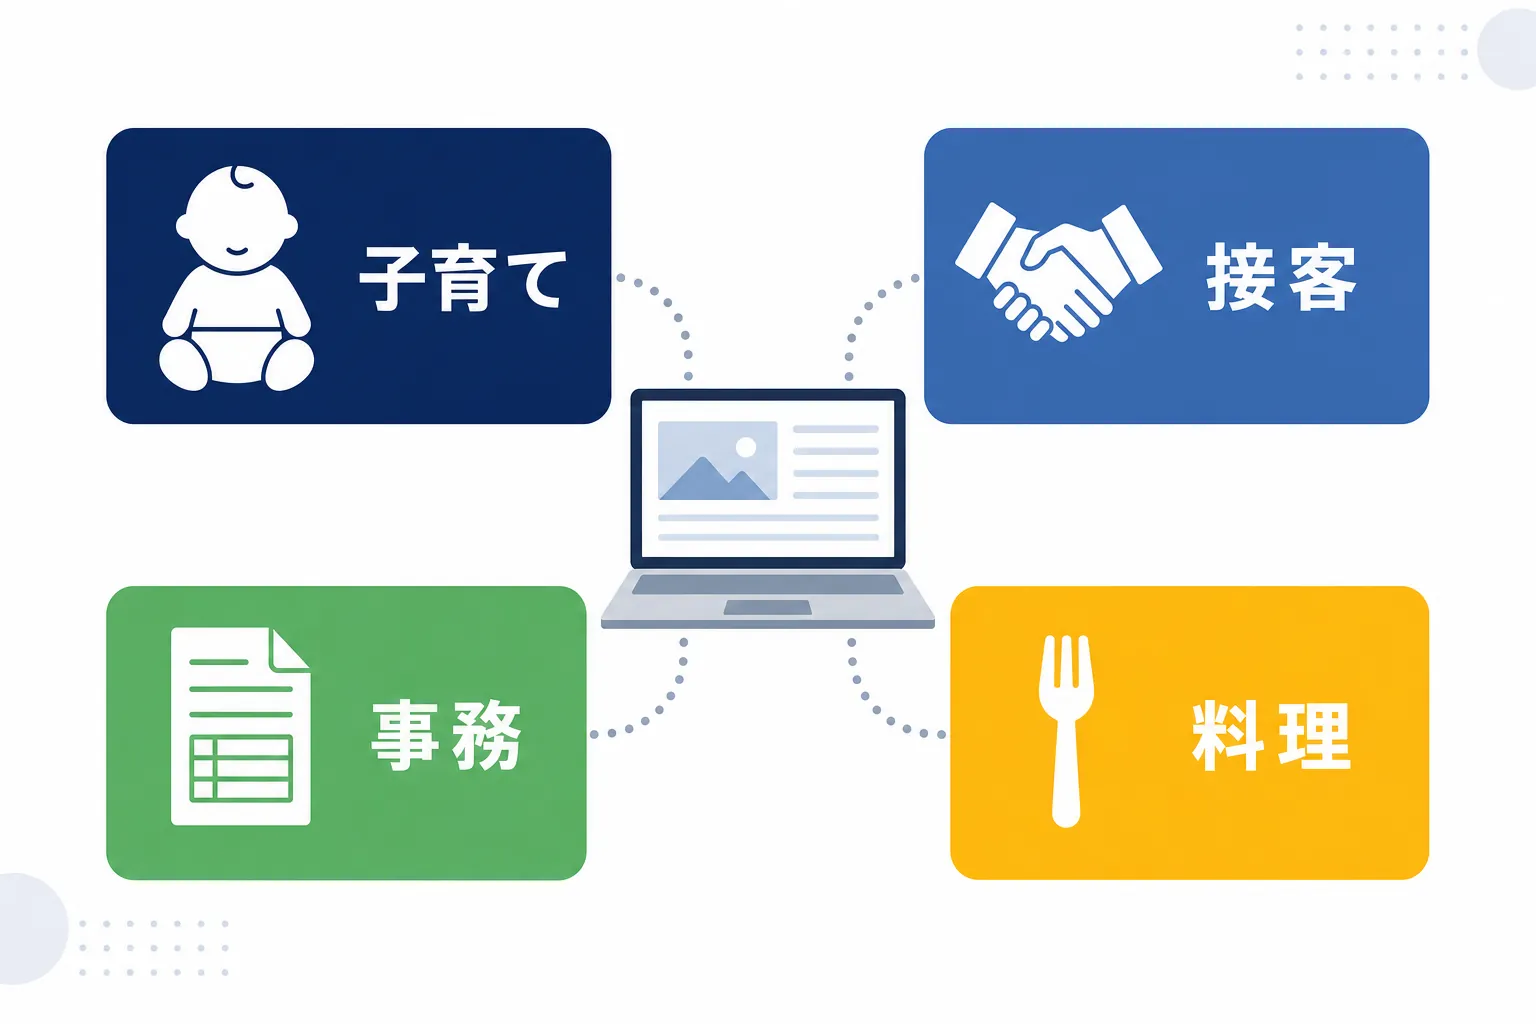
例えば、子育ての経験があれば育児グッズの記事、接客の経験があれば接客業の働き方の記事、というように、自分の生活そのものがテーマになります。
しかも、最初から専門家である必要はなく、「使ってみてどうだったか」を素直に書ける人が求められている場面も多いんです。
もちろん、最初の単価は高くないことが多いですし、書くことに慣れるまでは時間もかかります。
それでも、書くことを通して「自分の経験がお金になる」と分かると、スキルがないという思い込みは少しずつ薄れていきますよ。
時間が細切れでも続けやすい選び方
自宅でお金を稼ぎたい方の中には、まとまった時間が取れないという方も多いと思います。
私も3人の子ども(双子を含む)を育てながら仕事をしてきたので、時間が細切れになる大変さはよく分かります。
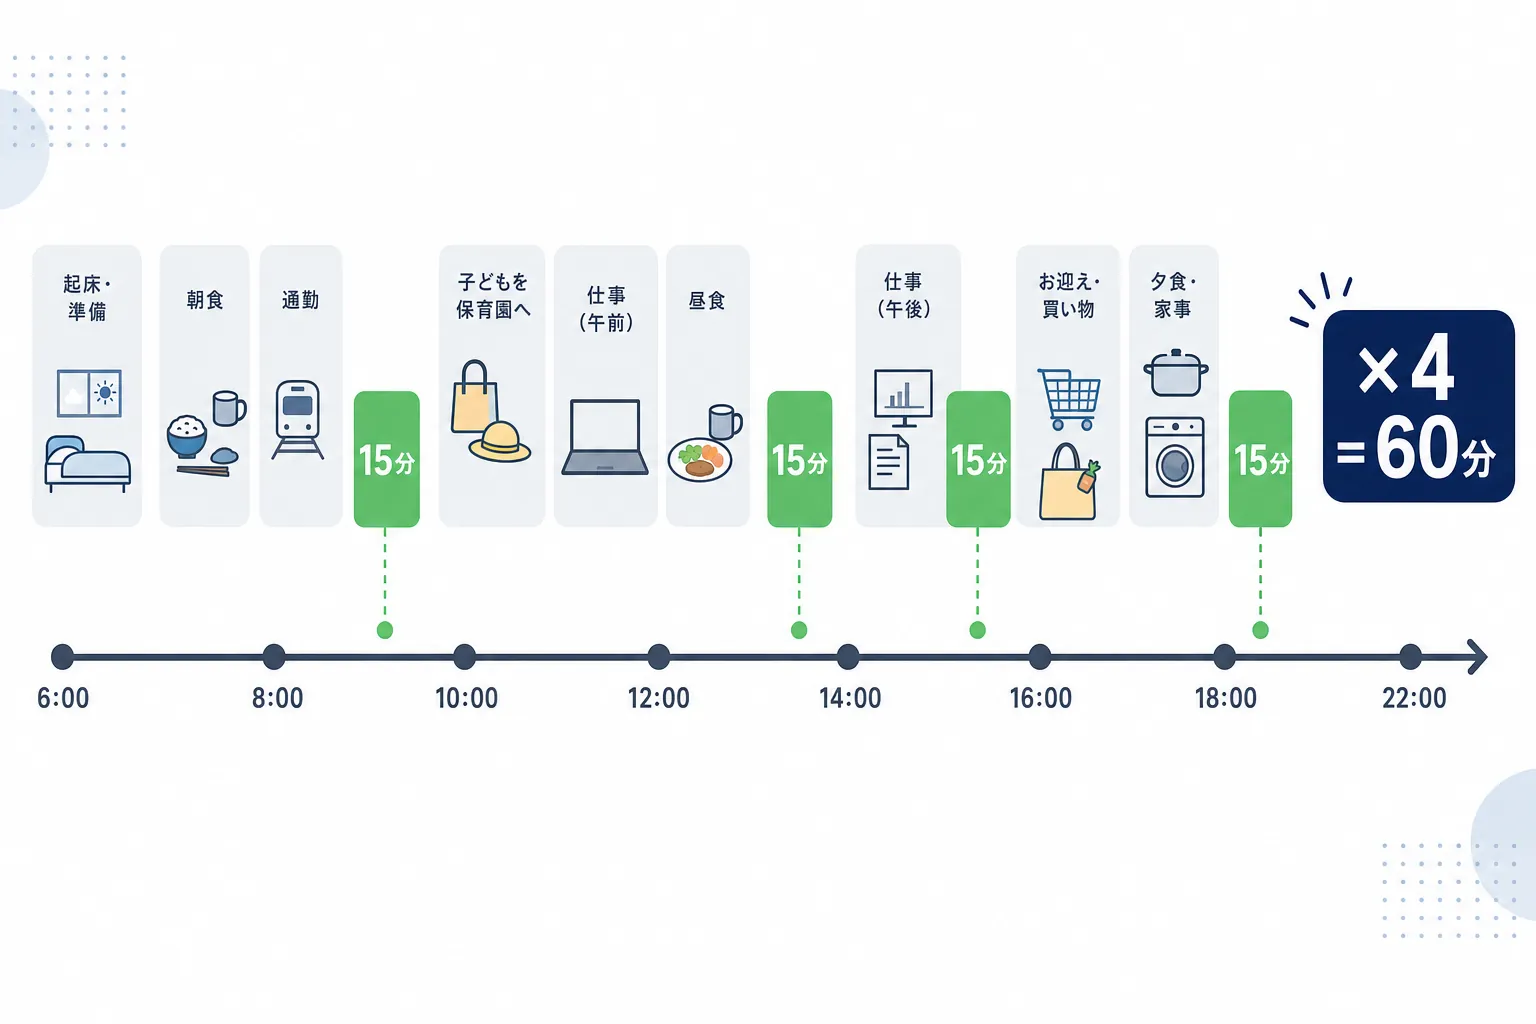
時間が細切れの方は、15分単位で区切れる作業がある方法を選ぶと続けやすいです。
例えば、文章の下書きを少しずつ進めたり、出品の写真だけ先に撮っておいたりと、途中で手を止めても再開しやすい作業ですね。
反対に、決まった時間にパソコンの前にいないといけない仕事や、急な連絡にすぐ返す必要がある仕事は、子どもの体調ひとつで続けられなくなることがあります。
仕事と家庭の両立がもう限界だと感じている方は、ワーママが疲れた・両立できないと感じたら読んでほしい話も読んでみると、自分を追い込みすぎないヒントが見つかるかもしれません。
収入を増やすことも大事ですが、自分が倒れてしまっては元も子もないですもんね。
お金が欲しいときほど気をつけたい話の見分け方
「誰でも簡単に」「すぐに月○万円」「先に高額の費用を払えば稼げる」という話には、申し込む前に一度立ち止まってほしいです。焦っているときほど、こうした話が魅力的に見えてしまいます。
ここまで見てきたように、お金が欲しいと感じているときは、判断が狭くなりやすい状態です。
そして残念ながら、その気持ちにつけこむ話も世の中にはあるんですよね。
「誰でも簡単に」「すぐ月○万円」が並ぶ募集
怪しい話によく使われるのが、「誰でも簡単に」「スマホだけで月○万円」「今だけ」「残り3名」といった言葉です。
ここには、「損失回避」という心の働きが利用されています。
損失回避とは、何かを得る喜びより、失う悔しさのほうを大きく感じる傾向のことです。
例えば、1万円を拾ったうれしさより、1万円を落としたときのショックのほうが、ずっと長く残りますよね。
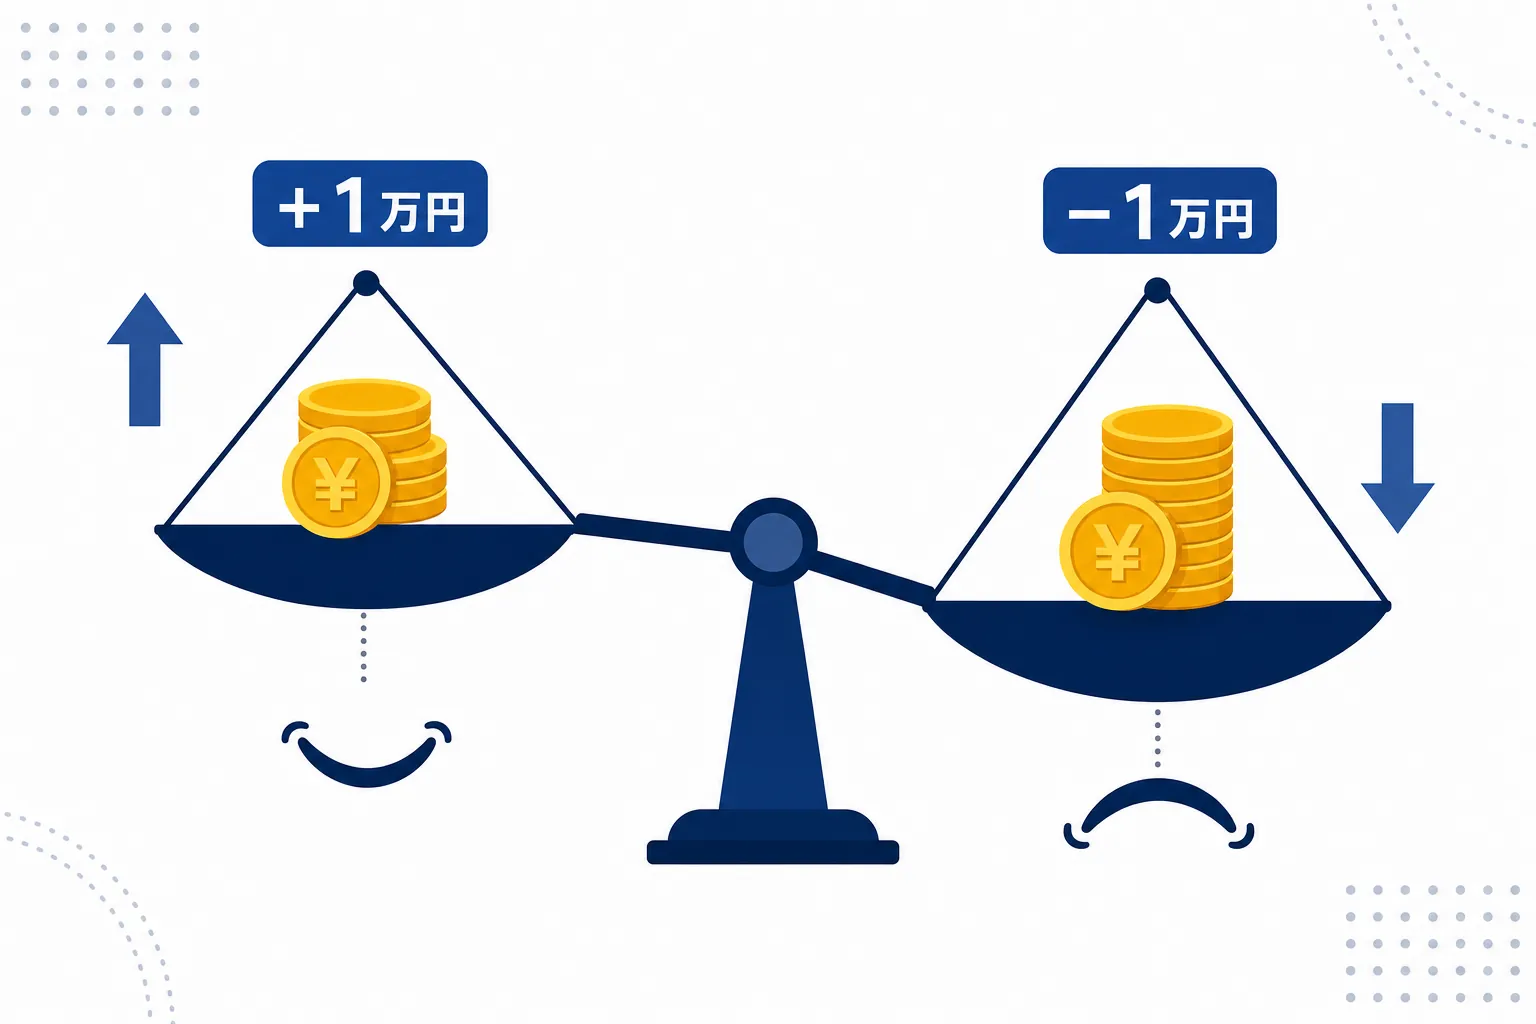
「今だけ」「残り3名」と言われると、「ここで逃したら損をする」という気持ちが強くなって、中身を確かめる前に申し込みたくなってしまいます。
こういう言葉は、それだけ人の気持ちを大きく動かすんです。
だからこそ、「急がせる言葉が多い話ほど、一度立ち止まる」というのは、覚えておいてほしいことなんです。
先にまとまったお金を払わせる仕組み
冒頭で予告した、私自身の話をお伝えしますね。
私は以前、稼ぐためのコンサルに30万円を払ったことがあります。
ところが、払ったあとに連絡が途絶えてしまいました。
いわゆるコンサル詐欺です。
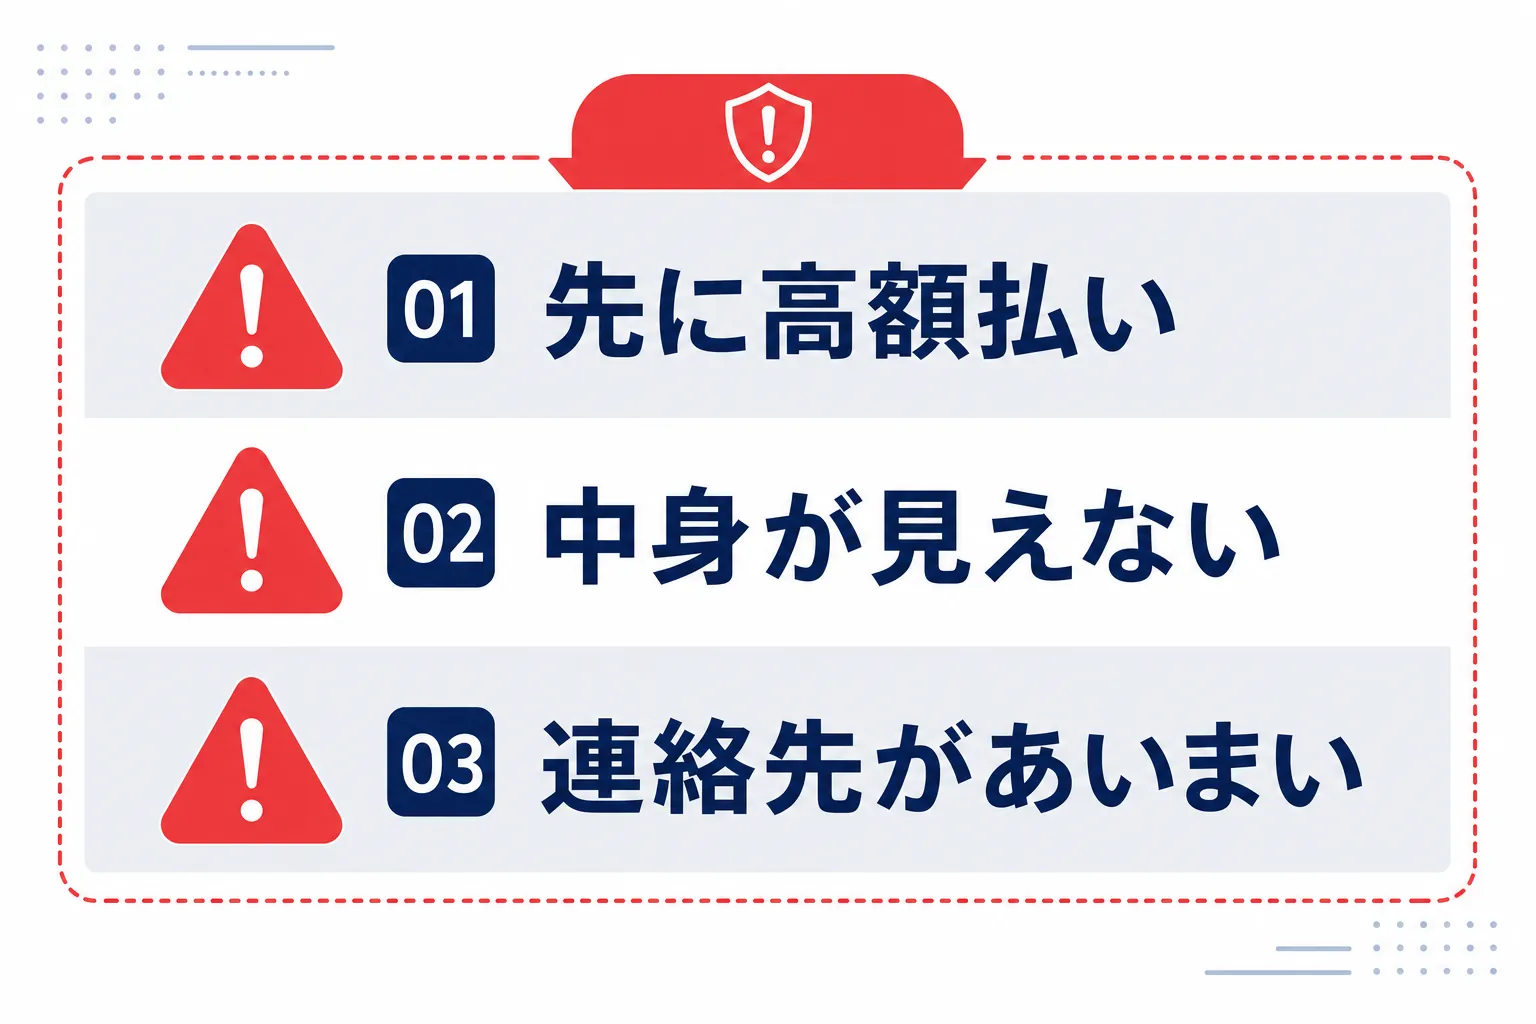
今振り返ると、「お金を払えば稼げるようになる」という話を、中身を確かめないまま信じてしまったんですよね。
稼ぎたいという気持ちが強いと、「まずは投資が必要」と言われることに、疑問を持ちにくくなります。
もちろん、学ぶためにお金を払うこと自体が悪いわけではありません。
ただ、何にいくら払って、何が受けられるのかが分からないまま大きな金額を払う話は、立ち止まって考える価値があります。
もし困ったことになったら、消費者ホットライン(188)に電話すると、近くの消費生活センターなどにつながって相談できます。
申し込む前に確かめたいこと
申し込むかどうか迷ったときは、次のことを確かめると、冷静に判断しやすくなります。
- 運営している会社名・住所・連絡先がはっきり書かれているか
- 何にいくら払うのか、受けられる内容が具体的に書かれているか
- 「誰でも」「必ず」「すぐに」といった言葉ばかりが並んでいないか
- その場で決めるよう急かされていないか
- 解約や返金の条件が書かれているか
- 家族や友人に話したとき、うまく説明できる内容か
最後の「家族や友人に説明できるか」は、意外と役に立ちます。
人に説明しようとすると、「あれ、ここがよく分からないな」と気づけることが多いんです。
ひとりで夜中に申し込みボタンを押す前に、一晩おいて、誰かに話してみるだけでも、判断はずいぶん落ち着きますよ。
よくある質問
最後に、「お金が欲しい」と検索した方からよく出てくる疑問をまとめました。
お金が欲しいけれど、何から始めればいいか分からないときは?
A. 「いくら・いつまでに・何のために」の3つを書き出すところから始めると、選ぶ方法が絞られてきます。
そのうえで、支出、今の仕事、副収入の順に見直していくと、焦らずに進められます。
スキルがなくても、在宅でお金は稼げますか?
A. 不用品販売や単発の在宅の仕事のように、特別なスキルがなくても始められる方法はあります。
また、WEBライターのように、家事や子育て、今までの仕事の経験を活かせる仕事もあるので、「スキルがない」と決めつけなくても大丈夫です。
主婦が副業で稼ぐと、扶養から外れますか?
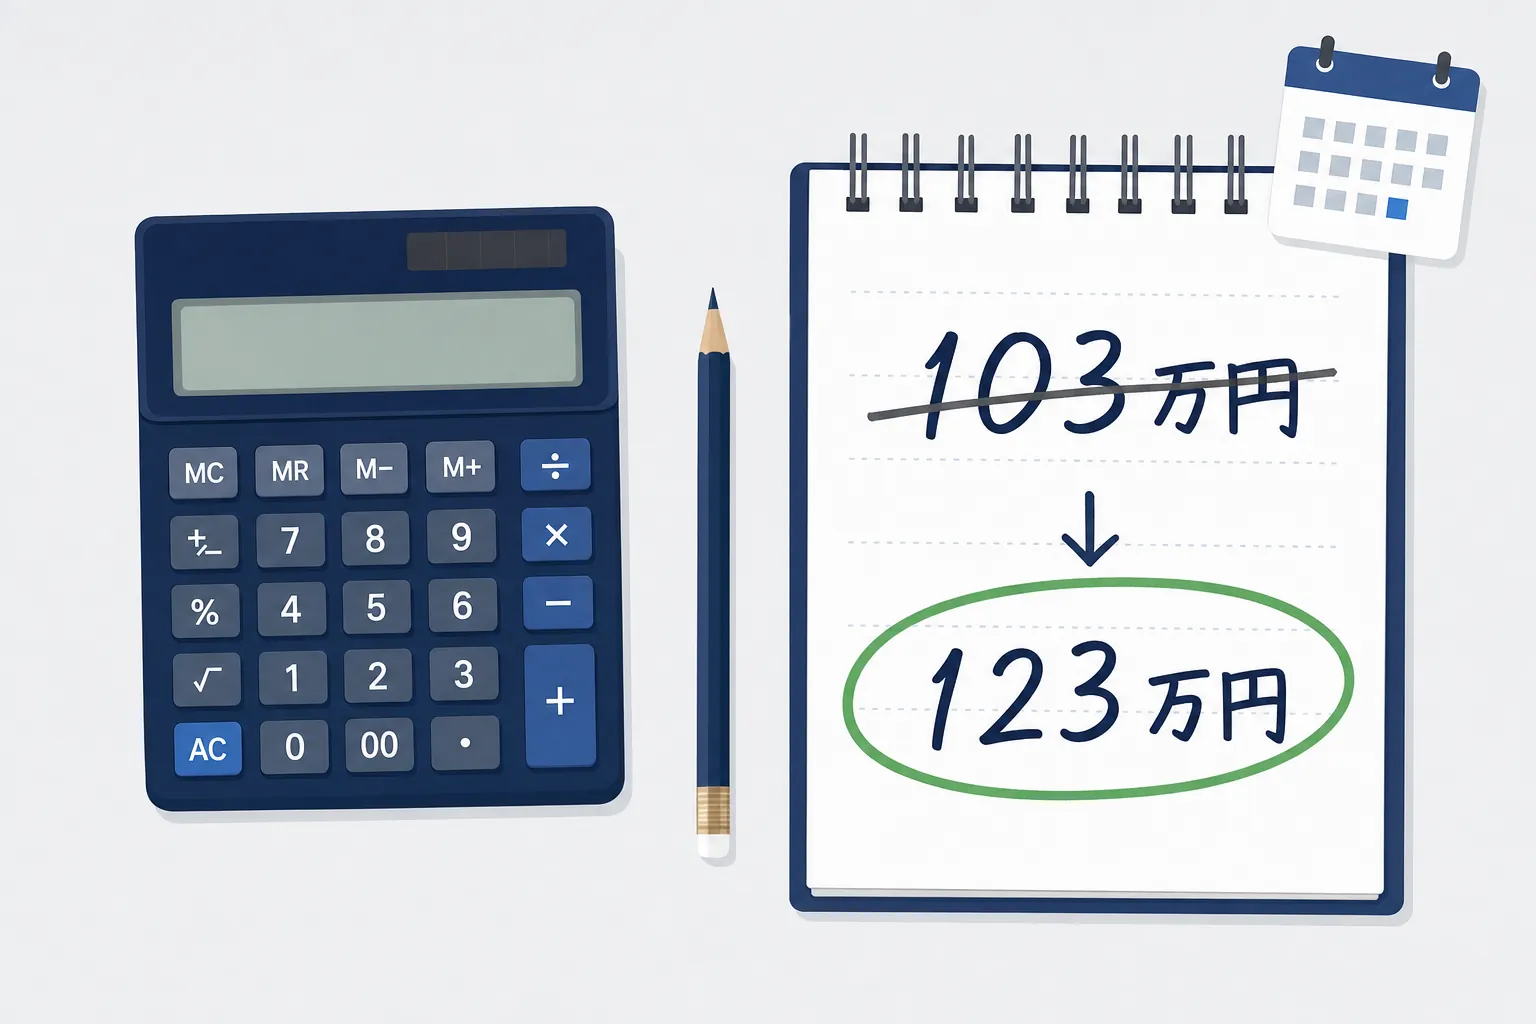
A. 稼ぐ金額によっては外れることがあります。
税金の配偶者控除は、令和8年分以降、配偶者の所得が62万円以下(給与だけなら年収136万円以下)が要件です(国税庁「No.1191 配偶者控除」)。
社会保険の扶養は別の基準になるので、加入している健康保険にも確認すると安心です。
会社員が副業をすると、会社にバレますか?
A. バレるかどうかを気にするより、まず就業規則で副業が認められているかを確かめることが大切です。
また、給与をもらっている人で、給与以外の所得が年20万円を超える場合などは確定申告が必要になります(国税庁「No.1900 給与所得者で確定申告が必要な人」)。
お金が欲しくて焦ってしまうとき、気持ちをどう整えればいいですか?
A. 焦るのは、お金が足りない状態だと人の注意がそのことに集中してしまうからで、意志の弱さではありません。
金額と期限を書き出して、「今月の分」と「先の分」を分けて考えると、頭の中が少し整理されて、落ち着いて選べるようになります。
急いでお金が必要なときは、どうすればいいですか?
A. 不用品の販売や単発の仕事など、入金までが早い方法を中心に考えるのがおすすめです。
それでも生活が苦しいときは、お住まいの市区町村の窓口や社会福祉協議会に相談すると、使える制度を一緒に探してもらえます。
まとめ|お金が欲しい気持ちは、金額と順番を決めるところから
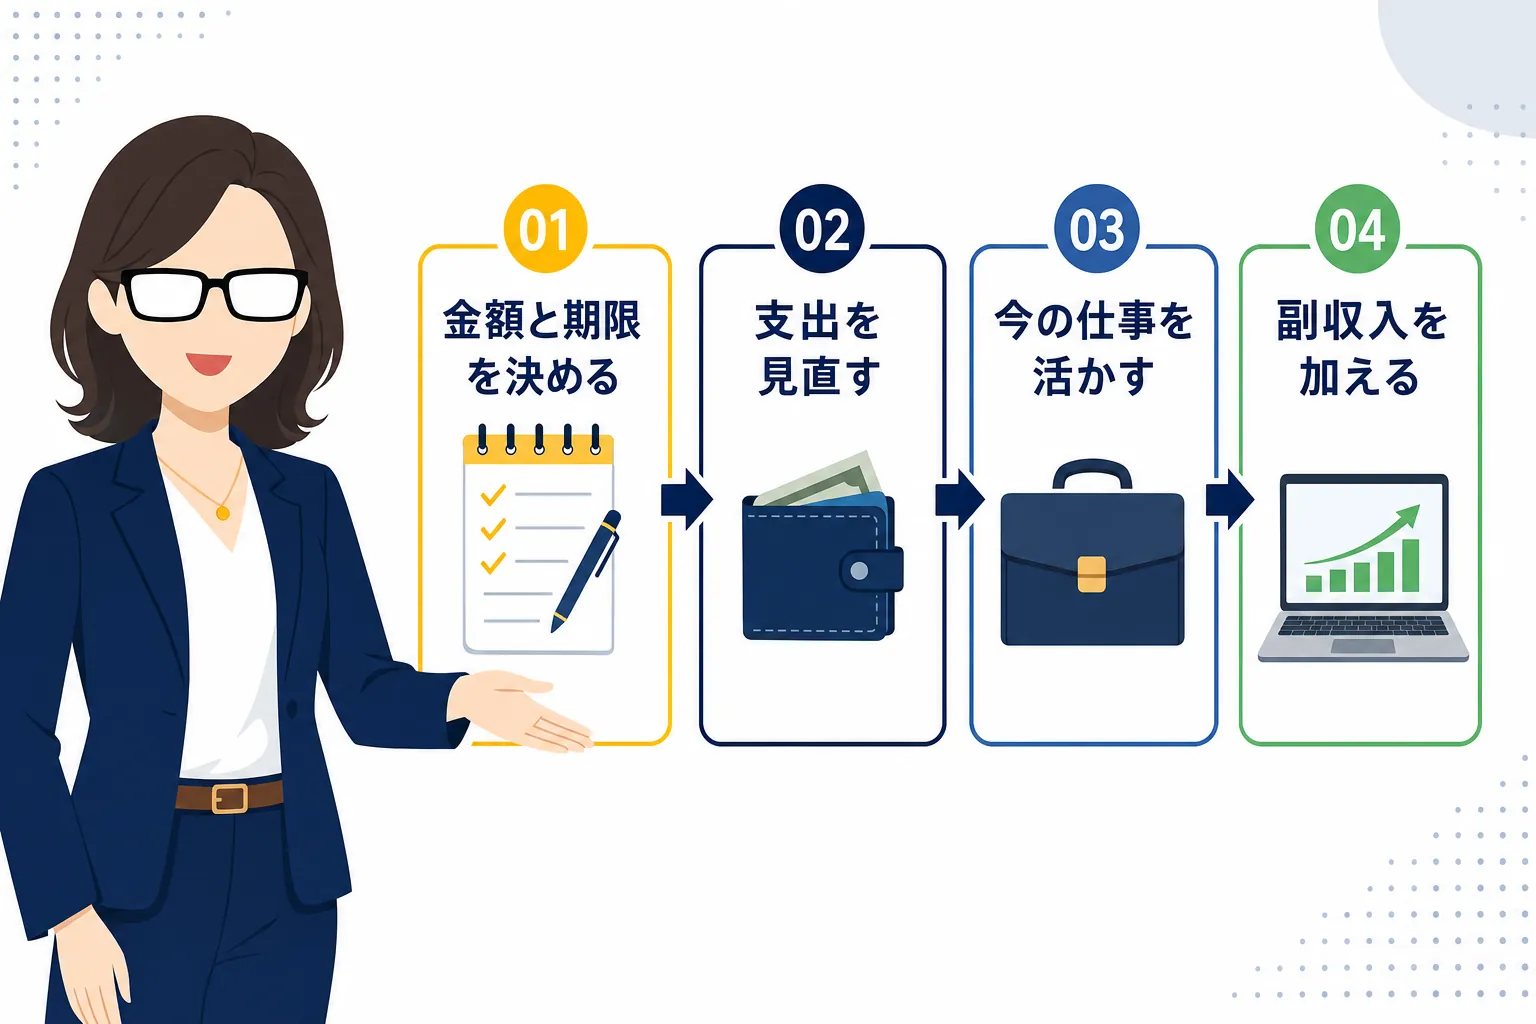
お金が欲しいと感じたときは、すぐに稼ぎ方を探すより、金額と期限を決めて、支出、今の仕事、副収入の順に見直すと、焦りにつけこむ話にも振り回されにくくなります。
- 「いくら・いつまでに・何のために」を3行で書き出す
- 支出→今の仕事→副収入の順に見直す
- 急がせる言葉が多い話は、一晩おいてから判断する
お金が欲しいと思う気持ちは、あなたが自分や家族の暮らしを大事にしている証拠なんですよね。
その気持ちを責めずに、小さな金額からでも自分のペースで増やしていけたらいいなと、私は思っています。
どの方法を選ぶにしても、焦って決めるより、自分の生活に合うかどうかを確かめながら選ぶほうが、結果的に長く続けられるかもですね…。
もし迷ったときは、この記事の3行メモに戻ってくると、自分が何のためにお金が欲しいのかを思い出せますよ。